Modèle de facture rédacteur web
Facturer un article de blog ne revient pas à facturer des mots : le client paie aussi une mise en ligne et une cession de droits. Ce modèle affiche 1 140 € HT pour quatre articles et quinze fiches produit, soit 1 368 € TTC, et le point clé est que la cession et le comptage des mots figurent sur la facture elle-même.
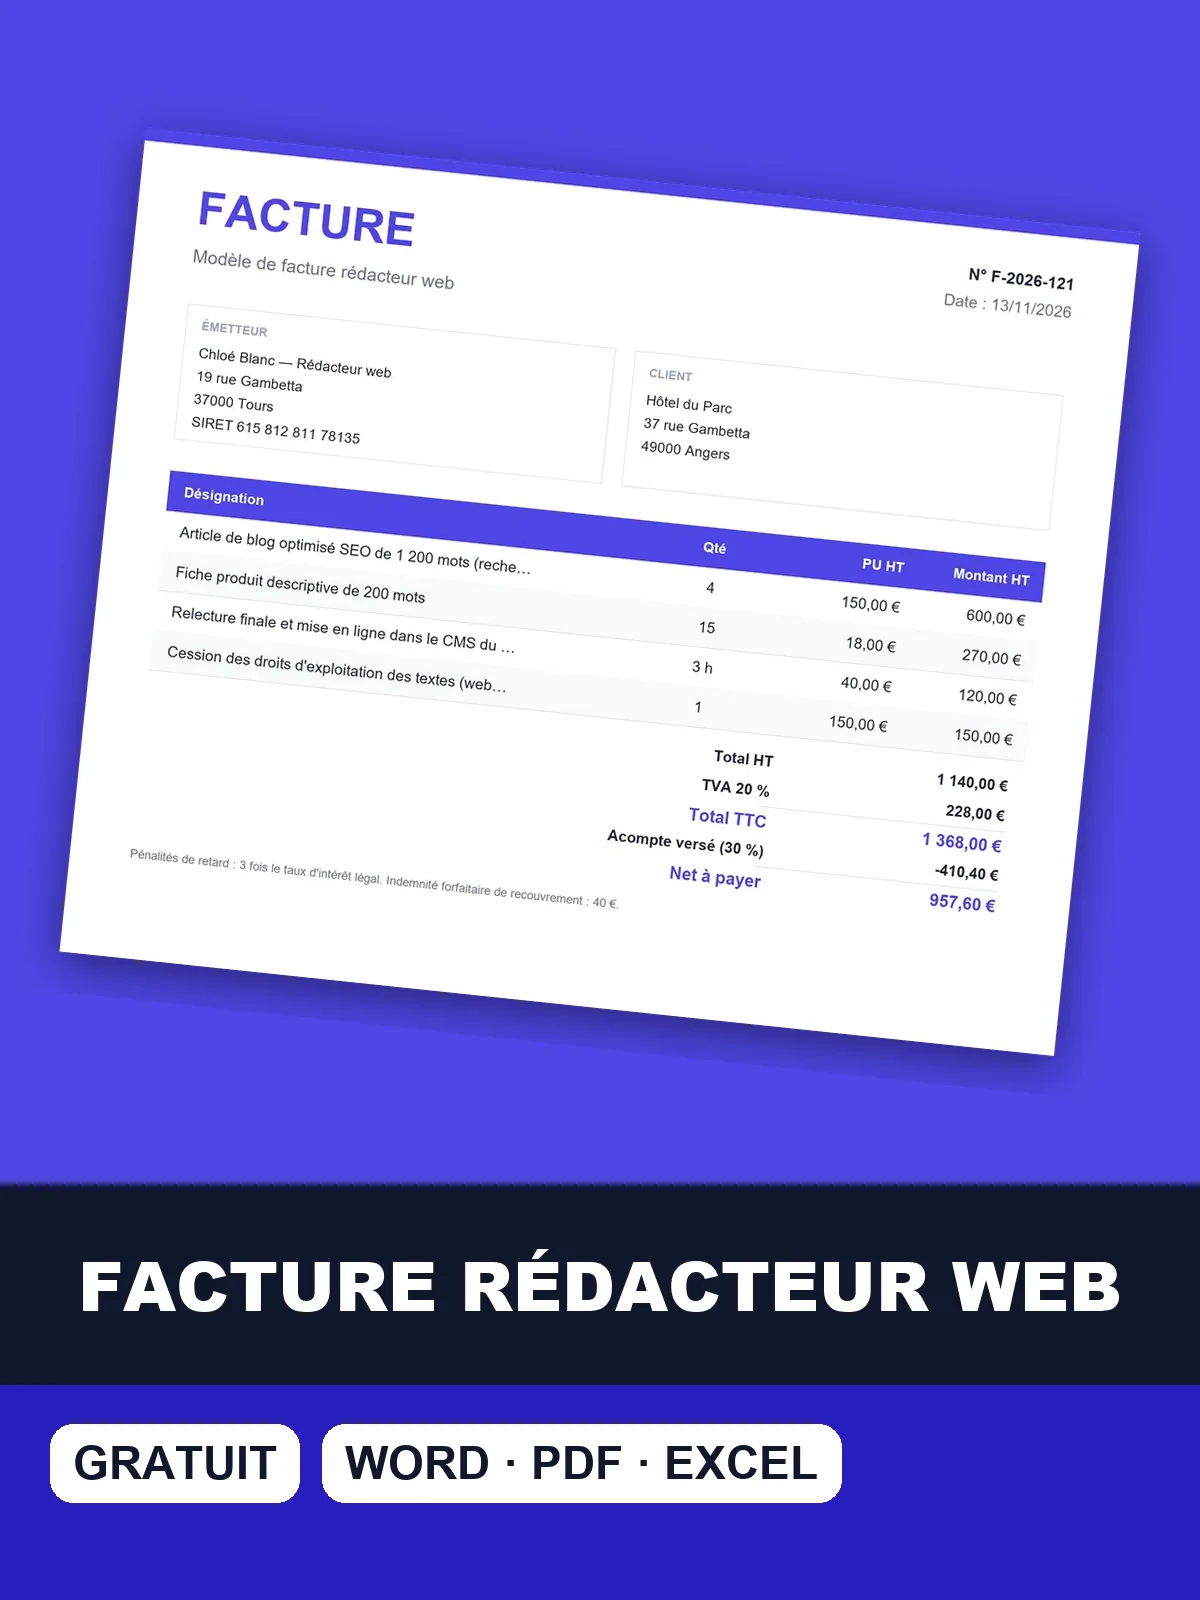
Téléchargez le modèle de facture rédacteur web
Téléchargez le modèle de facture rédacteur web prérempli avec articles et fiches produit, en PDF, Word ou Excel, puis adaptez-le.
Taux de TVA du rédacteur web selon le pays de son client
Dans cet exemple : 20 %. La rédaction de contenus web est une prestation de services imposable au taux normal de 20 %. (art. 278 du CGI)
En franchise en base (art. 293 B du CGI), la facture est hors taxe avec la mention « TVA non applicable, art. 293 B du CGI » ; client professionnel établi dans l'UE : facture sans TVA française avec la mention « Autoliquidation » (art. 259-1 du CGI).
Le régime dépend du lieu d'établissement du client et de son statut. Pour un client établi en France, la TVA se calcule au taux normal de 20 % sur les articles et les fiches, comme dans l'exemple de ce modèle. La franchise en base, si vous en bénéficiez, s'affiche par la mention « TVA non applicable, art. 293 B du CGI ».
Pour un professionnel établi dans un autre État membre de l'Union, la facture est émise sans TVA française, avec la mention « Autoliquidation » et son numéro de TVA intracommunautaire. Pour un client hors Union, comme la Suisse ou le Royaume-Uni, la mention est « TVA non applicable – art. 259-1 du CGI ». Vérifiez ces éléments avant d'émettre, car une facture mal qualifiée se corrige difficilement.
Facture type : quatre articles SEO et quinze fiches produit
La facture distingue l'article optimisé SEO, facturé à l'unité avec la recherche de mots-clés et la méta-description incluses, et la fiche produit descriptive, facturée à la pièce. La relecture et la mise en ligne sont comptées à l'heure, car elles dépendent du CMS du client. La cession figure en forfait séparé.
Facture n° F-2026-227 — Rédaction d'articles de blog optimisés SEO et de fiches produit pour un site marchand, livrés et mis en ligne
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Article de blog optimisé SEO de 1 200 mots (recherche de mots-clés et méta-description incluses) | 4 | u | 150 € | 600 € |
| Fiche produit descriptive de 200 mots | 15 | u | 18 € | 270 € |
| Relecture finale et mise en ligne dans le CMS du client | 3 | h | 40 € | 120 € |
| Cession des droits d'exploitation des textes (web et réseaux sociaux, France et pays francophones, cinq ans) | 1 | forfait | 150 € | 150 € |
- Total HT
- 1 140 €
- TVA 20 %
- 228 €
- Total TTC
- 1 368 €
- Acompte déjà versé (30 %)
- −410,40 €
- Net à payer
- 957,60 €

Le prix d'un article n'est pas la somme de ses mots : la recherche de mots-clés et la méta-description sont dans le prix unitaire. Si le client demande une version plus longue, le surplus doit être chiffré à part plutôt que d'être absorbé.
Mentions de cession et de paiement à reprendre sur la facture
La facture rappelle la cession sans répéter tout le contrat : une ligne qui nomme les supports, le territoire et la durée suffit à situer l'usage autorisé. Ajoutez le nombre de mots livré pour chaque texte, car c'est le volume qui sert de base au décompte si le client conteste.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Un texte original est une œuvre protégée : le client ne peut l'exploiter que dans le cadre d'une cession écrite qui mentionne distinctement chaque droit cédé et délimite les supports, le territoire et la durée. | Devis et facture | Code de la propriété intellectuelle, art. L131-3 |
| Pour un client professionnel établi dans un autre État membre de l'UE, la facture est émise sans TVA française avec la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client ; pour un client hors UE (Suisse, Royaume-Uni), la mention est « TVA non applicable – art. 259-1 du CGI ». | Facture | CGI, art. 259-1 ; impots.gouv.fr, prestations entre assujettis (mention « autoliquidation ») |
Quand le client est un professionnel, le délai de paiement et les pénalités de retard doivent aussi figurer sur la facture. Pour un article isolé, la facture suit la livraison ; pour une mission de plusieurs semaines, l'acompte précède le travail.
Tarifs de référence pour un article, une fiche ou une page
Les repères ci-dessous couvrent les prestations les plus fréquentes d'un rédacteur freelance. Le prix d'un article dépend du sujet, des sources à consulter et du niveau d'expertise demandé, d'où une fourchette assez large. Ils donnent un point de comparaison, non une grille imposée.
| Poste | Fourchette | Unité |
|---|---|---|
| Article de blog de 1 000 à 1 500 mots | 70 € – 250 € | € HT / article |
| Fiche produit courte | 10 € – 30 € | € HT / fiche |
| Page de site web (300 à 500 mots) | 60 € – 200 € | € HT / page |
| Livre blanc (3 000 à 5 000 mots) | 600 € – 2 000 € | € HT / forfait |
| Taux journalier rédacteur freelance | 200 € – 400 € | € HT / jour |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Le prix unitaire de l'article, placé au milieu de la fourchette, inclut la recherche de mots-clés. La fiche produit, plus courte, reste dans la moitié basse de sa plage. C'est le nombre de pièces qui fait le total, et non le prix d'une seule.
Ordre de livraison puis de facturation des articles SEO
L'ordre compte : la facture suit la livraison, et la livraison suit le paiement lorsque la relation est nouvelle.
- Si le devis est accepté, reprenez le modèle de devis rédacteur web pour fixer le volume et les droits.
- Pour une mission de plusieurs semaines, encaissez l'acompte de 30 % sur une facture d'acompte avant de commencer.
- Livrez les textes en fichier, avec le nombre de mots de chacun et la liste des révisions prévues.
- Relisez, mettez en ligne dans le CMS du client, et notez le temps passé sur la relecture.
- Émettez la facture à la livraison, puis conditionnez la remise de la version finale au règlement du solde.
Sources : Code de la propriété intellectuelle, art. L131-3 · CGI, art. 259-1 ; impots.gouv.fr, prestations entre assujettis (mention « autoliquidation ») · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture rédacteur web
Dois-je mentionner la cession de droits d'auteur sur ma facture de rédacteur web ?
Oui, la cession doit être écrite, et la facture est l'endroit où elle se voit. Une ligne distincte doit nommer chaque droit cédé, les supports, le territoire et la durée. Le devis peut contenir les mêmes éléments, mais la facture sert de preuve au moment de la publication. Sans cette précision, le client publie sans titre clair, et vous ne pouvez pas démontrer l'étendue de l'usage autorisé en cas de reprise par un tiers.
Quelle mention de TVA mettre sur ma facture de rédacteur web en micro-entreprise ?
Si vous êtes en franchise en base, la mention est « TVA non applicable, art. 293 B du CGI », et le montant HT est le total à payer. Si vous facturez la TVA, le taux normal de 20 % s'applique et doit apparaître distinctement. Pour un client professionnel établi dans un autre pays de l'Union, la mention devient l'autoliquidation. Choisissez votre régime avec votre comptable, car il conditionne toute la facturation qui suit.
Quelle mention porter sur la facture d'un client situé en Suisse ou en Belgique ?
Pour un client belge établi dans l'Union, la facture est émise sans TVA française avec la mention « Autoliquidation » et son numéro intracommunautaire, à condition qu'il soit professionnel. Pour un client suisse, la mention est « TVA non applicable – art. 259-1 du CGI ». Vérifiez le statut du client et demandez son numéro avant l'envoi, car une mention erronée oblige à réémettre la facture. Gardez une trace de cette justification dans votre dossier.
Comment facturer un article de blog livré en plusieurs fois ?
Facturez chaque article dès sa livraison, en précisant son titre, son nombre de mots et la date de remise, sauf accord de facturation globale. Si une partie est livrée avant la fin du mois, la facture mensuelle peut regrouper les livraisons, à condition de les lister une par une. Un article livré en deux temps, par exemple un plan puis la rédaction, se facture à l'étape finale, sauf si le contrat prévoit un acompte. Le principe reste le même : la facture doit correspondre à un texte réellement remis.
Faut-il facturer les tours de corrections en plus de l'article ?
Seulement au-delà de ceux inclus dans le devis. Si le devis prévoit deux tours de corrections, les suivants se chiffrent à l'heure ou à la ligne, selon ce qui a été convenu. La facture doit distinguer la rédaction et les corrections supplémentaires, pour que le client voie clairement ce qu'il paie. Tenez un suivi simple des demandes, avec la date et l'objet de chaque tour, afin de justifier la ligne en cas de contestation.