Modèle de facture de rétrocession d’honoraires
Une facture de rétrocession d'honoraires constate la somme reversée au praticien qui a effectué un remplacement. Cette page donne un exemple sans TVA, les règles d'exonération des soins qui s'y appliquent et les points que les sources vérifiées laissent ouverts.
Le modèle au format de votre choix
Téléchargez le modèle de facture de rétrocession prérempli avec cet exemple de remplacement médical, en Word, Excel ou PDF, puis adaptez les périodes et montants.
Exemple chiffré : rétrocession pour deux semaines de remplacement
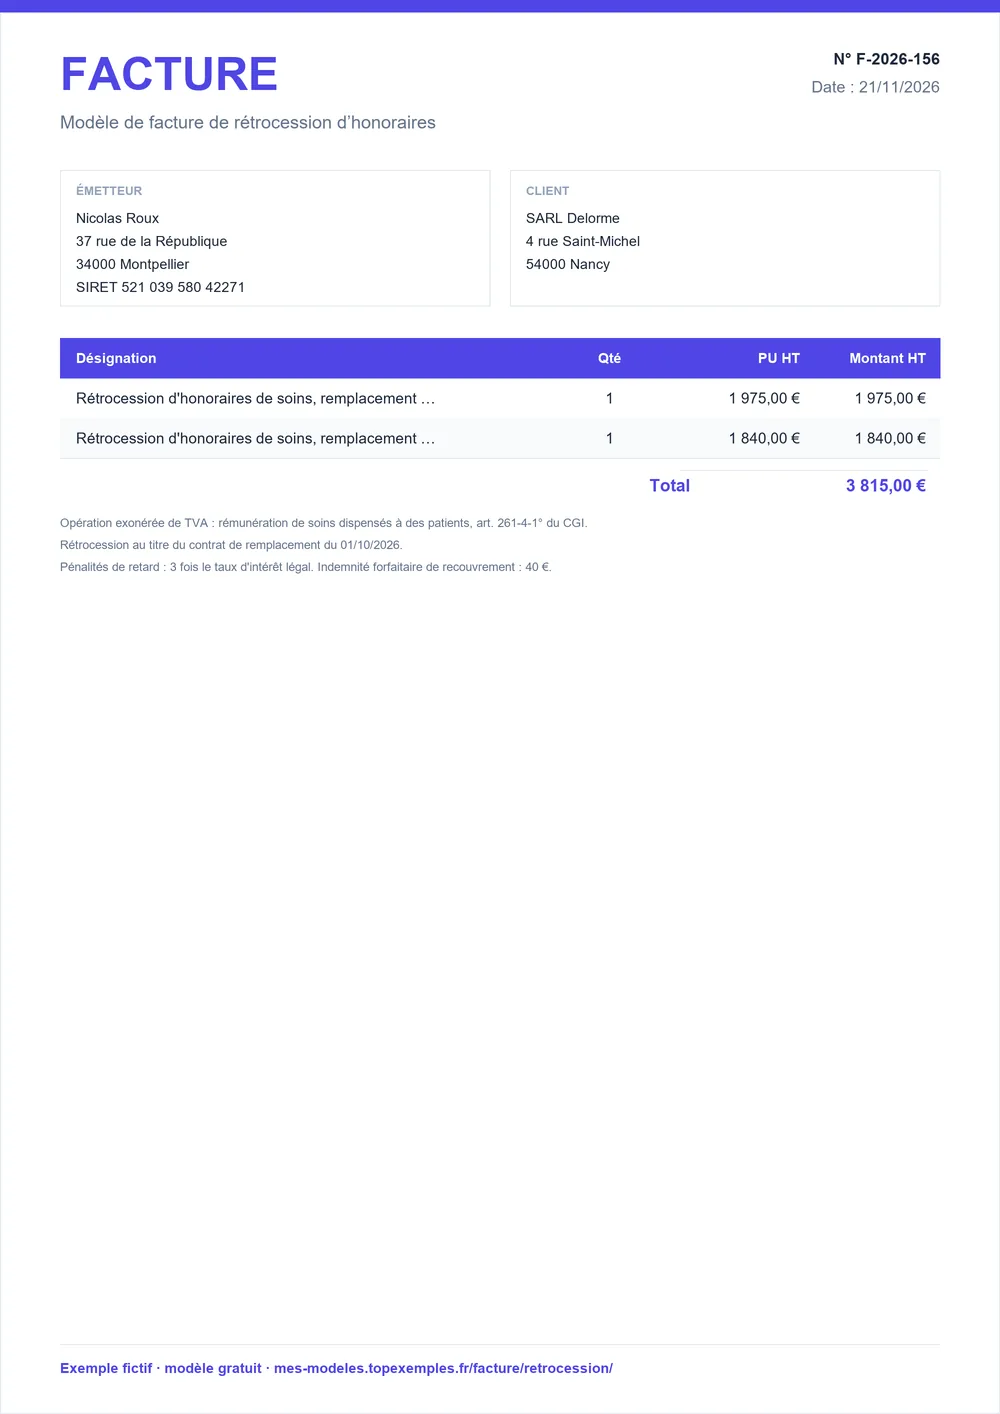
Cette facture constate les honoraires de soins rétrocédés à un médecin remplaçant sur deux semaines de remplacement : une ligne par semaine, avec les dates. Le total est de 3 815 €, soit 3 815 € puisque la TVA est de 0 € : les soins sont exonérés et la facture ne porte aucun montant de TVA.
Facture n° F-2026-018
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Rétrocession d'honoraires de soins, remplacement du 05/10/2026 au 09/10/2026 (5 jours) | 1 | forfait | 1 975 € | 1 975 € |
| Rétrocession d'honoraires de soins, remplacement du 12/10/2026 au 16/10/2026 (5 jours) | 1 | forfait | 1 840 € | 1 840 € |
- Total
- 3 815 €
- Opération exonérée de TVA : rémunération de soins dispensés à des patients, art. 261-4-1° du CGI.
- Rétrocession au titre du contrat de remplacement du 01/10/2026.
Les bases de calcul de la rétrocession (taux, assiette) sont fixées par votre contrat de remplacement : la facture n'en donne que le résultat. Gardez le détail des honoraires encaissés par période pour justifier chaque ligne.
Exonération des soins : ce que les textes disent de la rétrocession
Les soins dispensés par les membres des professions médicales et paramédicales réglementées sont exonérés de TVA sans possibilité d'option (article 261-4-1° du CGI). Le rescrit du BOFiP applique cette exonération aux sommes que le médecin remplacé reverse à son remplaçant. Le tableau résume quatre repères pour votre facture.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les soins dispensés aux personnes par les membres des professions médicales et paramédicales réglementées sont exonérés de TVA, sans possibilité d'option. | Facture | CGI, art. 261-4-1° ; BOFiP, BOI-RES-TVA-000056 |
| Les sommes reversées par le médecin remplacé au médecin remplaçant à l'issue du contrat de remplacement sont exonérées dès lors qu'elles rémunèrent une prestation de soins ; les modalités de versement ne changent pas leur nature. | Facture | BOFiP, BOI-RES-TVA-000056 (rescrit du 09/03/2021) |
| Les opérations exonérées par l'article 261 sont dispensées de facture, sans préjudice des obligations du Code de commerce ; si une facture est émise, la désignation cite la disposition qui justifie l'exonération ou indique sans équivoque la nature de l'opération. | Facture | CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (Remarque 1) |
| Le rescrit traite à part la redevance conservée par le médecin remplacé pour ses frais de fonctionnement : ne la mélangez pas à la ligne de rétrocession. | Facture | BOFiP, BOI-RES-TVA-000056 |
Au 1er janvier 2027, les dispositions de TVA quittent le CGI pour le code des impositions sur les biens et services : l'exonération des soins correspond alors à l'article L. 213-100, selon la table de concordance publiée au Journal officiel du 28 juillet 2026. Jusque-là, citez le CGI.
Rétrocession, redevance de frais et honoraires directs : trois flux à ne pas mélanger
Un cabinet partagé fait circuler trois types de sommes. Seul le premier est l'objet de cette facture.
| Flux | Traitement de la TVA | Document |
|---|---|---|
| Honoraires rétrocédés au remplaçant | Exonérés dès lors qu'ils rémunèrent des soins | Facture de rétrocession (cette page) |
| Redevance conservée par le médecin remplacé pour ses frais de fonctionnement | Traitée à part par le rescrit ; non détaillée ici | Document distinct, à faire confirmer |
| Honoraires facturés directement à un patient | Soins exonérés des professions médicales et paramédicales | Facture de médecin |
Établir la facture de rétrocession à la fin du remplacement
- Identifiez les deux praticiens : nom, adresse et SIREN de chacun.
- Précisez le contrat de remplacement et la période couverte, avec une ligne par période.
- Reportez le montant rétrocédé de chaque période, sans TVA.
- Citez l'exonération : la disposition (article 261-4-1° du CGI) ou, à défaut, la nature de l'opération, soit des soins dispensés à des patients.
- Numérotez dans une séquence continue, datez la facture et indiquez les modalités et la date de règlement.
Pour une mission facturée sous forme d'honoraires, comparez avec le modèle de note d'honoraires.
Dispense de facture pour les soins : pourquoi émettre quand même un document
Les opérations exonérées par l'article 261 du CGI sont dispensées de facture au titre de l'article 289 du CGI. Cette dispense n'écarte pas les obligations que le Code de commerce peut imposer par ailleurs, et la rétrocession se règle entre deux professionnels qui ont besoin d'une trace écrite : période, montant, contrat.
Si vous émettez une facture, citez la disposition qui justifie l'exonération ou indiquez sans équivoque la nature de l'opération. Les sources vérifiées pour cette page ne donnent pas de libellé officiel unique pour cette mention : l'exemple ci-dessus en propose un clair, à adapter avec votre comptable. Les autres cas d'absence de TVA sont réunis sur la page facture sans TVA.
Contrôle avant d'envoyer la facture de rétrocession
- Identité, adresse et SIREN des deux praticiens.
- Contrat de remplacement et période de chaque ligne.
- Montant rétrocédé par période, sans la redevance de frais.
- Exonération citée : disposition ou nature de l'opération.
- Aucun montant de TVA sur une facture exonérée.
- Numéro unique, séquence continue, date de règlement.
Conservez la facture et le détail des honoraires pendant 10 ans, avec le contrat de remplacement qui fixe les modalités de la rétrocession.
Sources : CGI, art. 261-4-1° ; BOFiP, BOI-RES-TVA-000056 · BOFiP, BOI-RES-TVA-000056 (rescrit du 09/03/2021) · CGI, art. 289 ; BOFiP, BOI-TVA-DECLA-30-20-10-10 (Remarque 1) · BOFiP, BOI-RES-TVA-000056 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture retrocession
Une rétrocession d'honoraires est-elle soumise à la TVA ?
Non, lorsqu'elle rémunère des soins dispensés à des patients. Les soins des professions médicales et paramédicales réglementées sont exonérés de TVA sans option, et le BOFiP précise que les sommes reversées par le médecin remplacé au médecin remplaçant le sont aussi, quelles que soient les modalités de versement. La facture ne porte donc aucun montant de TVA, mais cite l'exonération. Le rescrit date du 9 mars 2021.
Qui émet la facture de rétrocession ?
Le plus souvent, c'est le praticien qui reçoit la somme rétrocédée, par exemple le remplaçant, qui établit le document à l'attention du praticien qui la reverse. Les sources vérifiées pour cette page ne définissent pas ce document : elles traitent seulement du régime de TVA des sommes reversées. Convenez de l'émetteur et du rythme dans le contrat de remplacement, puis appliquez-le à chaque période.
Quelles mentions mettre sur une facture de rétrocession d'honoraires ?
Reprenez les mentions d'une facture ordinaire : identité des deux praticiens, numéro unique, date, désignation par période, montant, date de règlement. Ajoutez l'exonération en citant la disposition (article 261-4-1° du CGI) ou, à défaut, la nature de l'opération exonérée, sans ambiguïté. Aucun libellé officiel unique n'est confirmé dans les sources vérifiées : formulez-le clairement. Gardez le même libellé sur toutes vos factures de rétrocession.
La redevance de mise à disposition du cabinet est-elle exonérée comme la rétrocession ?
Pas forcément. Le rescrit traite à part la redevance que le médecin remplacé conserve pour ses frais de fonctionnement : elle ne suit pas automatiquement le régime des sommes reversées au remplaçant. Les sources vérifiées pour cette page ne détaillent pas son traitement. Ne l'incluez pas dans la ligne de rétrocession et demandez confirmation à votre comptable ou à l'administration fiscale avant de la facturer.
Le même régime vaut-il pour un kinésithérapeute ou une infirmière ?
Oui pour l'exonération des soins, mais la rétrocession n'est confirmée que pour les médecins. Les soins des professions paramédicales réglementées sont exonérés comme ceux des médecins, mais le rescrit vérifié ne traite que le remplacement entre médecins. Pour une rétrocession entre infirmiers ou kinésithérapeutes, appliquez la même logique avec prudence et faites-la confirmer par votre comptable ou l'administration fiscale. Ne présumez rien tant que la confirmation manque.
Faut-il émettre une facture pour des soins exonérés de TVA ?
L'article 289 du CGI dispense de facturer les opérations exonérées par l'article 261, soins compris. Cette dispense n'écarte pas les obligations du Code de commerce, et une trace écrite reste utile entre deux praticiens. Si vous émettez une facture, citez la disposition qui justifie l'exonération ou indiquez sans équivoque la nature de l'opération exonérée, par exemple des soins dispensés à des patients.