Modèle de facture de sous-traitant
Le sous-traitant du bâtiment facture sans TVA lorsque son donneur d'ordre est assujetti : la facture porte « Autoliquidation » et la TVA est due par le preneur. Cette page donne un exemple de 4 430 € HT, le champ exact de la règle, les mentions à écrire et les cas où elle ne s'applique pas.
Le modèle au format de votre choix
Téléchargez le modèle de facture de sous-traitant prérempli avec la mention d'autoliquidation, en Word, Excel ou PDF, puis remplacez le chantier et les travaux.
Champ de l'autoliquidation : quels travaux de sous-traitance sont concernés
L'autoliquidation en sous-traitance ne couvre pas tout ce qu'un sous-traitant facture : seuls les travaux immobiliers sont visés. Le tableau sépare ce qui entre dans la règle de ce qui en sort.
| Dans la règle | Hors de la règle |
|---|---|
| Travaux immobiliers réalisés par un sous-traitant, quel que soit son rang | Prestations intellectuelles, comme un bureau d'études |
| Pour un donneur d'ordre assujetti à la TVA | Location d'engins de chantier |
| Contrat de sous-traitance signé depuis le 1er janvier 2014, ou devis ou bon de commande signé | Fabrication de matériaux spécifiques, qui est une livraison de bien |
| Chantier de bâtiment ou de construction | Nettoyage couvert par un contrat séparé |
Le guide de l'autoliquidation de la TVA en sous-traitance détaille les cas limites.
Pose de carrelage en sous-traitance sur 4 430 € HT : la facture où la TVA n'apparaît pas
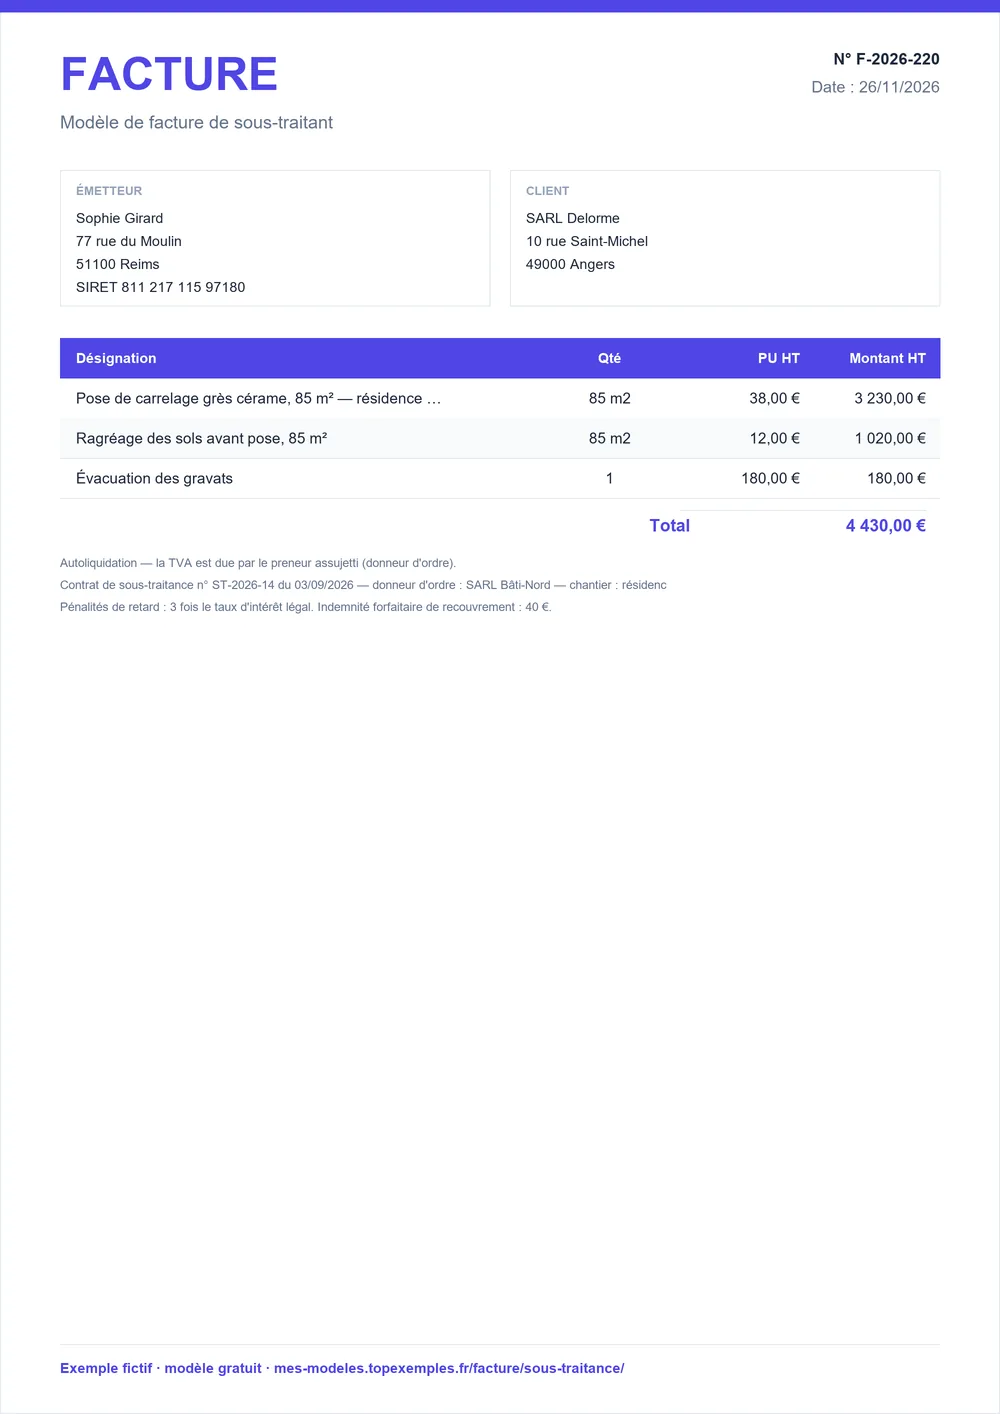
Cet exemple est la facture d'un carreleur sous-traitant d'une entreprise générale : 3 lignes, 4 430 € HT. Aucune TVA n'est exigible auprès du donneur d'ordre : le total TTC est donc égal au HT, soit 4 430 €. La note « Autoliquidation » indique que la TVA est due par le preneur assujetti, et le contrat de sous-traitance est rappelé pour justifier le régime.
Facture n° F-2026-156
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Pose de carrelage grès cérame, 85 m² — résidence Les Tilleuls, lot 7 | 85 | m² | 38 € | 3 230 € |
| Ragréage des sols avant pose, 85 m² | 85 | m² | 12 € | 1 020 € |
| Évacuation des gravats | 1 | forfait | 180 € | 180 € |
- Total
- 4 430 €
- Autoliquidation — la TVA est due par le preneur assujetti (donneur d'ordre).
- Contrat de sous-traitance n° ST-2026-14 du 03/09/2026 — donneur d'ordre : SARL Bâti-Nord — chantier : résidence Les Tilleuls, lot 7.
Les quantités (surface posée, surface ragréée) viennent du relevé de surfaces du chantier : gardez-le avec la facture. Le chantier, le lot et le donneur d'ordre sont nommés pour qu'aucun doute ne subsiste sur l'opération visée.
Six règles de l'autoliquidation en sous-traitance du bâtiment
Le tableau suit le raisonnement du sous-traitant : à quels travaux la règle s'applique, ce que la facture doit dire, comment le montant se déclare et ce qui n'est pas obligatoire. Il complète les mentions ordinaires de la facture, qui restent dues : numéro, dates, identité des parties, désignation et prix.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'autoliquidation ne vise que les travaux immobiliers réalisés par un sous-traitant, quel que soit son rang, pour le compte d'un preneur assujetti à la TVA. | Facture | CGI, art. 283-2 nonies ; BOFiP, BOI-TVA-DECLA-10-10-20 (§531-534) |
| Sont exclues : les prestations intellectuelles (bureaux d'études), la location d'engins, la fabrication de matériaux spécifiques (livraison de bien) et le nettoyage faisant l'objet d'un contrat séparé. | Facture | BOFiP, BOI-TVA-DECLA-10-10-20 (§531-534) |
| La facture ne mentionne pas la TVA exigible, fait apparaître distinctement que la TVA est due par le preneur assujetti et porte la mention « autoliquidation ». | Facture | BOFiP, BOI-TVA-DECLA-10-10-20 (§536-537) |
| Le sous-traitant déclare le montant hors taxes en « autres opérations non imposables » et peut déduire sa TVA d'amont. | Facture | BOFiP, BOI-TVA-DECLA-10-10-20 (§536-537) |
| Le numéro de TVA du preneur n'est pas obligatoire pour cette autoliquidation. L'exigibilité n'est pas modifiée : le preneur autoliquide la TVA au paiement de la prestation. | Facture | FAQ DGFiP, autoliquidation des travaux de construction |
| La règle s'applique aux contrats de sous-traitance signés à compter du 1er janvier 2014 ; à défaut de contrat formel, un devis ou un bon de commande signé en tient lieu. | Facture | BOFiP, BOI-TVA-DECLA-10-10-20 (§531-537) |
Au moindre doute sur la nature des travaux ou sur la qualité du preneur, demandez conseil avant d'envoyer la facture. Une erreur de régime se corrige ensuite par une facture rectificative ou un avoir, ce qui coûte du temps aux deux entreprises.
Qui fait quoi : le sous-traitant, le donneur d'ordre et la déclaration de TVA
L'autoliquidation répartit les tâches entre deux entreprises. La règle ne change pas le moment où la TVA est due : seule la personne qui la déclare change.
| Entreprise | Ce qu'elle fait |
|---|---|
| Sous-traitant | Émet une facture sans TVA exigible, avec la mention « autoliquidation », déclare le montant HT en « autres opérations non imposables » et déduit sa TVA d'amont |
| Donneur d'ordre (preneur) | Déclare et acquitte la TVA à la place du sous-traitant, au paiement de la prestation, et non à la réception de la facture |
| En cas d'oubli | L'omission de la taxe exigible sur la déclaration est sanctionnée par une amende de 5 % de la somme déductible (art. 1788 A du CGI) |
Sous-traitant en franchise en base : facture hors taxes et pas d'autoliquidation
Un sous-traitant en franchise en base de TVA n'est pas dans le même cas : il facture hors taxes avec la mention « TVA non applicable, art. 293 B du CGI », et l'entreprise principale n'autoliquide pas, puisqu'aucune taxe n'est due.
La distinction compte pour les auto-entrepreneurs du bâtiment, souvent sous-traitants. Tant que la franchise s'applique, utilisez le modèle de facture auto-entrepreneur. Dès que vous facturez la TVA et que vos travaux relèvent de la sous-traitance, l'autoliquidation s'applique comme pour toute entreprise. Le numéro de TVA du donneur d'ordre n'est pas obligatoire sur la facture, le vôtre l'est toujours.
Facturer une sous-traitance en six étapes, du contrat à la déclaration
- Vérifiez le contrat : sous-traitance signée depuis le 1er janvier 2014, ou devis ou bon de commande signé à défaut de contrat formel.
- Confirmez la nature des travaux : travaux immobiliers, pour un donneur d'ordre assujetti.
- Chiffrez en hors taxes sans calculer de TVA exigible.
- Écrivez la mention « Autoliquidation » et précisez que la TVA est due par le preneur.
- Nommez le chantier, le lot, le donneur d'ordre et le contrat.
- Déclarez le montant HT en « autres opérations non imposables » et conservez la facture 10 ans.
Pour la facturation directe d'un chantier à un maître d'ouvrage, voyez le modèle de facture BTP.
Dernière relecture avant l'envoi : sept points propres à la sous-traitance
- Les travaux sont immobiliers et le donneur d'ordre est assujetti à la TVA.
- Un contrat de sous-traitance, un devis ou un bon de commande signé existe.
- La facture ne détaille aucune TVA exigible.
- La mention « Autoliquidation » est écrite, avec l'indication que la TVA est due par le preneur.
- Le chantier, le lot et le donneur d'ordre sont identifiés.
- Votre numéro de TVA figure sur la facture.
- Le montant HT est reporté en « autres opérations non imposables » sur votre déclaration.
Hors travaux immobiliers : ce que l'autoliquidation de cette page ne couvre pas
Cette autoliquidation est limitée aux travaux immobiliers sous-traités. Un artisan qui fournit un matériau, loue une machine ou rend une prestation intellectuelle ne l'applique pas, même sur un chantier de bâtiment.
D'autres autoliquidations existent, par exemple pour une prestation facturée à une entreprise d'un autre État de l'Union européenne : elles ont leurs propres conditions et leurs propres mentions. Le tableau des motifs de facturation sans TVA est sur la page facture sans TVA. Les autres règles de TVA de la sous-traitance hors bâtiment ne sont pas traitées ici : demandez conseil à votre expert-comptable.
Sources : CGI, art. 283-2 nonies ; BOFiP, BOI-TVA-DECLA-10-10-20 (§531-534) · BOFiP, BOI-TVA-DECLA-10-10-20 (§531-534) · BOFiP, BOI-TVA-DECLA-10-10-20 (§536-537) · FAQ DGFiP, autoliquidation des travaux de construction · BOFiP, BOI-TVA-DECLA-10-10-20 (§531-537) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture sous traitant
Quelle mention porter sur une facture de sous-traitance avec autoliquidation ?
La facture ne mentionne pas de TVA exigible, fait apparaître que la TVA est due par le preneur assujetti et porte la mention « autoliquidation ». L'indication de l'article de loi qui justifie le régime n'est pas exigée pour cette mention. Le total TTC est donc égal au total HT. Ajoutez les mentions ordinaires : numéro, dates, identité des parties, désignation des travaux et prix.
Quand faut-il appliquer l'autoliquidation en sous-traitance ?
Quand vous réalisez des travaux immobiliers en tant que sous-traitant, quel que soit votre rang, pour un preneur assujetti à la TVA. La règle vise les contrats de sous-traitance signés à compter du 1er janvier 2014 ; sans contrat formel, un devis ou un bon de commande signé en tient lieu. Les prestations intellectuelles, la location d'engins et le nettoyage sous contrat séparé en sont exclus.
Un auto-entrepreneur sous-traitant doit-il appliquer l'autoliquidation ?
Non, s'il est en franchise en base de TVA : il facture hors taxes avec la mention « TVA non applicable, art. 293 B du CGI », et l'entreprise principale n'autoliquide pas. S'il a perdu la franchise et facture la TVA, il applique l'autoliquidation comme tout sous-traitant du bâtiment, pour des travaux immobiliers sous-traités à un preneur assujetti.
Que devient la TVA d'une facture en autoliquidation ?
Le sous-traitant déclare le montant hors taxes en « autres opérations non imposables » et peut déduire sa TVA d'amont. Le donneur d'ordre autoliquide la TVA : elle est exigible à la date du paiement de la prestation, non à la réception de la facture. L'omission de la taxe exigible sur la déclaration est sanctionnée par une amende de 5 % de la somme déductible.
Le numéro de TVA du donneur d'ordre est-il obligatoire sur la facture ?
Non, pour l'autoliquidation des travaux de sous-traitance du bâtiment, le numéro de TVA du preneur n'est pas obligatoire. Indiquez-le tout de même si vous le connaissez, avec le nom du donneur d'ordre, le chantier et le contrat : la facture sera plus facile à contrôler. Votre propre numéro de TVA reste exigé, sauf facture d'au plus 150 € HT.
Que faire si le contrat de sous-traitance n'est pas écrit ?
Un devis ou un bon de commande signé tient lieu de contrat formel pour l'autoliquidation, à condition que les travaux soient immobiliers et que l'accord date du 1er janvier 2014 ou après. Conservez ce document signé avec la facture : il justifie l'absence de TVA collectée par le sous-traitant et le régime appliqué par le donneur d'ordre.