Modèle de facture wedding planner
Le solde d'un mariage se facture en deux parties distinctes : les honoraires de coordination, à 20 % de TVA, et les sommes avancées au nom des mariés, hors TVA sur mandat. Ce modèle gratuit chiffre la coordination du jour J et le suivi des prestataires pour quatre-vingt-dix invités, acompte déduit.
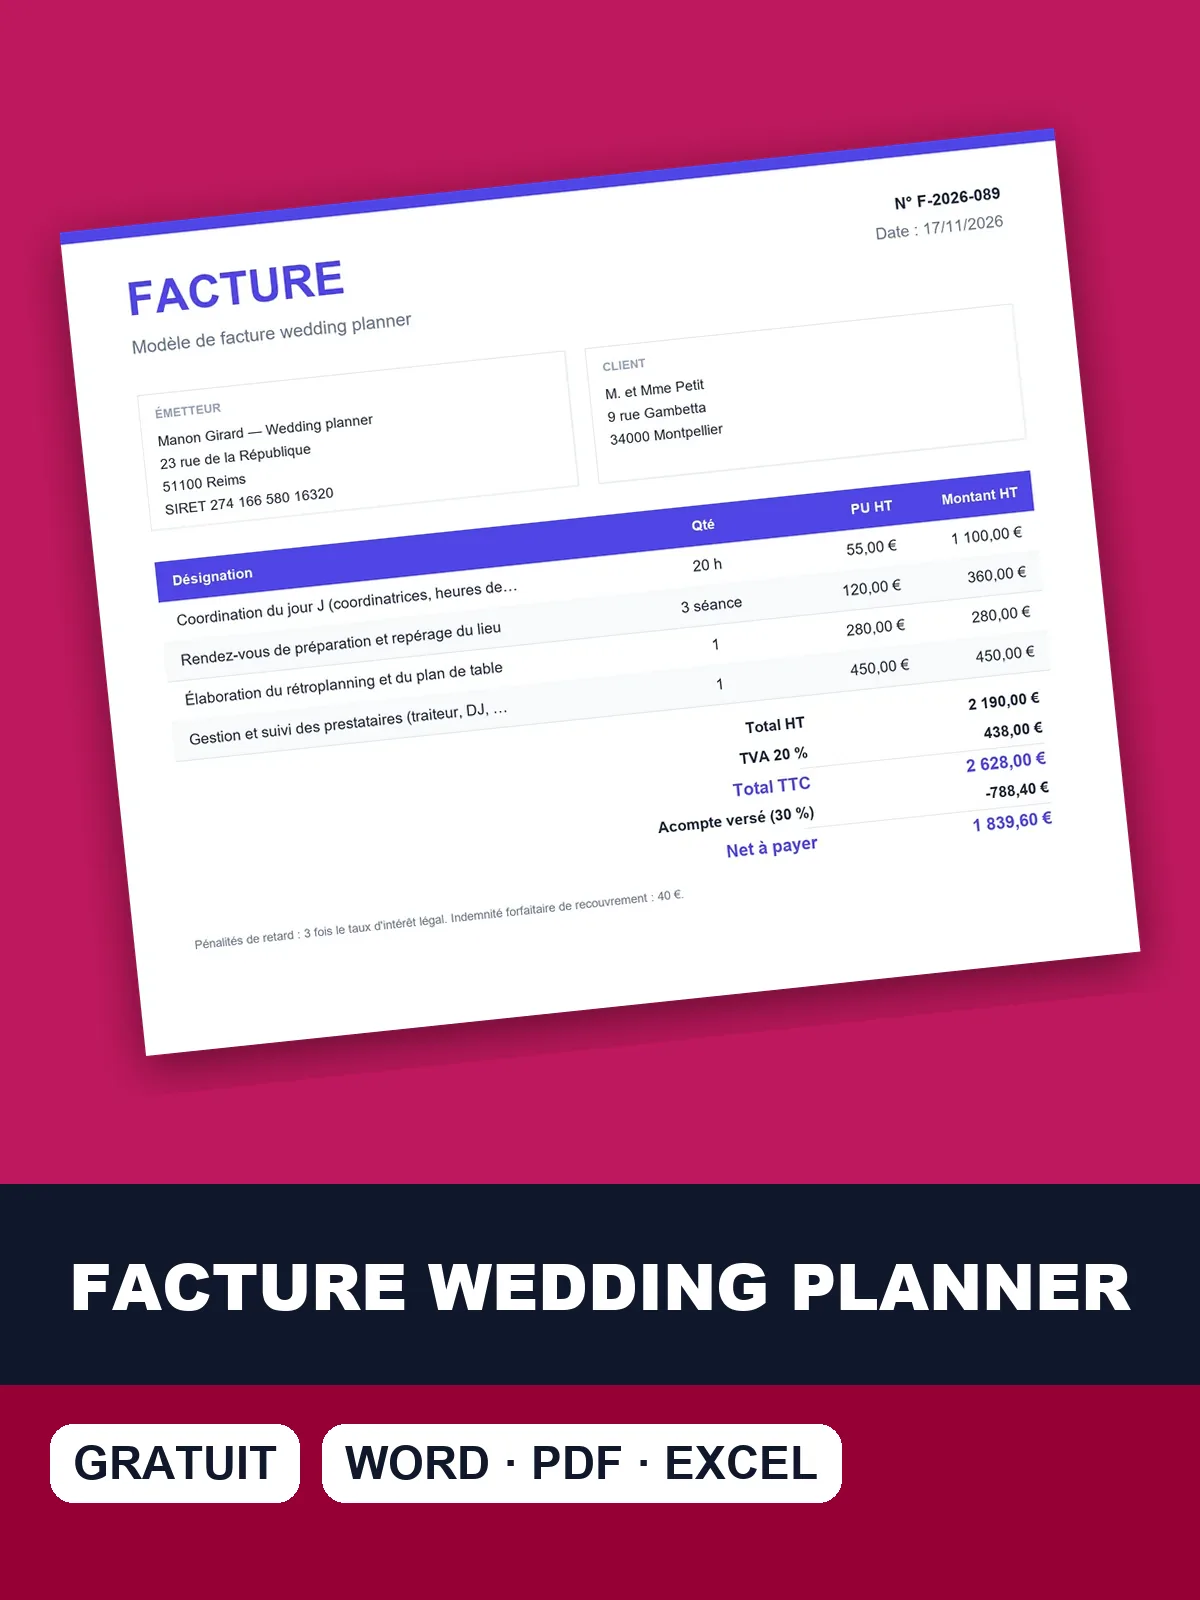
Téléchargez le modèle de facture wedding planner
Téléchargez le modèle de facture wedding planner prérempli avec la coordination du jour J et le suivi des prestataires, puis ajustez heures, séances et acompte.
Coordination du jour J et suivi des prestataires d'un mariage
Cette facture clôture une mission plus courte que l'organisation complète : le couple a déjà choisi ses prestataires et confie la fin du parcours. Elle compte les heures de présence le jour J, les rendez-vous de préparation et le repérage du lieu, le rétroplanning et le plan de table, puis le suivi des prestataires (traiteur, DJ, fleuriste, photographe). 4 lignes, 2 190 € hors taxes.
Facture n° F-2026-943 — Coordination du jour J et suivi des prestataires pour un mariage de quatre-vingt-dix invités
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Coordination du jour J (coordinatrices, heures de présence cumulées) | 20 | h | 55 € | 1 100 € |
| Rendez-vous de préparation et repérage du lieu | 3 | séance | 120 € | 360 € |
| Élaboration du rétroplanning et du plan de table | 1 | forfait | 280 € | 280 € |
| Gestion et suivi des prestataires (traiteur, DJ, fleuriste, photographe) | 1 | forfait | 450 € | 450 € |
- Total HT
- 2 190 €
- TVA 20 %
- 438 €
- Total TTC
- 2 628 €
- Acompte déjà versé (30 %)
- −788,40 €
- Net à payer
- 1 839,60 €
Le couple a versé 788,40 € à la signature du devis ; ce montant est déduit des 2 628 € pour afficher un net à payer de 1 839,60 €. Le jour J se décompte en heures cumulées : indiquez le nombre de coordinatrices présentes et la plage horaire couverte, car c'est la ligne la plus facile à contester sans ce détail.
Ce qui fait contester une facture de mariage au moment du solde
Sur une facture de mariage, les erreurs se paient au moment du solde : le couple conteste une ligne, la TVA est redressée, ou l'organisateur ne retrouve plus ce qu'il avait promis. Les quatre cas ci-dessous couvrent le montage des prestataires, l'échéancier, le forfait de coordination et le taux de TVA. Relisez-les avant d'envoyer le solde.
- Refacturer les prestataires (traiteur, fleuriste, DJ) mêlés à ses honoraires sans mandat écrit Sans mandat exprès ni compte rendu, les sommes avancées ne sont pas des débours : elles entrent dans la base de TVA du wedding planner. À faire : Choisir dès le devis, et par écrit, entre un mandat avec contrats au nom des mariés (débours) et des prestations achetées puis revendues par le planner.
- Ne prévoir ni échéancier ni clause d'annulation ou de report Sans clause, les sommes versées sont des arrhes : le client peut renoncer en les perdant, mais les frais déjà engagés auprès des prestataires ne sont pas couverts. À faire : Fixer un échéancier (acompte à la signature, étapes, solde) et un barème d'annulation et de report dans le devis.
- Facturer une coordination « forfaitaire » sans lister les heures et prestations incluses Le jour J, le désaccord porte sur ce qui était compris : le forfait devient difficile à opposer au client. À faire : Détailler le nombre d'heures de présence, le nombre de coordinateurs, les rendez-vous inclus et les prestations exclues.
- Appliquer 10 % de TVA parce que le mariage comprend un repas Le taux de 10 % vise la restauration, pas l'organisation ; la coordination et le conseil relèvent de 20 %. À faire : Facturer l'organisation à 20 % ; le repas est facturé par le traiteur à son propre taux.
Si une erreur a déjà quitté votre boîte mail, ne modifiez pas la facture : annulez-la par une facture d'avoir, puis émettez la bonne avec un nouveau numéro. Le couple suit ainsi le fil de la correction.
Traitement en TVA des débours et des arrhes d'un mariage
Deux règles font la particularité d'une facture de mariage : le traitement en TVA des sommes avancées aux prestataires et la qualification des versements anticipés. Le tableau détaille ces deux règles et cite leurs sources. À côté, la facture porte les mentions habituelles : identité des parties, numéro, date de la prestation, prix hors taxes de chaque ligne, TVA et total TTC.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Pour que les sommes avancées aux prestataires ne soient pas imposées à la TVA (débours), il faut un mandat exprès, des contrats et factures des prestataires au nom des mariés, un compte rendu précis des dépenses et leur justification. | Devis et facture | CGI, art. 267, II-2° ; BOFiP BOI-TVA-BASE-10-10-30 |
| Sauf stipulation contraire, avec un consommateur, les sommes versées d'avance sont des arrhes : le client qui renonce les perd, le professionnel qui annule les restitue au double ; un échéancier avec clause d'annulation est donc indispensable. | Devis et facture | Code de la consommation, art. L214-1 |
Quand il y a des débours, annexez à la facture le compte rendu des dépenses avec les factures des prestataires établies au nom des mariés : elles justifient que ces sommes restent hors de votre base de TVA.
Solde de la facture de mariage, ligne par ligne
- Reprenez le devis signé et son échéancier : honoraires, acomptes encaissés, conditions d'annulation.
- Reportez chaque ligne réalisée avec son unité (heures de présence, séances, forfaits) et la date ou la période d'exécution.
- Ajoutez les prestations validées après la signature sur des lignes distinctes, avec la trace de l'accord du couple.
- Appliquez 20 % de TVA à vos honoraires et aux prestations achetées en votre nom ; placez les débours sur mandat à part, sans TVA, avec leur compte rendu.
- Déduisez les acomptes déjà versés en citant leurs numéros de facture, pour obtenir le net à payer.
- Indiquez l'échéance du solde, envoyez la facture et conservez-la dix ans avec le devis et le mandat.
Chaque ligne du devis de mariage doit reparaître sur la facture
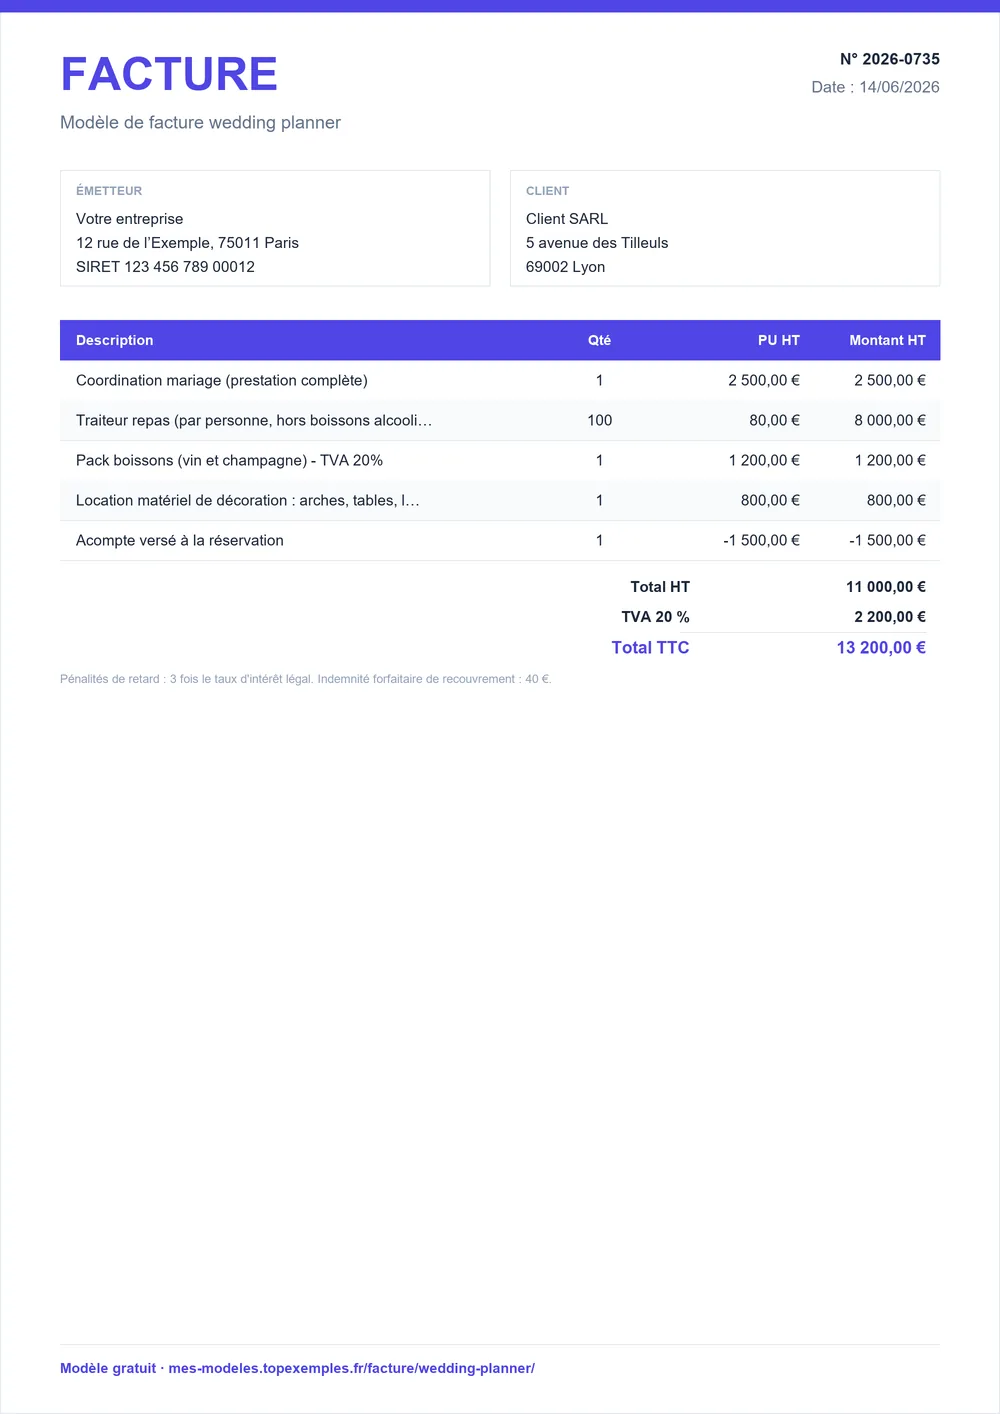
Oui : chaque ligne du devis de wedding planner doit se retrouver sur la facture, avec le même intitulé, parce que le couple a signé ces mots-là. Le devis engage ce que vous promettez (mission, honoraires, échéancier, annulation), la facture rend compte de ce que vous avez réellement fait.
Deux écarts se justifient : une prestation ajoutée avec l'accord du couple, et une durée de présence ajustée quand le devis donnait une estimation. Dans les deux cas, gardez la trace de l'accord (courriel, avenant) ; sans elle, la ligne devient discutable.
La facture ajoute aussi ce que le devis ne pouvait pas contenir : les acomptes réellement encaissés, la date du jour J et, s'il y a des débours, le compte rendu des dépenses engagées pour le compte du couple.
Sources : CGI, art. 267, II-2° ; BOFiP BOI-TVA-BASE-10-10-30 · Code de la consommation, art. L214-1 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture wedding planner
Quelle TVA appliquer à un wedding planner : 20 % ou 10 % ?
20 % sur les honoraires d'organisation et de coordination : c'est une prestation de services au taux normal. Le taux de 10 % vise la restauration, pas l'organisation ; même si le mariage comprend un repas, c'est le traiteur qui le facture, à son propre taux. Seule la franchise en base supprime la TVA, avec la mention de l'article 293 B du CGI.
Comment refacturer les prestataires sans les intégrer à mon chiffre d'affaires ?
En passant par un mandat exprès : les contrats et les factures des prestataires sont établis au nom des mariés, vous payez pour leur compte et vous leur remettez un compte rendu précis des dépenses avec les justificatifs. Ces sommes sont alors des débours, hors base de TVA. Sans ce montage, la prestation que vous revendez entre dans votre chiffre d'affaires.
Comment facturer un échéancier sur plusieurs mois ?
Une facture d'acompte par versement encaissé, avec sa date et sa référence au devis, puis une facture finale qui reprend le prix total de la mission et déduit les acomptes déjà facturés. Le solde apparaît alors sans ambiguïté. Pour un particulier, précisez sur chaque facture s'il s'agit d'un acompte ou d'arrhes, selon ce que le devis a prévu.
Comment facturer une prestation ajoutée après la signature du devis ?
Faites valider la nouveauté par écrit avant de l'exécuter : un avenant ou un devis complémentaire, avec le prix, la date et l'accord du couple. Elle apparaît ensuite sur une ligne distincte de la facture finale, avec son intitulé propre. Sans accord écrit, le couple peut contester le surcoût, même si le travail a été réellement effectué.
Quand émettre la facture finale d'un mariage ?
En général à l'issue de la mission, donc après le jour J, une fois le suivi des prestataires terminé. Les versements perçus avant donnent lieu à des factures d'acompte. Indiquez sur la facture la date de réalisation de la prestation lorsqu'elle diffère de la date d'émission, et fixez l'échéance du solde selon l'échéancier signé.