Modèle de reconnaissance de dette
Une reconnaissance de dette prouve qu’une personne doit une somme à une autre. Pour qu’elle fasse preuve, le débiteur la signe et écrit lui-même la somme en toutes lettres et en chiffres (art. 1376 du Code civil) : le modèle prévoit cette mention manuscrite et les modalités de remboursement.
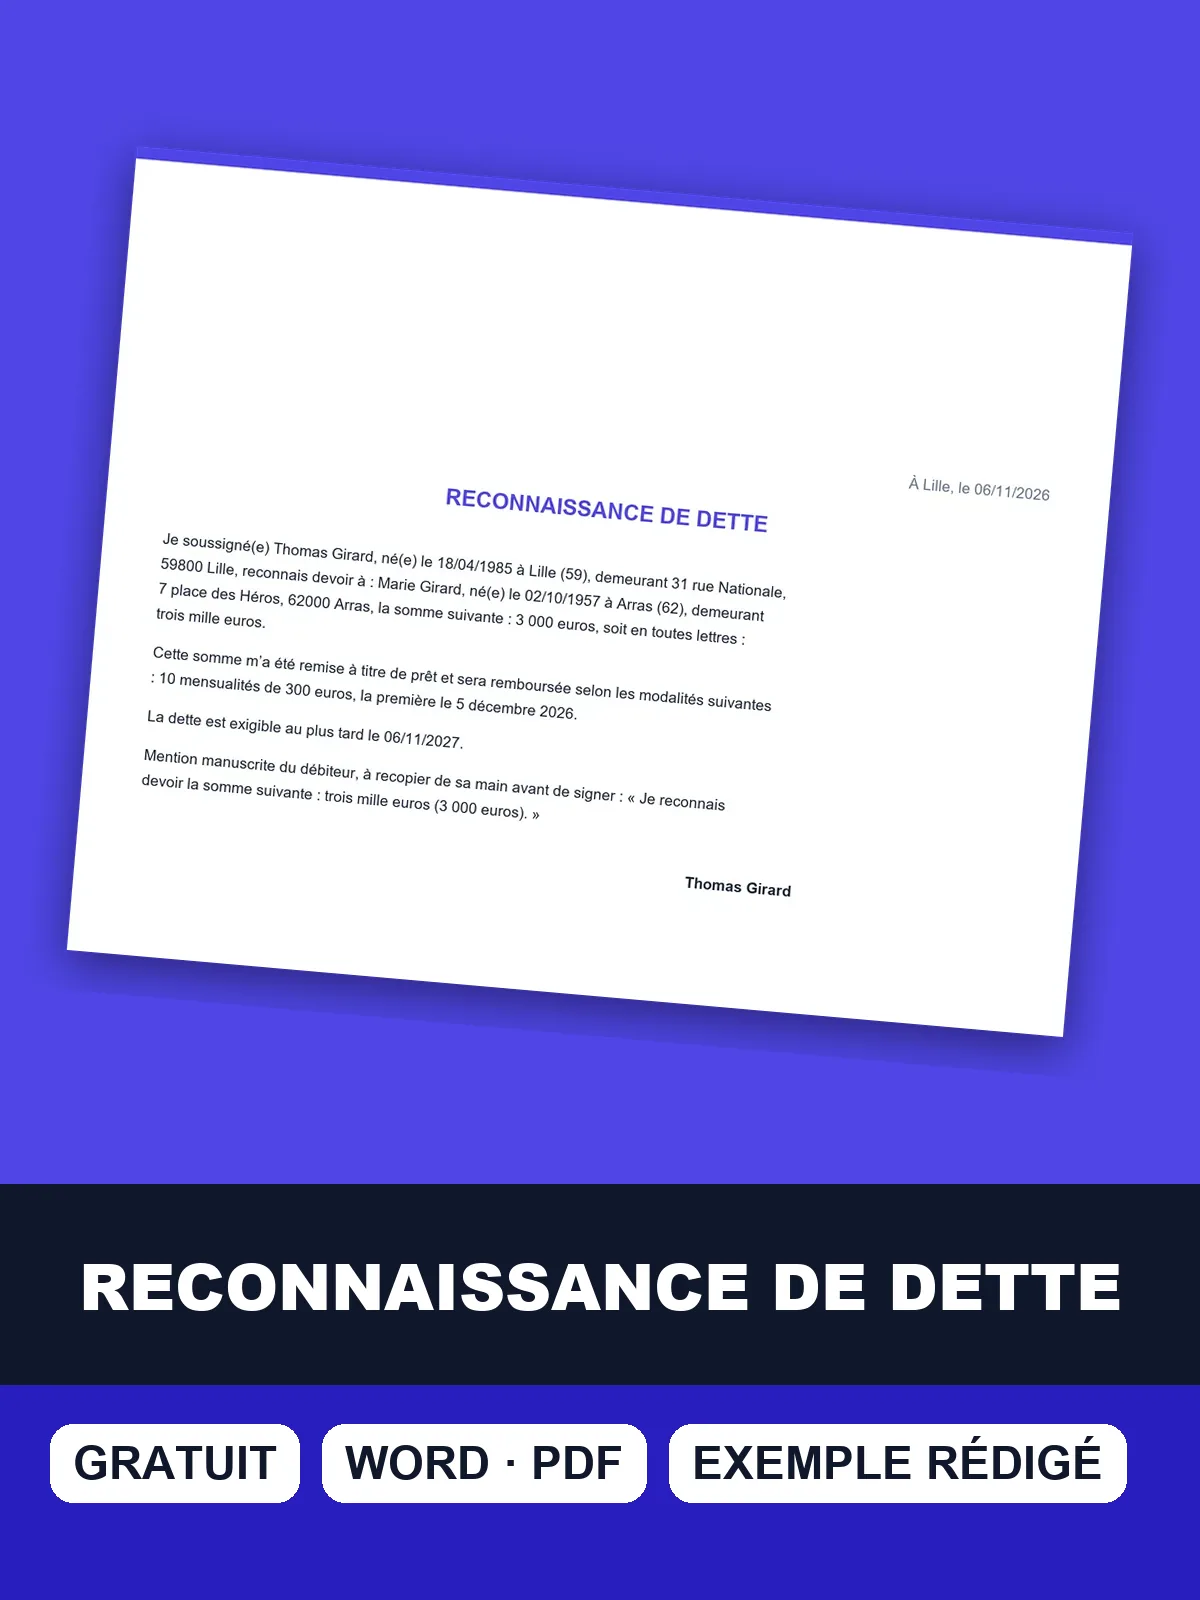
Téléchargez le modèle de reconnaissance de dette
Téléchargez la reconnaissance de dette en blanc ou l’exemple rempli, en Word ou en PDF, avec la mention manuscrite de l’article 1376 à recopier.
La mention manuscrite de l’article 1376 : somme en lettres et en chiffres
L’acte sous signature privée par lequel une seule partie s’engage à payer une somme d’argent ne fait preuve que si le souscripteur l’a signé et a écrit lui-même la somme en toutes lettres et en chiffres. Imprimez le modèle, puis faites recopier la mention à la main par le débiteur avant sa signature : « Je reconnais devoir la somme de… ».
En cas de différence entre la somme en chiffres et celle en lettres, l’acte vaut preuve pour la somme écrite en toutes lettres. Écrivez donc les deux de manière identique. Service-Public recommande la reconnaissance de dette quel que soit le montant ; au-delà de 1 500 €, un écrit est exigé pour prouver la dette (Service-Public F2975). Si la dette n’est pas remboursée, passez par la mise en demeure de payer.
Rédiger une reconnaissance de dette en six étapes
- Identifiez le débiteur et le créancier : nom, prénom, adresse, date et lieu de naissance.
- Indiquez la somme en chiffres et en toutes lettres, identique dans les deux cas.
- Fixez l’échéance : date unique ou calendrier de remboursement.
- Décidez des intérêts : laissez vide s’il n’y en a pas ; sinon, précisez le taux annuel.
- Faites recopier la somme à la main par le débiteur, qui date et signe.
- Conservez l’original côté créancier, et une copie côté débiteur.
Mentions à faire figurer dans la reconnaissance de dette
- Date de l’acte et lieu de signature.
- Nom, prénom, adresse, date et lieu de naissance du débiteur et du créancier.
- Montant en chiffres et en toutes lettres, écrit de la main du débiteur.
- Date d’exigibilité ou modalités de remboursement.
- Taux d’intérêt éventuel, dans la limite du taux de l’usure.
- Signature du débiteur.
Pour compléter, gardez les preuves de versement des fonds (virement, chèque) avec l’acte.
Seuils, intérêts, prescription et déclaration fiscale
Plusieurs règles encadrent un prêt entre particuliers. L’écrit est recommandé quel que soit le montant, les intérêts ont un plafond (taux de l’usure), la créance se prescrit et un prêt dont le montant dépasse 5 000 € sur l’année doit être déclaré à l’administration fiscale avec le formulaire 2062. Le tableau reprend les points à connaître avant de signer.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L’acte sous signature privée par lequel une seule partie s’engage à payer une somme ne fait preuve que si le souscripteur l’a signé et a écrit lui-même la somme en toutes lettres et en chiffres ; en cas de différence, la somme en lettres fait foi. | art. 1376 du Code civil | |
| Reconnaissance de dette recommandée quel que soit le montant ; au-delà de 1 500 €, un écrit est exigé pour prouver la dette. | Service-Public F2975 | |
| Le taux d’intérêt ne peut pas dépasser le taux de l’usure, révisé chaque trimestre par la Banque de France. | Service-Public F2975 | |
| La créance se prescrit en général cinq ans après la date d’exigibilité ; durée contractuelle de 1 à 10 ans possible. | Service-Public F2975 | |
| Les prêts entre particuliers doivent être déclarés à l’administration fiscale lorsque leur montant dépasse 5 000 € sur l’année, en un ou plusieurs prêts, avec ou sans intérêts, avec le formulaire 2062 ; enregistrement facultatif à 125 €. | Service-Public F1059 |
L’absence de déclaration d’un prêt dépassant 5 000 € sur l’année expose à des sanctions fiscales ; Service-Public n’en indique pas le montant.
Prêt de plus de 5 000 € : déclarer le prêt avec le formulaire 2062
Les prêts entre particuliers doivent être déclarés à l’administration fiscale lorsque leur montant dépasse 5 000 € sur l’année, en un ou plusieurs prêts, avec ou sans intérêts. Le formulaire 2062 (un par prêt) est déposé en même temps que la déclaration de revenus, en priorité par l’emprunteur, en ligne via « Déclarations annexes ».
Le prêteur qui perçoit des intérêts doit les déclarer dans ses revenus de capitaux mobiliers. L’enregistrement facultatif du contrat coûte 125 € et lui donne date certaine. À chaque remboursement, le créancier peut remettre un reçu de paiement pour garder la trace des sommes déjà versées.
Dette impayée : relance, mise en demeure et délai de prescription
La créance se prescrit en général cinq ans après la date d’exigibilité ; les parties peuvent prévoir une durée comprise entre 1 et 10 ans. Datez donc précisément l’échéance dans la reconnaissance de dette.
Si le débiteur ne paie pas, commencez par un rappel amiable, puis envoyez une mise en demeure de payer en recommandé. Pour une dette liée à une prestation facturée, la relance de facture impayée reste le bon point de départ. Voyez aussi l’attestation type pour d’autres écrits.
Sources : art. 1376 du Code civil · Service-Public F2975 · Service-Public F1059. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle de reconnaissance de dette
La reconnaissance de dette doit-elle être écrite à la main ?
La mention de la somme, en toutes lettres et en chiffres, doit être écrite par le débiteur lui-même (art. 1376 du Code civil). Le reste du texte peut être imprimé, à condition que le débiteur le signe. Faites donc recopier à la main la ligne « Je reconnais devoir la somme suivante… » avant la signature, puis datez l’acte. Si le débiteur se trompe, recommencez sur une nouvelle feuille plutôt que de raturer la somme.
À partir de quel montant faut-il une reconnaissance de dette ?
Service-Public recommande la reconnaissance de dette quel que soit le montant ; au-delà de 1 500 €, un écrit est exigé pour prouver la dette (F2975). Même sous ce seuil, un écrit signé évite les litiges sur la somme et l’échéance. Gardez aussi la preuve du versement des fonds, par exemple le virement ou la copie du chèque.
Peut-on ajouter des intérêts à un prêt entre particuliers ?
Oui, mais le taux ne peut pas dépasser le taux de l’usure, révisé chaque trimestre par la Banque de France. Le prêteur qui perçoit des intérêts doit les déclarer dans ses revenus de capitaux mobiliers. Si vous ne prévoyez aucun intérêt, laissez le champ vide dans le modèle : la clause n’apparaît pas dans le document.
Un prêt entre particuliers doit-il être déclaré aux impôts ?
Oui, lorsque le montant dépasse 5 000 € sur l’année, en un ou plusieurs prêts, avec ou sans intérêts : additionnez donc tous vos prêts de l’année, pas seulement le dernier. La déclaration se fait avec le formulaire 2062 (un par prêt), déposé avec la déclaration de revenus, en priorité par l’emprunteur. Service-Public précise que des sanctions sont prévues en cas d’oubli, sans indiquer leur montant.
Combien de temps le créancier peut-il réclamer la somme ?
La créance se prescrit en général cinq ans après la date d’exigibilité, selon Service-Public. Les parties peuvent prévoir une durée comprise entre 1 et 10 ans. Écrivez donc une date d’exigibilité précise dans l’acte, car c’est elle qui sert de point de départ au décompte du délai. Si vous prévoyez des échéances échelonnées, détaillez chaque date dans les modalités de remboursement du modèle.
L’enregistrement de la reconnaissance de dette est-il obligatoire ?
Non, il est facultatif. Selon Service-Public, l’enregistrement du contrat de prêt coûte 125 € et lui donne date certaine. Il peut être utile pour un montant important ou une relation tendue entre prêteur et emprunteur. Il ne remplace ni la mention manuscrite de la somme ni la déclaration fiscale au-delà de 5 000 € sur l’année.