Modèle de contrat de prêt
Un contrat de prêt entre particuliers fixe la somme prêtée, la date du versement, les échéances et les intérêts éventuels. Point clé : le prêt qui dépasse 5 000 € sur l’année doit être déclaré à l’administration fiscale avec le formulaire 2062 ; le contrat prépare cette déclaration en réunissant date, montant, durée, taux et échéancier.
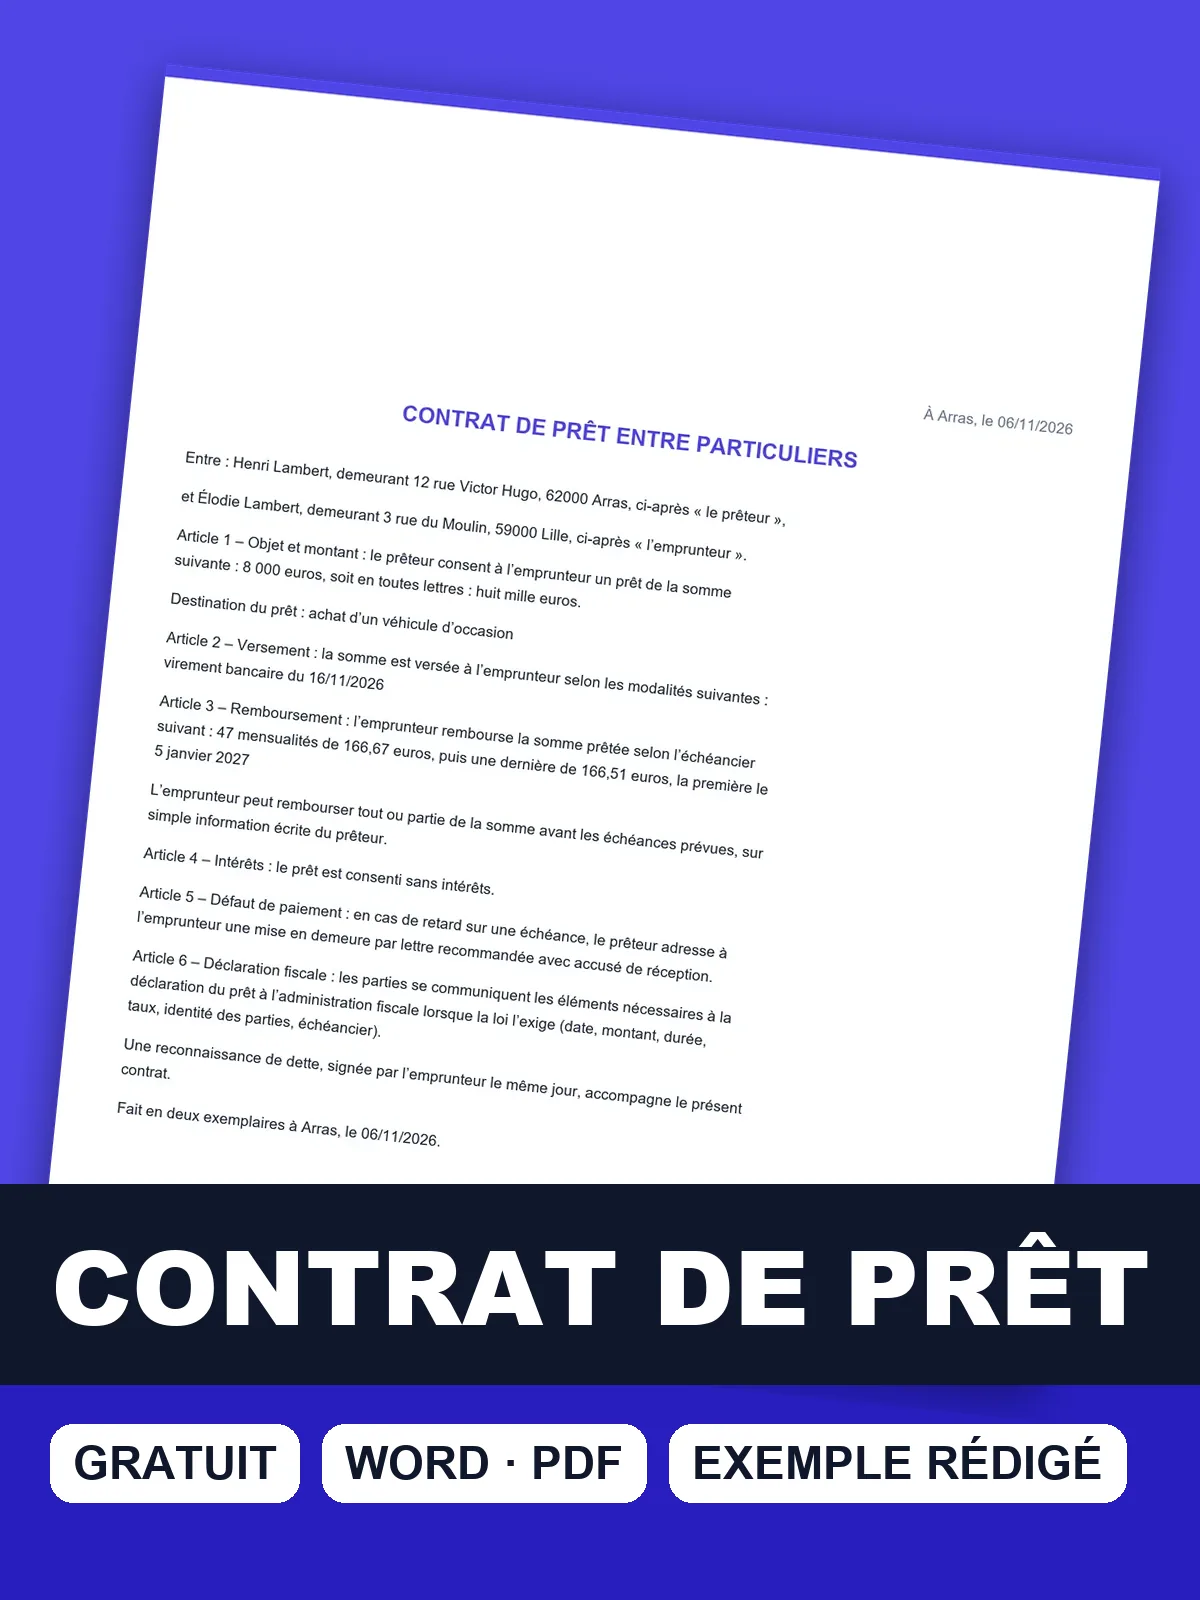
Téléchargez le modèle de contrat de prêt
Téléchargez le contrat de prêt en blanc ou l’exemple rempli, en Word ou en PDF, avec échéancier, intérêts éventuels et rappel de la déclaration fiscale.
Contrat de prêt et reconnaissance de dette : deux documents complémentaires
Le contrat de prêt organise l’opération : somme versée, date et mode de versement, échéancier, intérêts, remboursement anticipé, conséquences d’un défaut de paiement. La reconnaissance de dette en est la preuve : le débiteur y reconnaît devoir la somme et la recopie à la main, en lettres et en chiffres.
Les deux ne s’opposent pas. L’administration fiscale indique d’ailleurs qu’une reconnaissance de dette, sous seing privé ou notariée, permet de mieux garantir le prêt. Si le prêt est familial, cochez dans le modèle la case indiquant qu’une reconnaissance de dette est signée en parallèle : la mention figure dans le contrat, et vous évitez ainsi une confusion sur la valeur de chaque document.
Déclaration fiscale, intérêts et enregistrement d’un prêt entre particuliers
Un prêt entre particuliers n’est pas libre de toute formalité. Au-delà de 5 000 € sur l’année, il doit être déclaré avec le formulaire 2062. Les intérêts éventuels sont plafonnés par le taux de l’usure et déclarés par le prêteur. L’enregistrement du contrat reste facultatif. Le tableau reprend ces points avec leur source officielle.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Un prêt entre particuliers doit être déclaré s’il dépasse 5 000 € sur l’année (un ou plusieurs prêts), avec ou sans intérêts, sur le formulaire n° 2062 (un par prêt). | Service-Public F1059 ; CGI, annexe 3, art. 49 B (obligation de déclaration) ; le seuil de 5 000 € est fixé par arrêté | |
| L’annexe 2062-A sert pour plusieurs prêts inférieurs à 5 000 € ou plusieurs prêteurs ou emprunteurs. | Service-Public F1059 | |
| La déclaration se dépose avec la déclaration de revenus (en ligne : « Déclarations annexes ») et couvre aussi les prêts déjà remboursés dans l’année ; l’emprunteur déclare en priorité. | Service-Public F1059 | |
| Le prêteur déclare les intérêts perçus avec ses revenus de capitaux mobiliers ; la déclaration comporte date, montant, durée, taux, identité des parties et échéancier. | Service-Public F1059 | |
| Le taux d’intérêt ne peut pas dépasser le taux de l’usure, révisé chaque trimestre par la Banque de France. | Service-Public F2975 | |
| L’enregistrement facultatif du contrat coûte 125 € et lui donne une date certaine à l’égard des tiers ; une reconnaissance de dette permet de mieux garantir le prêt. | impots.gouv.fr (page modifiée le 15 juillet 2026) ; Service-Public F1059 |
Le montant des sanctions en cas de défaut de déclaration n’est pas précisé par les sources consultées : nous n’en citons aucun.
Rédiger un contrat de prêt entre particuliers en six étapes
- Identifiez le prêteur et l’emprunteur : nom et adresse de chacun.
- Indiquez la somme en chiffres et en toutes lettres.
- Précisez le versement : date et mode (virement de préférence, pour garder une preuve).
- Dressez l’échéancier : nombre de mensualités, montant, date de la première.
- Décidez des intérêts : laissez le champ vide s’il n’y en a pas ; sinon, indiquez le taux annuel.
- Signez en deux exemplaires et, si besoin, joignez une reconnaissance de dette.
Remboursements : échéancier, reçus et retard
Écrivez l’échéancier sans ambiguïté : montant de chaque versement, date de la première échéance, jour du mois, mode de paiement. Prévoyez si l’emprunteur peut rembourser plus tôt ; le modèle propose une case à cocher pour cette clause.
À chaque remboursement, remettez un reçu de paiement : il garde la trace des sommes déjà rendues et évite tout désaccord sur le solde. Si une échéance reste impayée, commencez par un rappel amiable, puis envoyez une mise en demeure de payer en recommandé. Le contrat prévoit cette étape, mais ne fixe pas de pénalité : si vous souhaitez en prévoir une, faites relire la clause.
À vérifier avant de verser l’argent
- La somme est écrite en chiffres et en toutes lettres, de façon identique.
- Le versement se fait par un moyen traçable (virement, chèque).
- L’échéancier indique montants et dates.
- Les intérêts, s’il y en a, respectent le taux de l’usure.
- Le total des prêts de l’année dépasse-t-il 5 000 € ? Si oui, le formulaire 2062 sera déposé avec la déclaration de revenus.
- Chaque partie conserve un exemplaire signé, et la reconnaissance de dette est jointe si elle est prévue.
Sources : Service-Public F1059 ; CGI, annexe 3, art. 49 B (obligation de déclaration) ; le seuil de 5 000 € est fixé par arrêté · Service-Public F1059 · Service-Public F2975 · impots.gouv.fr (page modifiée le 15 juillet 2026) ; Service-Public F1059. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : modèle de contrat de prêt
Un contrat de prêt entre particuliers est-il obligatoire ?
Nous n’avons retrouvé aucune obligation de forme précise pour le contrat lui-même, mais Service-Public recommande une reconnaissance de dette quel que soit le montant, et au-delà de 1 500 € un écrit est exigé pour prouver la dette. Un contrat de prêt précise en plus le versement, l’échéancier et les intérêts. Vous pouvez signer les deux documents : le contrat organise le prêt, la reconnaissance de dette en apporte la preuve.
Un prêt familial doit-il être déclaré aux impôts ?
Oui, lorsqu’il dépasse 5 000 € sur l’année, en un ou plusieurs prêts, avec ou sans intérêts. La déclaration se fait sur le formulaire n° 2062, un par prêt, déposé avec la déclaration de revenus (en ligne : « Déclarations annexes »). Elle couvre aussi les prêts déjà remboursés dans l’année. L’annexe 2062-A sert pour plusieurs prêts inférieurs à 5 000 € ou plusieurs prêteurs ou emprunteurs.
Qui doit déclarer le prêt, l’emprunteur ou le prêteur ?
Selon Service-Public, l’emprunteur déclare en priorité, et le prêteur peut aussi être concerné. La page des impôts ne précise pas qui doit le faire : par prudence, mettez-vous d’accord par écrit, vérifiez que la déclaration a bien été déposée et conservez une copie. Le prêteur déclare en outre les intérêts perçus avec ses revenus de capitaux mobiliers. Le contrat prévoit un échange des informations utiles.
Peut-on prêter de l’argent sans intérêts ?
Oui, le modèle prévoit un prêt sans intérêts si vous laissez le champ vide, et la clause correspondante s’ajoute automatiquement. Le seuil de déclaration de 5 000 € s’applique avec ou sans intérêts. Si vous prévoyez des intérêts, leur taux ne peut pas dépasser le taux de l’usure, révisé chaque trimestre par la Banque de France, et le prêteur doit les déclarer dans ses revenus de capitaux mobiliers.
Quelle sanction en cas d’oubli de déclaration du prêt ?
Service-Public indique que des sanctions sont prévues, mais ne précise pas leur montant, et nous n’avons pas trouvé de chiffre fiable : nous n’en citons donc aucun. Le plus simple est de déposer le formulaire 2062 avec la déclaration de revenus de l’année du prêt. Si vous avez déjà oublié, rapprochez-vous de votre service des impôts pour régulariser la situation.
Faut-il enregistrer le contrat de prêt ?
Non, l’enregistrement est facultatif. Il coûte 125 € et donne au contrat une date certaine à l’égard des tiers. Il peut servir si la somme est importante ou si la relation entre prêteur et emprunteur est tendue. Il ne remplace ni la déclaration fiscale au-delà de 5 000 € sur l’année, ni la mention manuscrite d’une reconnaissance de dette.