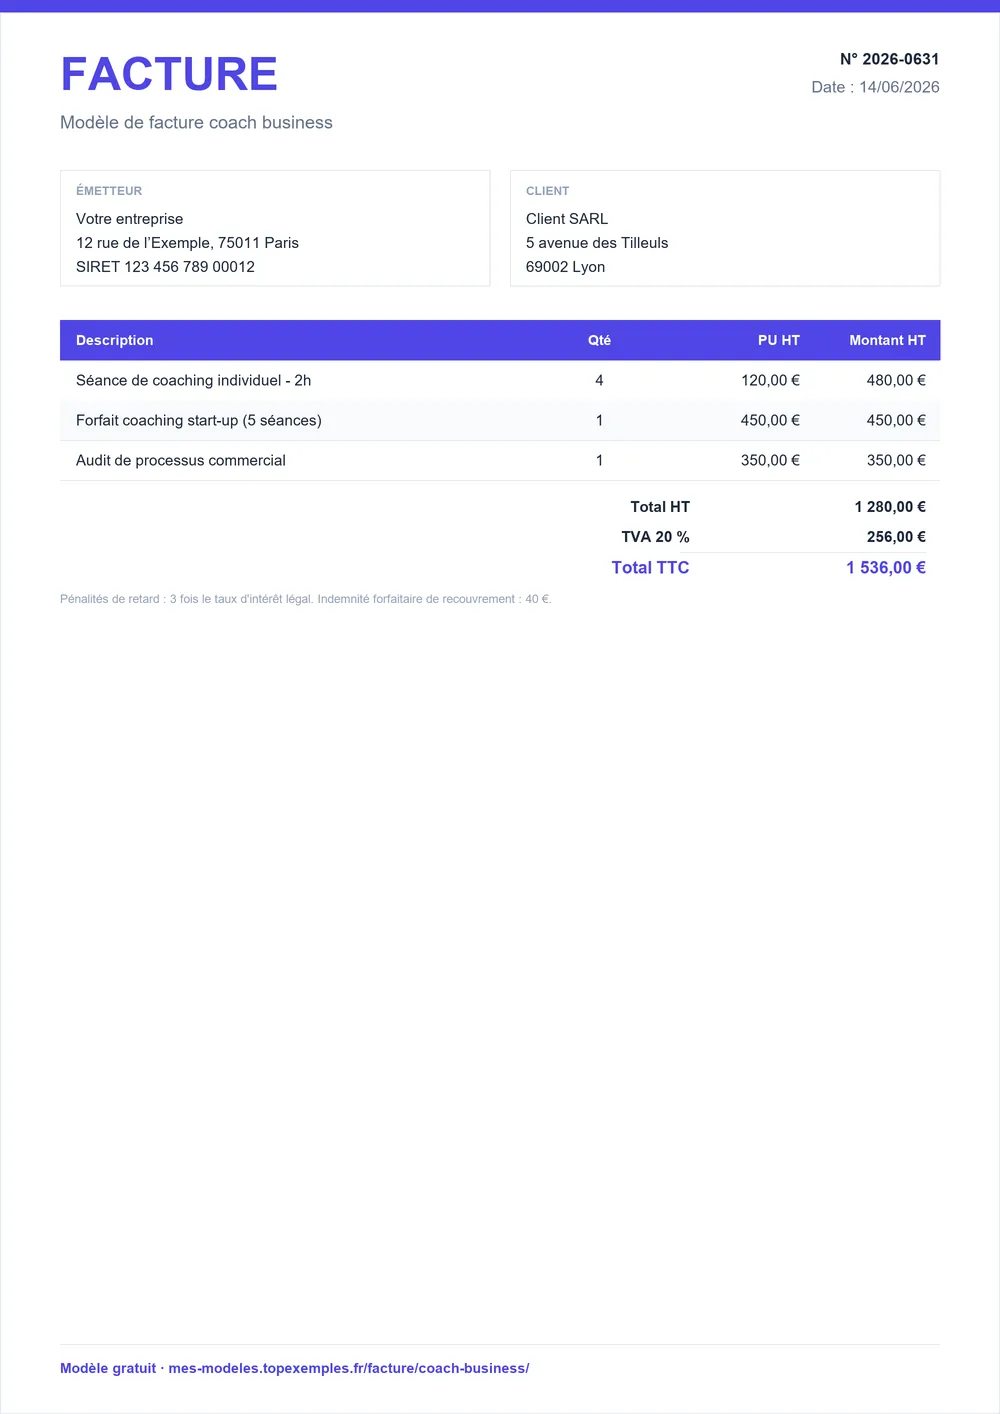
Modèle de facture coach business
Cette facture sert à réclamer le paiement d'un programme réellement réalisé, séance par séance. L'exemple porte sur un dirigeant de PME accompagné pendant six séances, avec un bilan initial et une restitution finale, et montre pourquoi la TVA reste due à 20 % malgré le caractère pédagogique de la prestation.
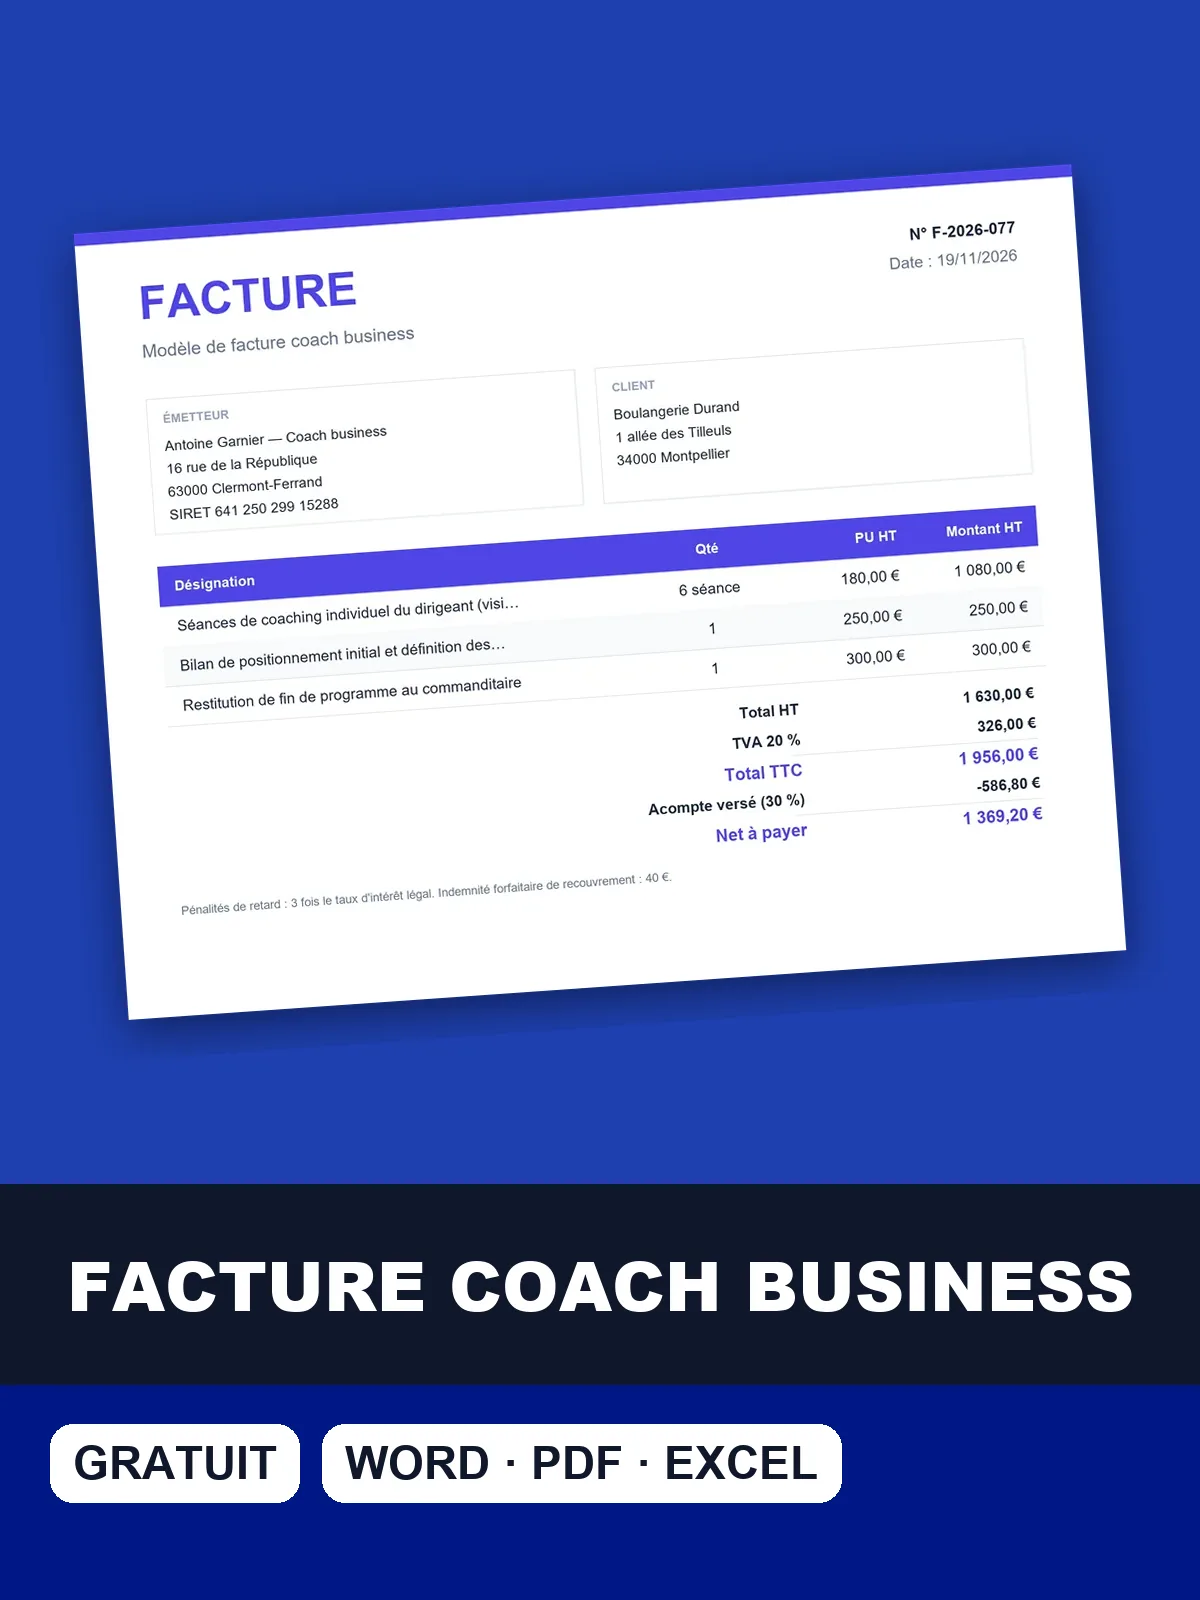
Téléchargez le modèle de facture coach business
Téléchargez le modèle de facture coach business prérempli avec cet exemple : six séances, TVA à 20 % et solde après acompte.
Facture de six séances de coaching, bilan et restitution
L'exemple facture un dirigeant de PME : six séances individuelles, un bilan de positionnement et une restitution au commanditaire. Chaque ligne correspond à une prestation que le client peut vérifier dans son agenda ou dans le compte rendu de fin de programme, ce qui évite les contestations sur le volume.
Facture n° F-2026-576 — Programme de coaching individuel de six séances pour un dirigeant de PME, avec bilan initial et restitution au commanditaire
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Séances de coaching individuel du dirigeant (visioconférence ou présentiel) | 6 | séance | 180 € | 1 080 € |
| Bilan de positionnement initial et définition des objectifs du programme | 1 | forfait | 250 € | 250 € |
| Restitution de fin de programme au commanditaire | 1 | forfait | 300 € | 300 € |
- Total HT
- 1 630 €
- TVA 20 %
- 326 €
- Total TTC
- 1 956 €
- Acompte déjà versé (30 %)
- −586,80 €
- Net à payer
- 1 369,20 €
Le total de 1 630 € HT donne 326 € de TVA et 1 956 € TTC. Le client verse d'abord l'acompte, puis le solde de 1 369,20 € : la facture finale doit donc indiquer clairement ce qui a déjà été payé, sinon le solde paraît surévalué. Si l'acompte a fait l'objet d'une pièce séparée, citez sa référence ou reprenez la facture d'acompte.
Étapes pour facturer chaque programme, séance par séance
- Reprenez le calendrier réel : notez la date de chaque séance tenue et le motif de toute séance reportée ou annulée.
- Séparez les postes : séances individuelles, bilan initial, restitution. Chacun a son intitulé, sa quantité et son prix unitaire.
- Appliquez 20 % de TVA à chaque ligne, puis additionnez pour obtenir le total HT, la TVA et le TTC.
- Retirez les acomptes déjà encaissés, en précisant leur date et leur montant TTC sur la facture.
- Joignez la référence du devis signé et le nom du commanditaire lorsque ce n'est pas le client lui-même.
Mentions qui protègent le coach en cas de contestation
Le tableau reprend les mentions qui protègent le coach en cas de contestation : identité, numéro de facture, prestations détaillées, TVA, date d'exigibilité et conditions de paiement. Il ne remplace pas les obligations propres à votre statut, comme votre numéro SIRET ou la mention de franchise en base si vous y êtes.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Seule une action relevant de la formation professionnelle continue, facturée par un organisme privé titulaire de l'attestation délivrée par l'administration, est exonérée de TVA : les prestations de conseil restent soumises à la TVA. | Facture | CGI, art. 261-4-4° a ; BOI-TVA-CHAMP-30-10-20-50 |
Une mention oubliée se corrige par une facture d'avoir puis une nouvelle facture, ce qui double le travail administratif. Vérifiez donc le tableau avant l'envoi, surtout les dates de séances, qui servent de preuve.
Prix pratiqués pour une séance de coaching ou un forfait
Le marché des séances individuelles varie fortement selon le niveau du dirigeant et la durée du programme. Le tableau donne des repères par poste : une séance individuelle, un programme de six séances, un atelier collectif ou une journée d'intervention en entreprise.
| Poste | Fourchette | Unité |
|---|---|---|
| Séance de coaching individuel d'un dirigeant ou cadre | 120 € – 350 € | € HT / séance |
| Programme de coaching de six séances | 900 € – 2 500 € | € HT / forfait |
| Atelier collectif d'une demi-journée | 600 € – 1 500 € | € HT / atelier |
| Journée d'intervention en entreprise | 900 € – 2 000 € | € HT / jour |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Un forfait de six séances revient souvent moins cher que six séances facturées à l'unité, mais il doit être justifié par le même contenu. Si votre programme sort de la fourchette, expliquez pourquoi dans le devis plutôt que dans la facture.
TVA d'un coaching présenté comme une formation
Dans cet exemple : 20 %. Le coaching est une prestation de services soumise à la TVA au taux normal de 20 % : l'exonération des formations ne s'applique pas automatiquement et suppose une action de formation professionnelle continue facturée par un organisme titulaire de l'attestation. (art. 278 du CGI)
Exonération de TVA (art. 261-4-4° a du CGI) pour un programme qui relève de la formation professionnelle continue, facturé par un organisme titulaire de l'attestation d'exonération ; franchise en base (art. 293 B du CGI) possible sous le plafond de chiffre d'affaires.
Oui, en principe. Le coaching est une prestation de services qui relève du taux normal de 20 %. L'exonération prévue pour la formation professionnelle continue ne s'applique que si l'action est dispensée par un organisme qui détient l'attestation délivrée par l'administration. Un coach indépendant qui n'a pas cette attestation ne peut pas invoquer l'exonération, même si son programme comporte des exercices et des supports pédagogiques.
Si vous êtes en franchise en base de TVA, la facture ne comporte aucun montant de TVA, mais porte la mention « TVA non applicable, art. 293 B du CGI ». Vérifiez votre situation avant de facturer : changer de régime en cours d'année modifie tous les documents émis ensuite. Pour les devis qui précèdent la facture, reprenez le modèle de devis coach business afin de garder le même découpage.
Sources : CGI, art. 261-4-4° a ; BOI-TVA-CHAMP-30-10-20-50 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture coach business
Faut-il facturer la TVA sur un programme de coaching de six séances ?
Oui, dans la plupart des cas. Un programme de coaching individuel est une prestation de services soumise au taux normal de 20 %. L'exonération n'est possible que pour une action de formation professionnelle continue, dispensée par un organisme titulaire de l'attestation d'exonération. Si vous ne l'avez pas, chaque séance, le bilan et la restitution doivent apparaître avec 20 % de TVA, et le total TTC doit figurer en bas de la facture.
Un coaching peut-il être exonéré de TVA comme une formation ?
Non, pas automatiquement. Le fait de nommer le programme « formation » ne suffit pas. Il faut que l'action relève de la formation professionnelle continue et que l'organisme qui la réalise détienne l'attestation délivrée par l'administration. Sans cela, la facture ne peut pas être exonérée. Le client qui conteste le montant TTC ne doit pas trouver de TVA omise dans les lignes.
Comment facturer un coaching financé par un OPCO ?
En général, l'OPCO ne rembourse que des actions de formation réalisées par un organisme déclaré et certifié Qualiopi. Si vous n'avez pas cette certification, le financement n'est pas accessible et la facture est adressée directement au client. Si vous êtes certifié, la facture doit reprendre l'intitulé exact de l'action, sa durée, ses dates et le nombre de bénéficiaires, pour correspondre à la convention signée.
Quelle facture émettre quand le client a déjà versé un acompte ?
Vous émettez une facture finale qui reprend le montant total du programme, puis retire l'acompte déjà encaissé. Dans cet exemple, l'acompte de 586,80 € TTC est déduit et le solde de 1 369,20 € reste à payer. Indiquez la date et le numéro de la facture d'acompte pour que le client puisse rapprocher les deux documents sans relancer votre service comptable.
Puis-je facturer une séance annulée à la dernière minute ?
Oui, si une règle d'annulation figure dans votre devis signé. Sans clause écrite, une séance annulée au dernier moment ne peut pas être réclamée. Avec un délai de prévenance, par exemple 48 heures, la séance reste due au-delà de ce délai. Mentionnez la séance concernée sur la facture, avec la date d'annulation et le motif, pour éviter toute discussion sur le décompte.