Modèle de facture consultant
Chaque journée facturée doit pouvoir se rapprocher de la ligne correspondante du devis signé. Ce modèle facture un audit commercial de sept jours pour une PME, avec les mentions de paiement exigées entre professionnels et la règle de TVA pour un client européen.
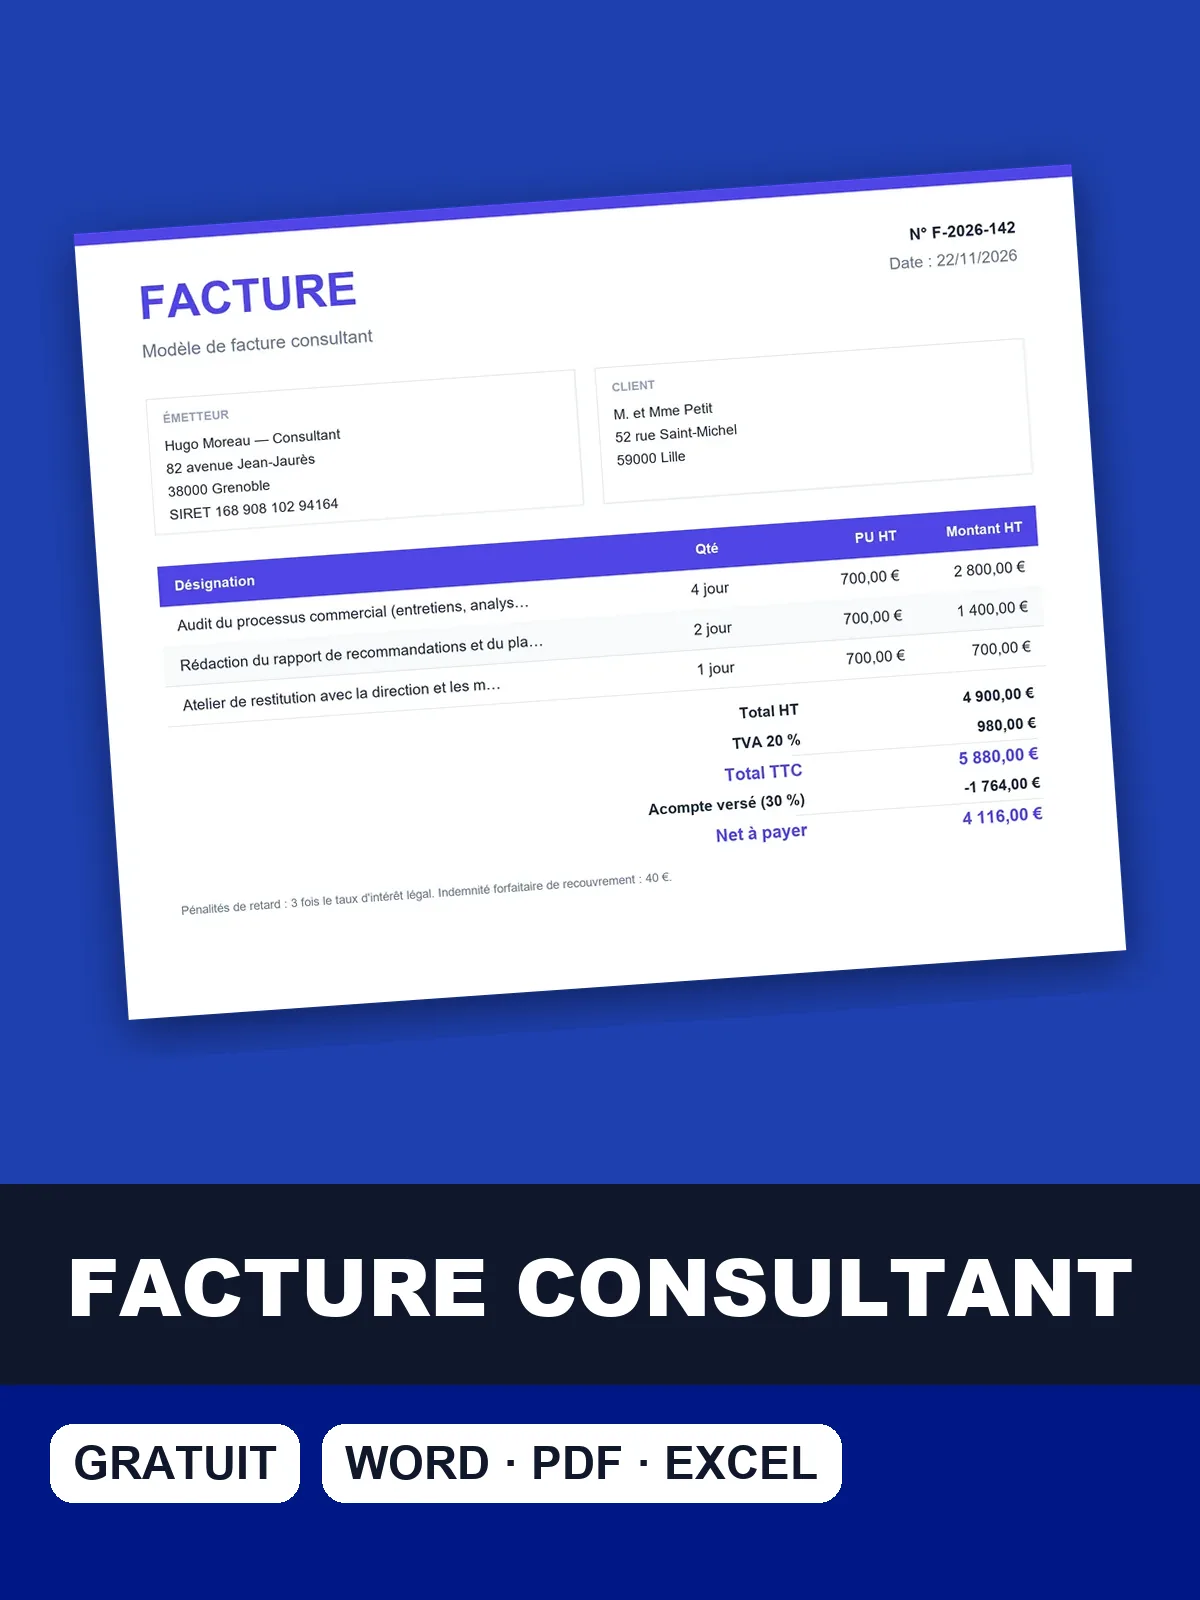
Téléchargez le modèle de facture consultant
Téléchargez le modèle de facture consultant prérempli avec l'audit commercial de sept jours, en PDF, Word ou Excel, et adaptez les jours et les livrables à votre mission.
Tarif journalier d'un consultant indépendant en 2026
Le tableau donne des repères hors taxes : tarif journalier d'un consultant confirmé, tarif d'un profil senior ou expert, taux horaire pour une intervention ponctuelle, audit forfaitaire d'une PME et accompagnement récurrent à distance. Les fourchettes varient selon le domaine, la région et la notoriété du consultant.
| Poste | Fourchette | Unité |
|---|---|---|
| Taux journalier consultant confirmé (TJM) | 450 € – 900 € | € HT / jour |
| Taux journalier consultant senior ou expert | 900 € – 1 500 € | € HT / jour |
| Taux horaire pour une intervention ponctuelle | 80 € – 150 € | € HT / h |
| Audit forfaitaire d'une PME (3 à 5 jours) | 2 000 € – 5 000 € | € HT / forfait |
| Accompagnement récurrent à distance | 800 € – 3 000 € | € HT / mois |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Un tarif journalier seul ne dit pas combien de jours seront réellement facturables. Retirez les journées de prospection, de formation et d'administration avant de comparer votre tarif à ces repères.
Audit commercial de sept jours pour une PME : facture détaillée
L'exemple reprend un audit du processus commercial d'une entreprise de vingt-cinq salariés. Le consultant a mené des entretiens et analysé le pipeline, puis rédigé un rapport de recommandations et animé un atelier de restitution avec la direction. Chaque journée est facturée au même tarif, et la facture renvoie aux livrables. L'acompte versé à la signature est déduit du total, pour faire apparaître le solde.
Facture n° F-2026-260 — Audit du processus commercial d'une PME de 25 salariés, avec rapport de recommandations et atelier de restitution à la direction
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Audit du processus commercial (entretiens, analyse du pipeline et des taux de transformation) | 4 | jour | 700 € | 2 800 € |
| Rédaction du rapport de recommandations et du plan d'action | 2 | jour | 700 € | 1 400 € |
| Atelier de restitution avec la direction et les managers | 1 | jour | 700 € | 700 € |
- Total HT
- 4 900 €
- TVA 20 %
- 980 €
- Total TTC
- 5 880 €
- Acompte déjà versé (30 %)
- −1 764 €
- Net à payer
- 4 116 €
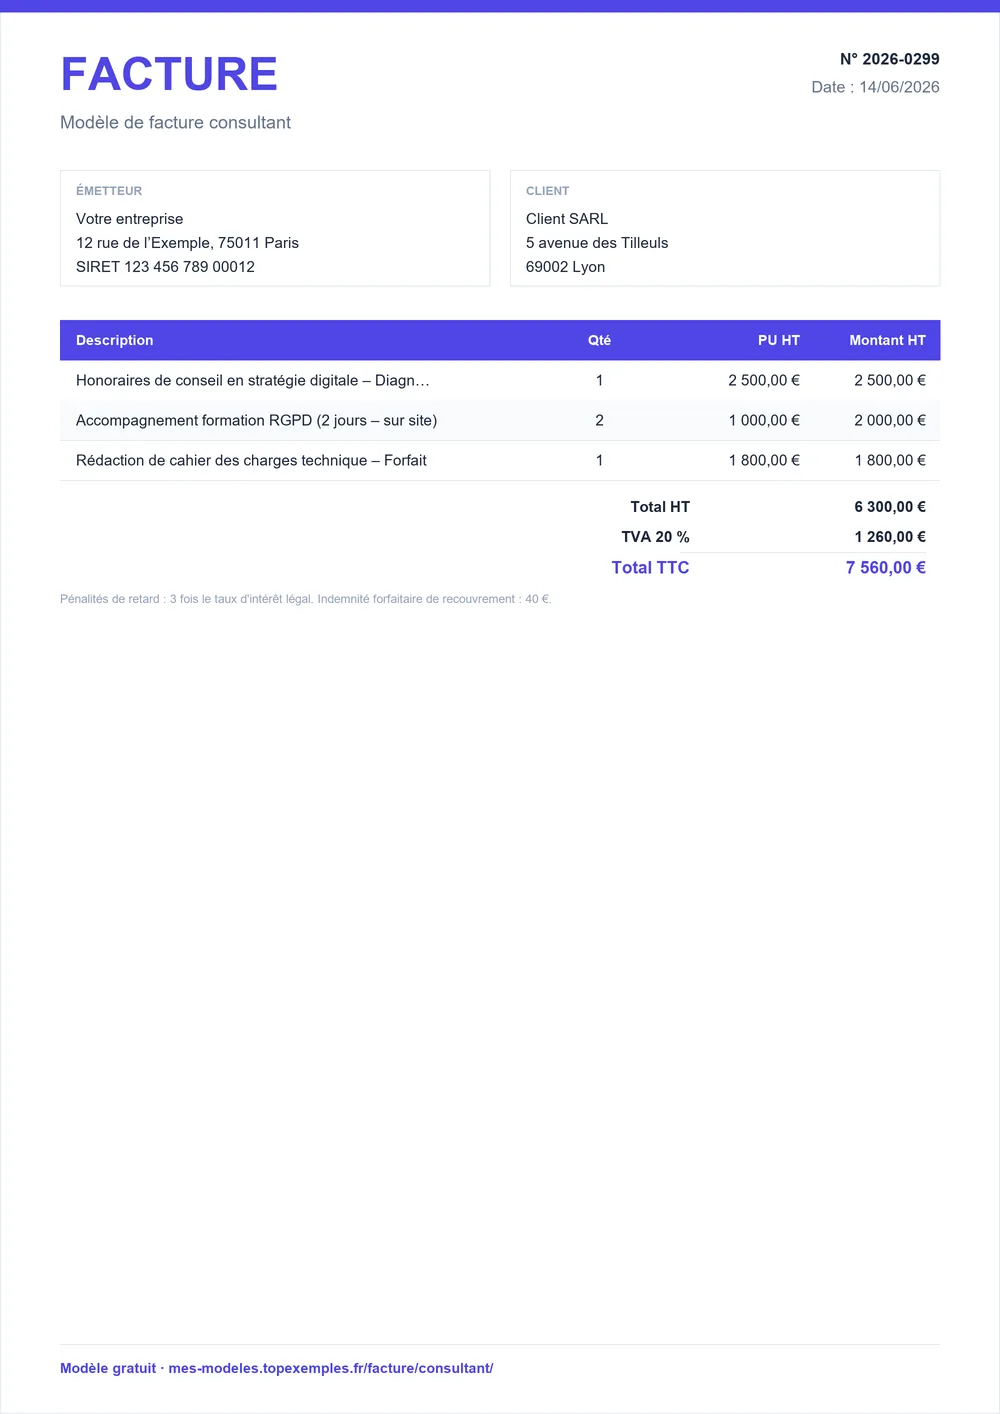
La facture ne donne pas le détail des entretiens, ni le temps passé sur chaque analyse. Si le client en demande la trace, joignez un compte rendu d'activité, sans le transformer en ligne de facture supplémentaire.
Cinq mentions à vérifier sur une facture entre professionnels
Une facture adressée à une entreprise reprend les règles de paiement entre professionnels et les mentions de TVA. Le tableau réunit les cinq points à vérifier avant chaque envoi : délai de règlement, pénalités, indemnité de recouvrement, autoliquidation pour un client européen et franchise en base de TVA.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La facture adressée à un professionnel doit indiquer la date de règlement, les conditions d'escompte, le taux des pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € ; le délai convenu ne peut dépasser 60 jours après la date d'émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. | Facture | Code de commerce, art. L441-9 et L441-10 |
| Un client assujetti établi dans un autre État de l'UE est facturé sans TVA française : la facture porte la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client, que le consultant vérifie avant d'émettre la facture. | Facture | CGI, art. 259-1 et 283-2 |
| Le consultant en franchise en base de TVA n'indique aucune TVA et reproduit sur chaque devis et chaque facture la mention « TVA non applicable, art. 293 B du CGI ». | Devis et facture | CGI, art. 293 B |
Ces mentions valent pour une relation entre professionnels. Pour un client particulier, l'indemnité de 40 € ne s'applique pas, et le délai de paiement suit d'autres règles.
Identité des parties et dates à contrôler avant envoi
La première vérification porte sur l'identité des parties : votre nom ou raison sociale, votre adresse, votre numéro SIREN et celui du client. Vérifiez ensuite que la date d'émission et le numéro de facture suivent la suite continue de votre registre.
- Intitulé de la mission identique à celui du devis
- Nombre de jours par phase, avec le tarif journalier hors taxes
- Livrables remis, avec leur date
- Régime de TVA et mention correspondante
- Acompte déduit et solde restant
Conservez une copie de la facture pendant dix ans, comme le prévoit l'article L123-22 du Code de commerce. Pour le règlement final, la facture acquittée sert de preuve de paiement.
Devis d'une mission et facture du travail réellement fait
Le devis décrit une mission à accepter et fixe le tarif journalier et le nombre de jours prévus. La facture constate ce qui a été réellement fait : elle doit donc reprendre les mêmes intitulés, avec les jours consommés. Si la mission a évolué, un avenant signé précède la facturation des journées supplémentaires.
Les obligations ne sont pas les mêmes. Le devis peut rester une offre, alors que la facture déclenche la créance et doit comporter la date de règlement, les pénalités et l'indemnité de recouvrement. Pour préparer la mission, utilisez le modèle de devis consultant, puis reprenez ses intitulés dans cette facture.
Sources : Code de commerce, art. L441-9 et L441-10 · CGI, art. 259-1 et 283-2 · CGI, art. 293 B · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture consultant
Dois-je facturer de la TVA à un client situé en Allemagne ou en Belgique quand je suis consultant ?
Non, si votre client est une entreprise assujettie à la TVA dans son pays. La facture est émise sans TVA française, avec la mention « Autoliquidation » et le numéro de TVA intracommunautaire du client, que vous vérifiez avant l'émission. Le client déclare alors la TVA dans son propre pays. Si le client est un particulier, la règle est différente et la TVA française reste en principe due.
Quelle mention mettre sur ma facture de consultant si je suis en franchise en base de TVA ?
Vous écrivez « TVA non applicable, art. 293 B du CGI » sur chaque facture, sans montant de TVA. Le total hors taxes est alors le montant à régler. Si vous exercez en entreprise individuelle, ajoutez la mention « EI » ou « Entrepreneur individuel » à côté de votre nom. Cette mention figure sur toutes les factures émises pendant la franchise, y compris celles des missions en cours.
Comment facturer les frais de déplacement et de repas que je refacture à mon client ?
Les frais refacturés apparaissent sur une ligne distincte, avec leur montant réel et une description claire, comme « déplacement Lyon-Paris, aller-retour ». Joignez les justificatifs si le client les demande. Ces frais suivent le régime de TVA de la mission, sauf cas particulier à vérifier avec votre expert-comptable. Ne les mélangez pas aux journées de prestation, pour que le client puisse contrôler chaque montant.
Quel délai de paiement maximum puis-je accepter d'un client entreprise ?
Le délai convenu ne peut dépasser 60 jours après la date d'émission de la facture, ou 45 jours fin de mois si le contrat le prévoit, selon l'article L441-10 du Code de commerce. La date de règlement doit figurer sur la facture. Sans délai convenu, le délai légal s'applique. Les pénalités de retard et l'indemnité de 40 € sont dues en cas de retard, mais elles doivent être mentionnées pour être réclamées.
Quel taux journalier facturer en 2026 quand on débute comme consultant indépendant ?
Un débutant se situe souvent sur la partie basse des repères de marché, autour de 450 € hors taxes par jour pour un profil confirmé dans son domaine. Le tarif doit couvrir vos cotisations, vos frais professionnels et les journées non facturables. Calculez-le à partir du revenu visé, puis rapprochez-le des tarifs observés pour votre spécialité. Réajustez-le après les premières missions, quand vous connaissez votre taux réel d'utilisation.