Modèle de facture apporteur d’affaires
Une facture d'apporteur d'affaires rémunère une mise en relation, pas une vente : elle doit nommer chaque client apporté, la date de signature et la base de calcul prévue au contrat d'apport. Ce modèle chiffre trois commissions de 10 % sur des contrats de maintenance signés par des clients présentés à votre partenaire.
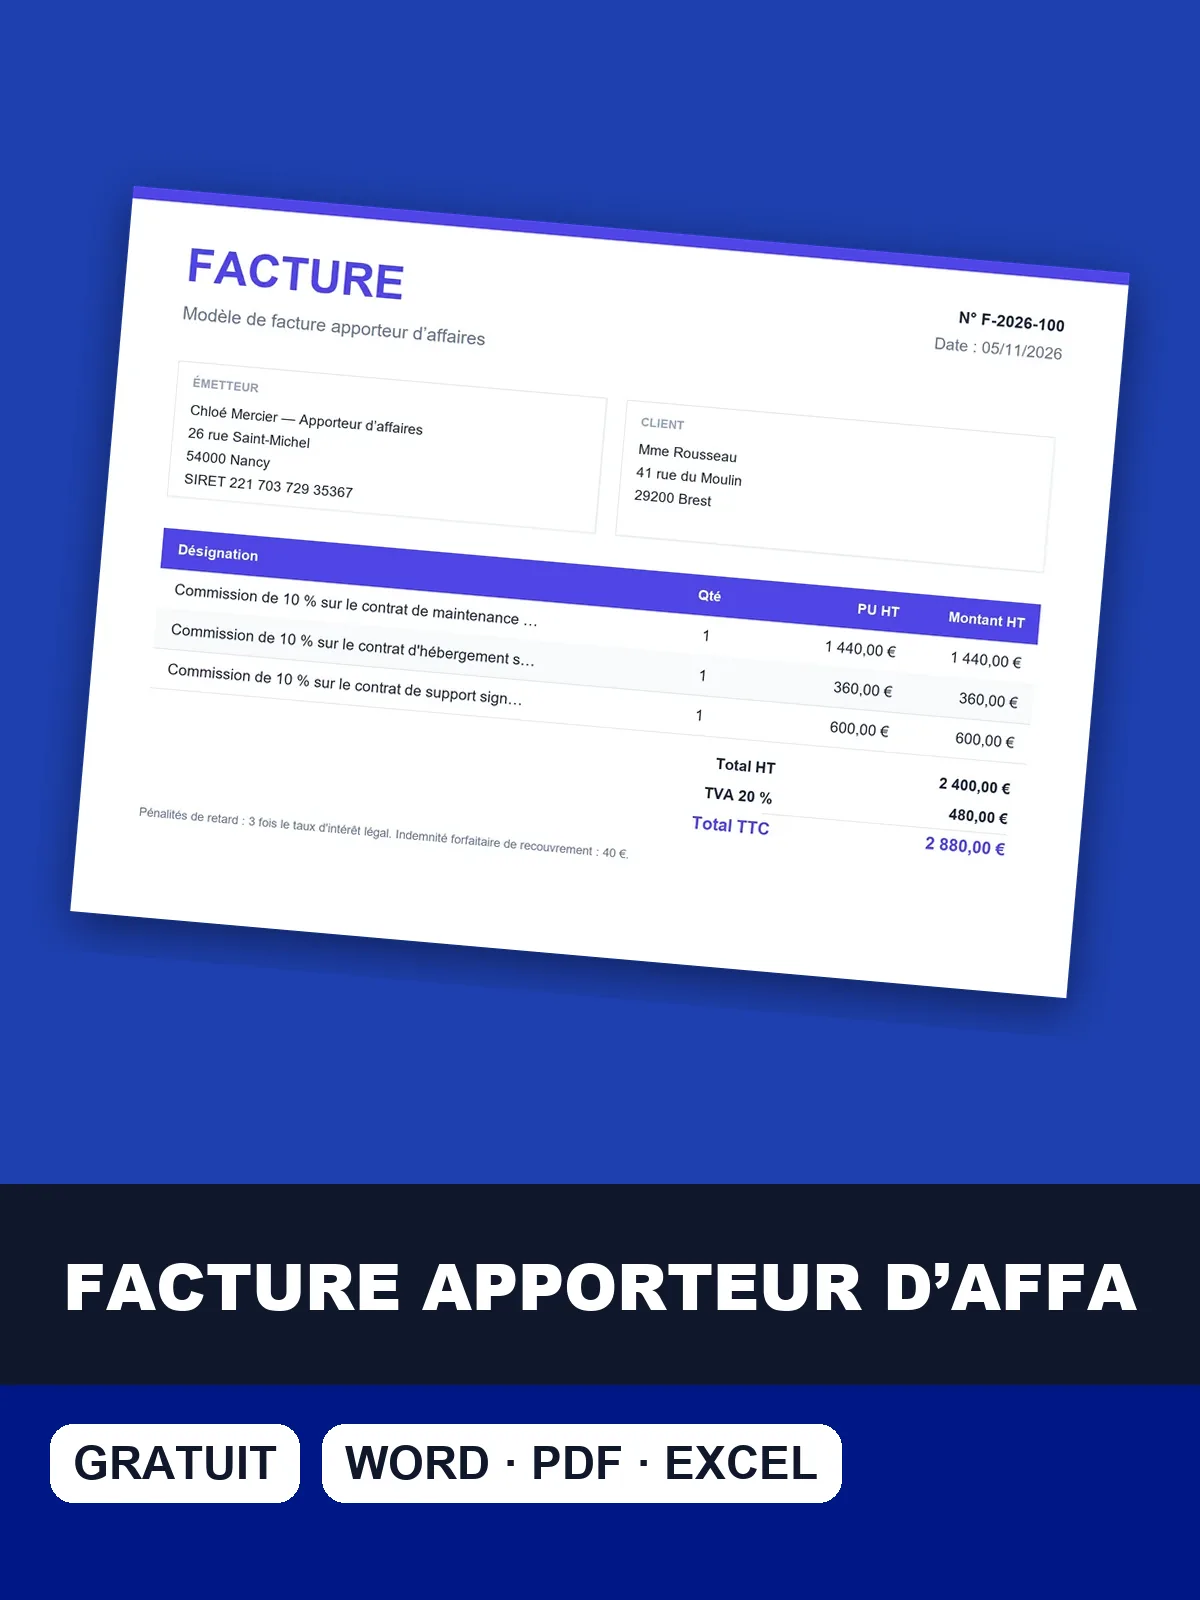
Téléchargez le modèle de facture apporteur d’affaires
Téléchargez le modèle de facture apporteur d'affaires prérempli avec trois commissions sur contrats apportés, en PDF, Word ou Excel, puis adaptez les bases hors taxes.
Mentions obligatoires d'une commission d'apport d'affaires
Le tableau rassemble les règles qui pèsent sur une commission d'apport : la vérification d'un statut réglementé quand l'activité touche au crédit, à l'assurance ou à l'immobilier, et la mention de franchise en base pour un apporteur non assujetti. Ces deux points changent le contenu de la facture avant même le calcul de la commission.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Dans les secteurs réglementés (crédit, assurance, transactions immobilières), la mise en relation rémunérée peut exiger une immatriculation ou une carte professionnelle : le titre d'apporteur d'affaires n'en dispense pas. | Devis et facture | Réglementations sectorielles (code monétaire et financier, code des assurances, loi Hoguet) |
| L'apporteur en franchise en base de TVA n'indique aucune TVA et reproduit la mention « TVA non applicable, art. 293 B du CGI » sur ses devis et ses factures. | Devis et facture | CGI, art. 293 B |
La colonne « Concerne » précise quelles règles visent la facture et lesquelles visent aussi le contrat d'apport. Un apporteur qui n'a pas d'immatriculation dans un secteur réglementé ne doit pas accepter la commission, même si le partenaire la propose.
Commissions sur trois contrats de maintenance apportés
Deux contrats de maintenance informatique signés par le même client, et un troisième par un autre client, ont été apportés au partenaire. Chaque commission s'applique à la base hors taxes annuelle du contrat, au taux de 10 % prévu au contrat d'apport. Le total hors taxes est de 2 400 €, la TVA de 480 € et le montant TTC de 2 880 €.
Facture n° F-2026-244 — Commissions d'apport sur trois contrats de maintenance informatique signés par des clients présentés à l'entreprise partenaire
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Commission de 10 % sur le contrat de maintenance signé par Delmas Logistique (base 14 400 € HT annuels) | 1 | forfait | 1 440 € | 1 440 € |
| Commission de 10 % sur le contrat d'hébergement signé par Delmas Logistique (base 3 600 € HT annuels) | 1 | forfait | 360 € | 360 € |
| Commission de 10 % sur le contrat de support signé par le Garage Roche (base 6 000 € HT annuels) | 1 | forfait | 600 € | 600 € |
- Total HT
- 2 400 €
- TVA 20 %
- 480 €
- Total TTC
- 2 880 €
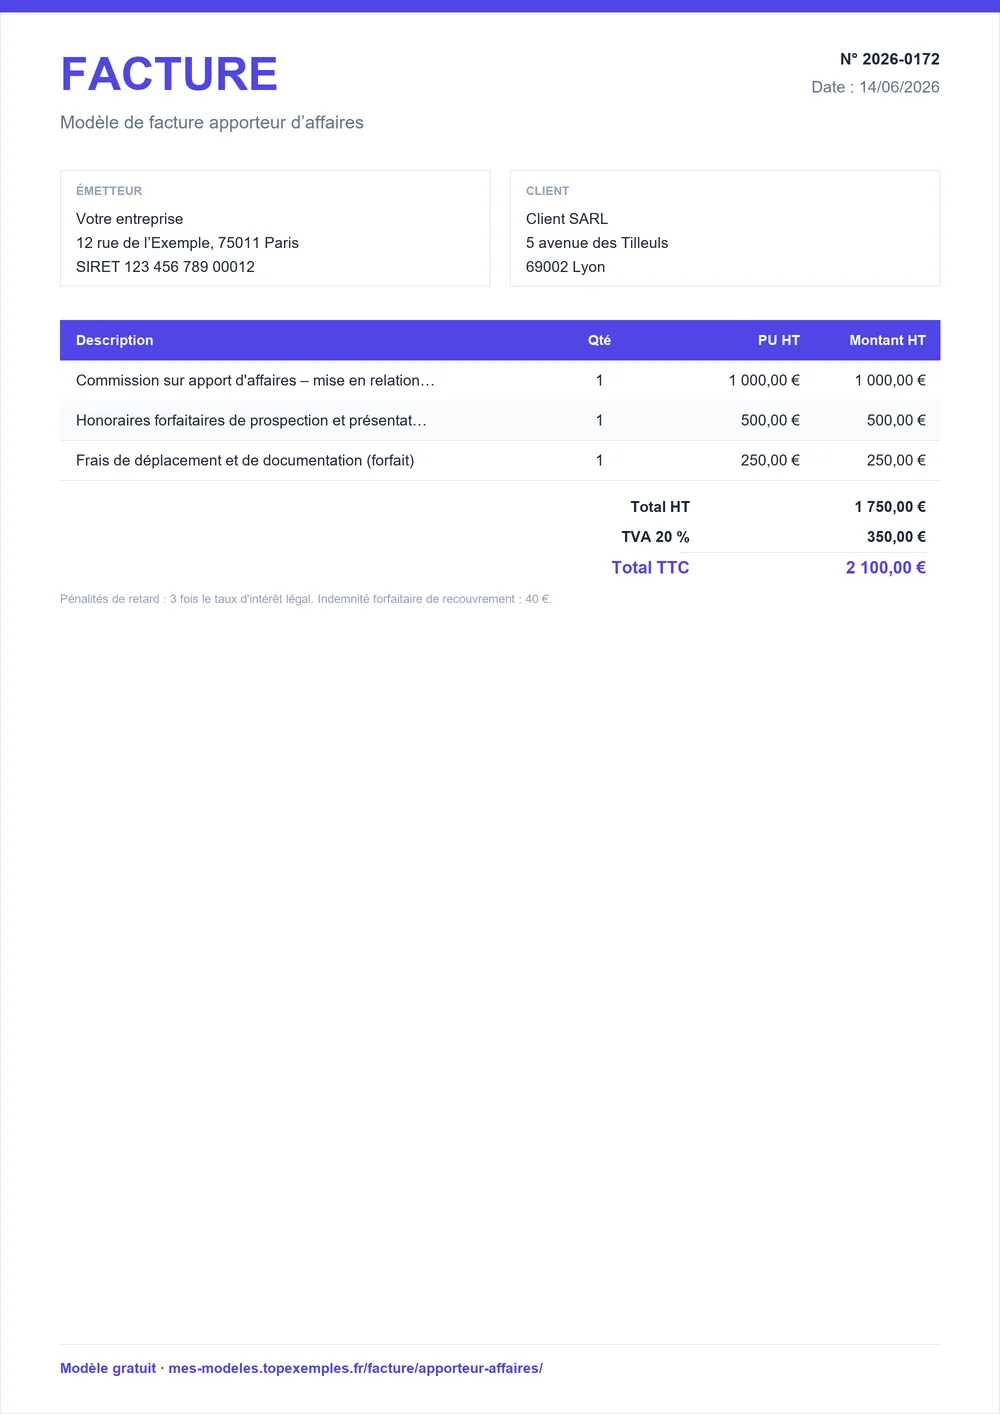
Le tableau ne montre aucun acompte, et c'est normal : une commission d'apport est due au fait générateur, pas à l'avance. Si le contrat d'apport prévoit malgré tout un acompte, il doit être écrit et chiffré, sinon il n'existe pas.
Erreurs qui transforment un apport en requalification
Le tableau reprend les erreurs qui transforment une simple mise en relation en autre chose. Négocier ou signer à la place du partenaire fait sortir l'activité du cadre de l'apport : elle peut être requalifiée en agence commerciale, avec ses obligations et ses indemnités. Les autres erreurs portent sur le fait générateur et le calcul, et ralentissent le paiement.
- Négocier les conditions ou signer le contrat à la place du partenaire L'activité sort de la simple mise en relation et peut être requalifiée en agence commerciale, avec les obligations et l'indemnité de fin de contrat qui s'y attachent. À faire : Se limiter à présenter les parties et laisser le partenaire négocier et signer ; prévoir cette limite dans le contrat d'apport.
- Facturer la commission avant la signature ou l'encaissement du contrat apporté Le fait générateur n'est pas atteint : le partenaire refuse de payer et la facture doit être annulée par un avoir. À faire : Définir par écrit le fait générateur (signature, première facture, encaissement) et facturer seulement après.
- Ne pas décrire l'apport sur la facture (client présenté, date de signature, base de calcul) Le partenaire ne peut pas rapprocher la commission de ses contrats et suspend le paiement le temps de vérifier. À faire : Nommer le client apporté, la date de signature, le montant du contrat et le taux de commission appliqué.
- Calculer la commission sur le TTC au lieu du HT du contrat apporté La commission est surévaluée de 20 % : le partenaire corrige à chaque facture et la relation se tend. À faire : Retenir la base HT prévue au contrat d'apport et l'indiquer sur la facture.
Le statut d'agent commercial est défini à l'article L134-1 du Code de commerce, et la frontière avec l'apport tient souvent à un détail : qui négocie et qui signe. La colonne « À faire » rappelle la correction à appliquer. Si une facture trop tôt a déjà été émise, un avoir l'annule avant la nouvelle facture.
Du contrat signé au paiement : la commission en étapes
- Vérifiez dans le contrat d'apport le fait générateur, la base de calcul hors taxes et le taux de commission applicable.
- Attendez la signature du contrat apporté, ou l'encaissement si le contrat le prévoit, puis notez la date.
- Pour chaque client, reportez son nom, la date de signature, le montant hors taxes du contrat et le taux appliqué, sur une ligne distincte.
- Appliquez la TVA de 20 % à l'ensemble, ou la mention de franchise si vous êtes en franchise en base, puis contrôlez le total TTC.
- Émettez la facture et conservez le contrat d'apport avec elle. Une fois la commission réglée, le modèle de facture acquittée sert à marquer la facture comme payée.
TVA d'une commission d'apport tant que vous êtes assujetti
Dans cet exemple : 20 %. La commission d'apport d'affaires rémunère une prestation de mise en relation soumise à la TVA au taux normal de 20 %. (art. 278 du CGI)
Partenaire assujetti établi dans un autre État de l'UE : facture hors TVA française avec la mention « Autoliquidation » ; en franchise en base, mention « TVA non applicable, art. 293 B du CGI ».
La commission rémunère une prestation de mise en relation, soumise au taux normal de 20 % selon l'article 278 du CGI. Vous appliquez ce taux tant que vous êtes assujetti à la TVA, quel que soit le secteur du client apporté. Le taux réduit n'a pas de place ici, même si la prestation concerne un service de maintenance.
Si vous êtes en franchise en base, vous ne mentionnez aucune TVA et reproduisez la mention « TVA non applicable, art. 293 B du CGI ». Si le partenaire est assujetti dans un autre État membre de l'UE, la facture part sans TVA française, avec la mention autoliquidation. Le modèle de facture d'avoir reprend la même logique si une commission doit être corrigée.
Sources : Réglementations sectorielles (code monétaire et financier, code des assurances, loi Hoguet) · CGI, art. 293 B · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture apporteur d’affaires
Un apporteur d'affaires doit-il facturer de la TVA sur ses commissions ?
Oui, si vous êtes assujetti à la TVA, la commission d'apport est soumise au taux normal de 20 %. Si vous êtes en franchise en base, la facture ne mentionne aucune TVA et porte la mention légale correspondante. Votre statut détermine donc la facture, et non la nature de l'activité ou le montant de la commission.
Quelle différence entre apporteur d'affaires et agent commercial pour ma facturation ?
L'apporteur présente des clients et ne négocie ni ne signe au nom du partenaire, alors que l'agent commercial négocie et conclut les contrats. Cette différence change les obligations et l'indemnité en fin de relation, pas seulement la facture. Si vous signez ou négociez, votre facture devient celle d'un agent, avec des règles plus lourdes. Relisez votre contrat avant d'émettre.
À quel moment puis-je facturer ma commission d'apport d'affaires ?
Vous facturez une fois le fait générateur atteint, c'est-à-dire à la signature du contrat apporté ou à son encaissement, selon ce que prévoit votre contrat d'apport. Une facture émise plus tôt sera refusée et devra être annulée par un avoir. Le contrat doit donc fixer ce fait générateur par écrit, pour éviter toute discussion sur la date.
Ma commission d'apporteur d'affaires se calcule-t-elle sur le HT ou sur le TTC ?
Elle se calcule sur le montant hors taxes du contrat apporté, en général le montant annuel hors taxes. Calculer sur le TTC surévalue la commission de 20 %, ce qui conduit à des corrections à chaque facture. Indiquez la base hors taxes sur la facture, pour que votre partenaire puisse vérifier le calcul sans effort.
Un particulier peut-il émettre une facture de commission d'apporteur d'affaires ?
Un particulier qui perçoit des commissions de façon répétée exerce une activité : il doit la déclarer sous un statut, par exemple celui de micro-entrepreneur, puis émettre des factures numérotées. Chaque facture nomme le client apporté, la base hors taxes et le taux, comme dans l'exemple de cette page. Pour une commission ponctuelle, demandez conseil avant d'émettre la facture.
Que faire si le partenaire refuse de payer ma commission d'apport d'affaires ?
Commencez par relire le contrat d'apport, le fait générateur et les pièces justificatives : contrat signé, date et montant hors taxes. Adressez ensuite une relance écrite en rappelant le montant et la date d'exigibilité. Si le désaccord persiste, la voie amiable puis le recours devant le tribunal compétent restent ouverts, avec l'appui de votre conseil.