Modèle de facture de commission
Une facture de commission rémunère un intermédiaire qui conclut des ventes pour le compte d'un autre. Cette page donne un exemple sur deux ventes, la distinction entre intermédiaire transparent et opaque que retient le BOFiP, et les pages à utiliser pour un apporteur d'affaires ou un agent commercial.
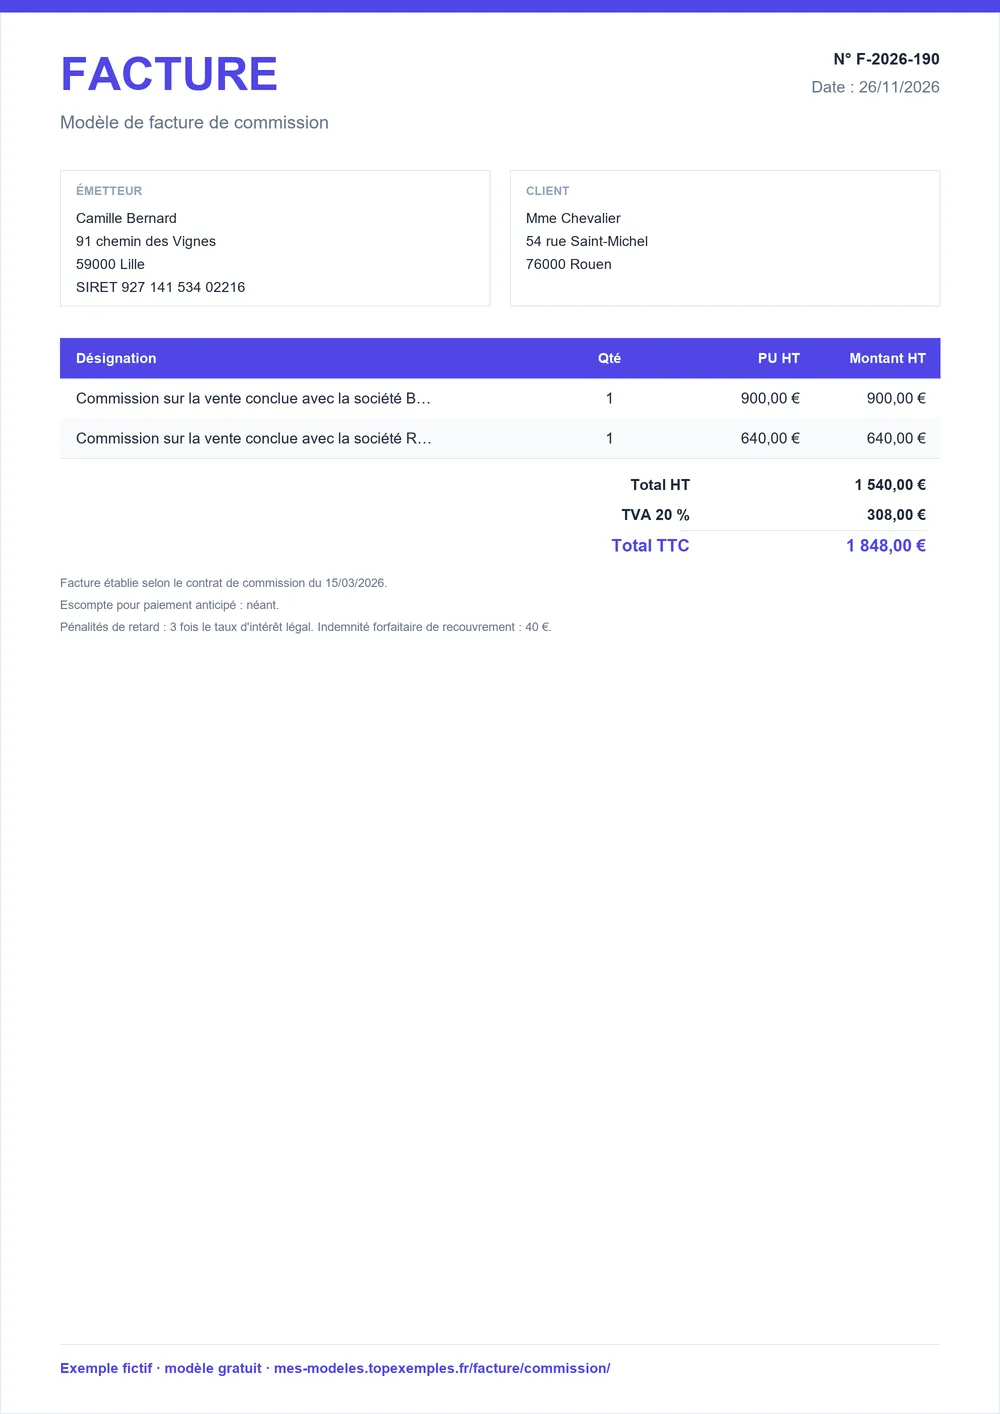
Le modèle au format de votre choix
Téléchargez le modèle de facture de commission prérempli avec cet exemple de deux ventes conclues, en Word, Excel ou PDF, puis adaptez la base et le taux.
Exemple chiffré : commission sur deux ventes conclues pour un fabricant
Un intermédiaire facture à son mandant une commission par vente conclue, chacune sur sa ligne avec le client et le numéro de commande. Le total est de 1 540 € HT, soit 1 848 € TTC avec 308 € de TVA au taux de 20 %. Cette page applique le taux normal à la commission ; les sources vérifiées ne détaillent pas le traitement de chaque type d'intermédiaire.
Facture n° F-2026-074
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Commission sur la vente conclue avec la société Bernard (commande n° 2026-114), au taux contractuel | 1 | forfait | 900 € | 900 € |
| Commission sur la vente conclue avec la société Roux (commande n° 2026-121), au taux contractuel | 1 | forfait | 640 € | 640 € |
- Total HT
- 1 540 €
- TVA 20 %
- 308 €
- Total TTC
- 1 848 €
- Facture établie selon le contrat de commission du 15/03/2026.
- Escompte pour paiement anticipé : néant.
Une commission se calcule sur une base et un taux fixés par le contrat : reportez-les dans la désignation plutôt que de recalculer à la main chaque ligne. Indiquez aussi la date d'échéance, comme sur toute facture.
Intermédiaire transparent ou opaque : ce que retient le BOFiP
Le BOFiP distingue l'intermédiaire qui agit au nom d'autrui (transparent) de celui qui agit en son nom propre (opaque). Le choix change la base de TVA, pas le nom du métier : un agent commercial ou un courtier peut relever de l'un ou de l'autre. Le tableau résume les cinq repères qui orientent votre facture.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Un intermédiaire agit soit au nom d'autrui (il apparaît comme le représentant de son commettant : le contrat le mentionne, ou la facture est établie ou adressée directement entre le commettant et le tiers), soit en son nom propre. | Facture | BOFiP, BOI-TVA-CHAMP-10-10-40-40 |
| Le statut d'agent commercial ou de courtier est, en tant que tel, sans incidence sur les règles de TVA, qui suivent les conditions objectives, contractuelles et matérielles de l'opération. | Facture | BOFiP, BOI-TVA-CHAMP-10-10-40-40 |
| Pour l'intermédiaire qui agit en son nom propre, la base de la vente au tiers inclut la commission : dans l'exemple du BOFiP, 10 000 € dont 1 500 € de commission, avec une TVA à 20 % calculée sur 10 000 €. | Facture | BOFiP, BOI-TVA-CHAMP-10-10-40-40 (tableau d'exemple) |
| Les sommes avancées au nom et pour le compte du commettant et remboursées au réel peuvent rester hors base de TVA si les conditions des débours sont réunies (mandat, reddition de compte, justificatifs, comptes de passage). | Facture | CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 (§200) |
| En franchise en base de TVA, la facture est établie hors taxes avec la mention « TVA non applicable, art. 293 B du CGI ». | Facture | CGI, art. 293 B ; Service-Public Entreprendre, fiche F21746 |
Le BOFiP illustre le cas opaque avec une vente de 10 000 € dont 1 500 € de commission : la TVA à 20 % se calcule sur 10 000 €, commission comprise. Pour une activité réelle, faites valider votre qualification avec votre comptable.
Base, taux et échéance : les éléments d'une commission à faire figurer
Chaque ligne doit permettre au mandant de retrouver la vente concernée et de refaire le calcul.
| Élément | Où l'indiquer | Exemple de formulation |
|---|---|---|
| Transaction concernée | Désignation de chaque ligne | Vente conclue avec la société Bernard, commande n° 2026-114 |
| Base de calcul | Désignation ou note | Montant HT de la vente |
| Taux de commission | Désignation ou note | Taux contractuel ou taux prévu au contrat |
| Échéance et règlement | Pied de facture | Date de règlement, escompte « néant », pénalités de retard |
Commission générique, apporteur d'affaires, agent commercial : choisir la bonne page
| Situation | Page à utiliser |
|---|---|
| Rémunération d'un intermédiaire sur des ventes, sans statut particulier | Cette page |
| Rémunération d'un apporteur pour une mise en relation | Facture d'apporteur d'affaires |
| Rémunération d'un agent commercial mandaté | Facture d'agent commercial |
| Commission d'un agent immobilier | Facture d'agent immobilier |
Le statut d'agent commercial ou de courtier ne change pas en soi les règles de TVA : elles suivent les conditions objectives, contractuelles et matérielles de l'opération.
Facturer une commission sur vente, du contrat à l'échéance
- Relisez le contrat : base de calcul, taux, fait qui déclenche la commission et échéance.
- Créez une ligne par transaction : client, numéro de commande, montant de la commission.
- Appliquez le taux de TVA qui correspond à votre situation, ou la mention « TVA non applicable, art. 293 B du CGI » si vous êtes en franchise.
- Séparez les frais avancés au nom du commettant : voyez la facture avec débours.
- Numérotez, datez et indiquez la date de règlement et les pénalités de retard.
Contrôle avant l'envoi d'une facture de commission
- Une ligne par transaction, avec client et référence de commande.
- Base de calcul et taux repris du contrat.
- Qualité de l'intermédiaire (au nom d'autrui ou en son nom propre) identifiée avant de fixer la base de TVA.
- Taux de TVA ou mention de franchise cohérent avec votre statut.
- Frais avancés pour le compte du commettant isolés des commissions.
- Numéro unique, date de règlement, pénalités de retard et indemnité de 40 € si le commettant est un professionnel.
Sources : BOFiP, BOI-TVA-CHAMP-10-10-40-40 · BOFiP, BOI-TVA-CHAMP-10-10-40-40 (tableau d'exemple) · CGI, art. 267 II 2° ; BOFiP, BOI-TVA-BASE-10-10-30 (§200) · CGI, art. 293 B ; Service-Public Entreprendre, fiche F21746 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Questions fréquentes : facture de commission
Comment faire une facture de commission ?
Facturez une ligne par transaction, en rappelant le client, la référence de la commande, la base de calcul et le taux prévu au contrat. Ajoutez les mentions habituelles : identité des parties, numéro unique, date, taux de TVA, totaux HT et TTC, date de règlement et pénalités de retard. Le générateur de cette page calcule les totaux à partir de vos lignes. Joignez l'état des ventes concernées si le contrat le prévoit.
Une commission est-elle soumise à la TVA ?
Dans le cas général oui : une commission rémunère une prestation de services, que cette page facture au taux normal de 20 %. Le BOFiP consulté ne détaille pas le traitement de chaque intermédiaire, et des régimes particuliers peuvent s'appliquer. Un auto-entrepreneur en franchise facture sans TVA avec la mention « TVA non applicable, art. 293 B du CGI ». Confirmez votre situation avec votre comptable.
Quelle différence entre un intermédiaire opaque et transparent ?
L'intermédiaire transparent agit au nom d'autrui : il apparaît comme le représentant de son commettant, soit parce que le contrat le mentionne, soit parce que la facture est établie ou adressée directement entre le commettant et le tiers. L'intermédiaire opaque agit en son nom propre. Dans ce second cas, la base de TVA de la vente au tiers inclut la commission. Le BOFiP en donne un exemple chiffré.
Le statut d'agent commercial change-t-il la facturation de la commission ?
Non, pas en soi. Le BOFiP précise que l'application des statuts d'agent commercial ou de courtier est sans incidence sur les règles de TVA, qui suivent les conditions objectives, contractuelles et matérielles de l'opération. Ce qui compte, c'est que l'intermédiaire agisse en son nom propre ou au nom d'autrui. L'agent commercial dispose toutefois d'une page dédiée avec son exemple et ses mentions habituelles.
Quelles mentions mettre sur une facture de commission sur vente ?
Pour chaque ligne : la transaction concernée, la base de calcul de la commission et le taux. Pour l'ensemble : identité des parties, numéro unique en séquence continue, date, taux de TVA, totaux HT et TTC, date de règlement, escompte et pénalités de retard, plus l'indemnité de 40 € si votre commettant est un professionnel. Aucun texte vérifié pour cette page n'impose d'autre mention propre à la commission.
Un auto-entrepreneur peut-il facturer une commission ?
Oui. En franchise en base de TVA, il établit sa facture hors taxes avec la mention « TVA non applicable, art. 293 B du CGI » et n'indique aucun montant de TVA, sous peine de devenir redevable de la taxe du seul fait de la facturation. Si le seuil de la franchise est dépassé, il facture la TVA selon les règles applicables. La page consacrée à la facture d'auto-entrepreneur détaille la franchise.