Modèle de facture agent commercial
Un agent commercial n'affiche pas de prix à un client final : il facture une commission à son mandant. Le taux et la base sont fixés par le contrat d'agence, et la commission ne se facture qu'une fois acquise. L'exemple regroupe trois commandes du trimestre et une prime d'objectif.
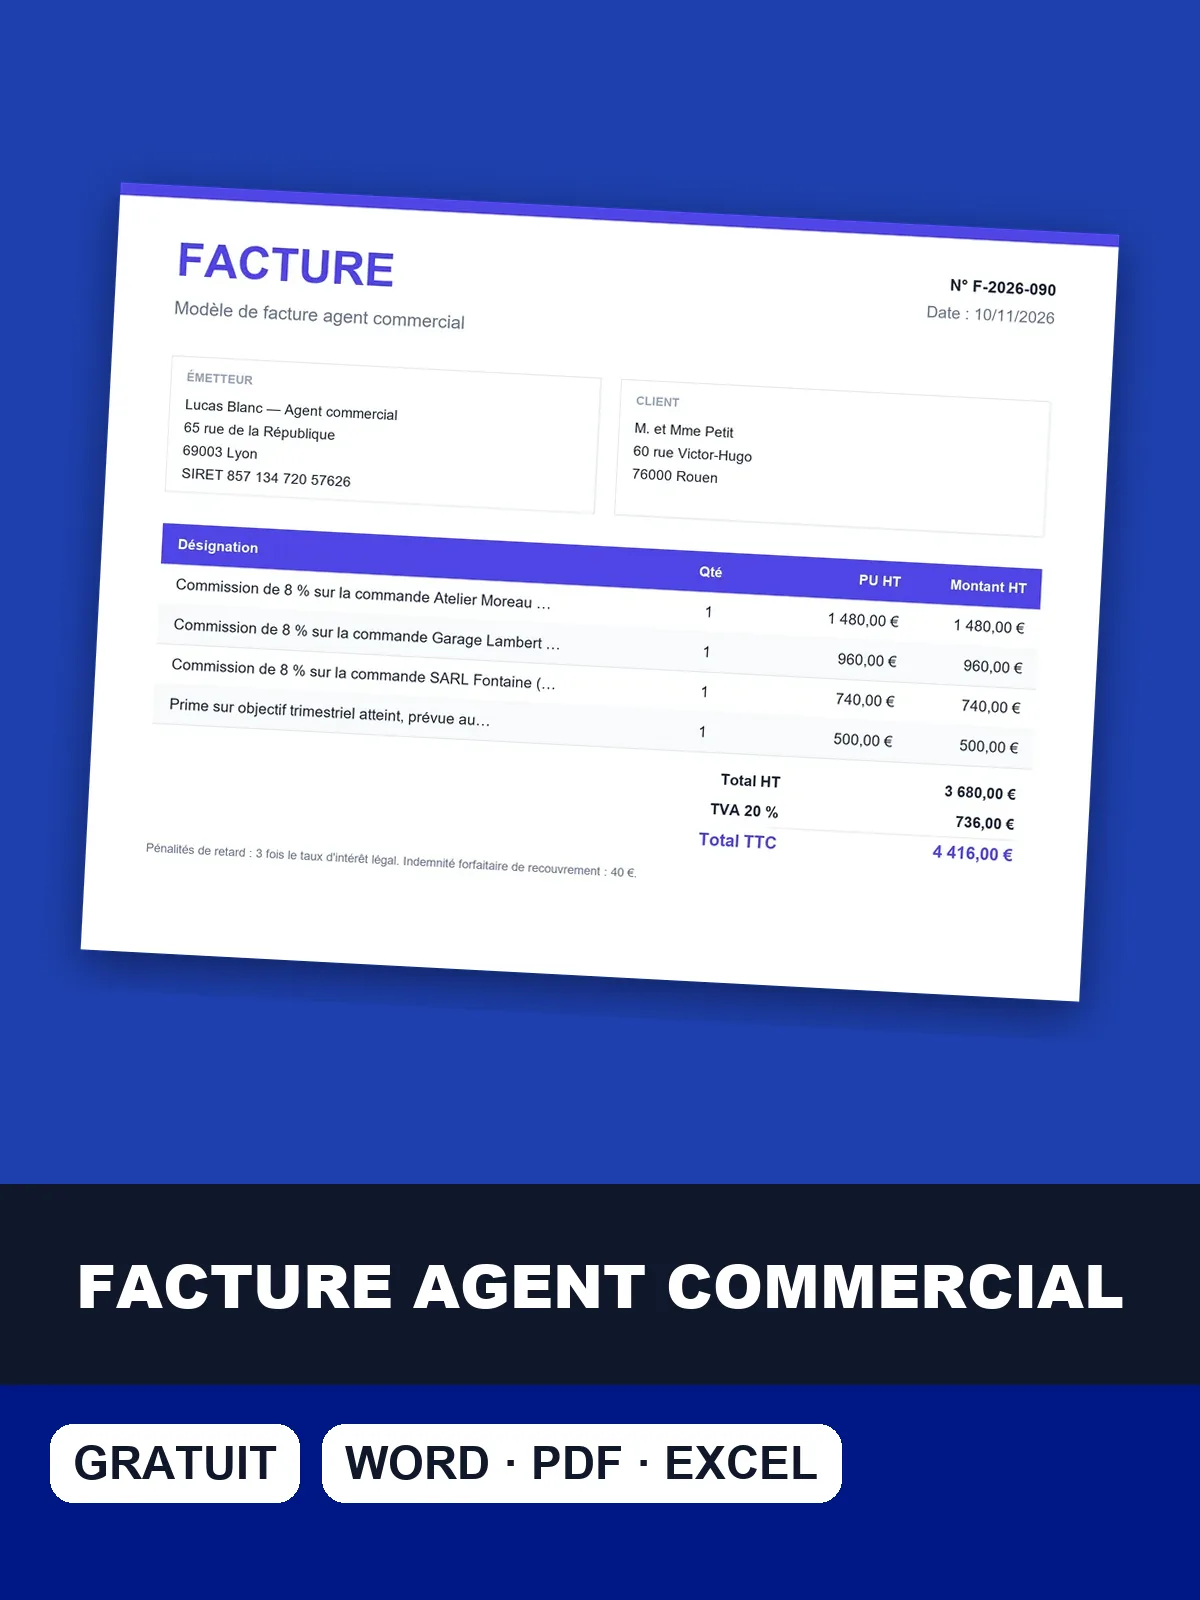
Téléchargez le modèle de facture agent commercial
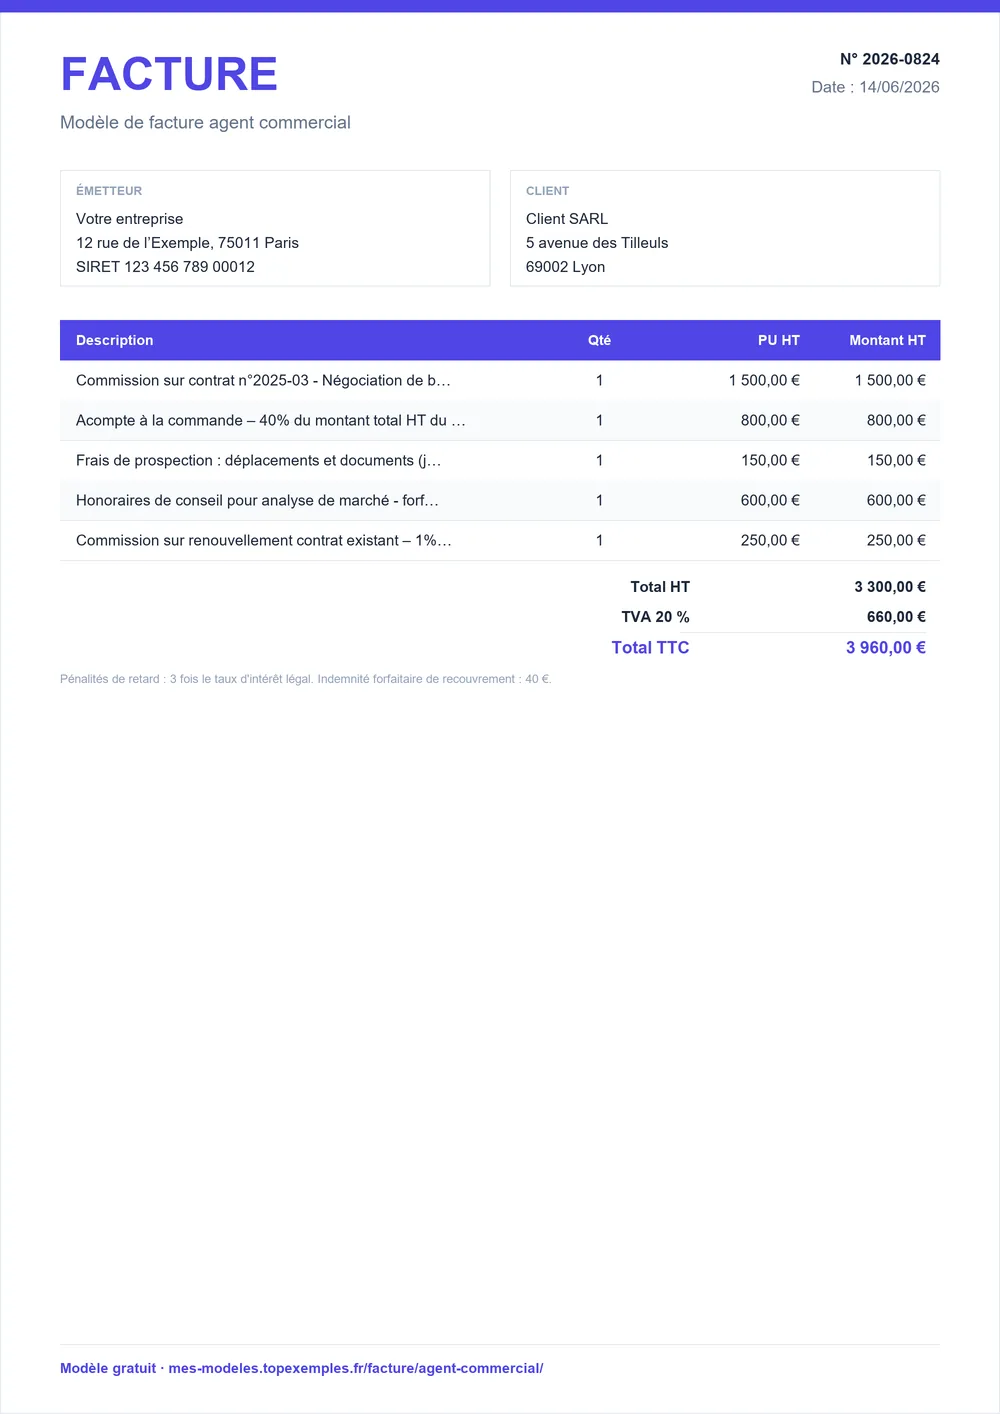
Téléchargez le modèle de facture d'agent commercial prérempli avec cet exemple de commissions trimestrielles, en Word, Excel ou PDF, puis adaptez les lignes à votre relevé.
Commissions contestées par le mandant : erreurs à éviter
Les contestations de commissions viennent presque toujours d'une facture émise trop tôt, d'une base de calcul différente de celle du contrat, ou d'une TVA mal posée. Ces erreurs se détectent en rapprochant votre relevé de celui du mandant. Le tableau indique le risque et la correction.
- Facturer la commission dès la prise de commande, avant que le mandant ou le client ait exécuté l'opération La commission n'est pas encore acquise : le mandant conteste la facture et peut demander un avoir si la vente est annulée ou non livrée. À faire : Facturer à partir du relevé de commissions, une fois l'opération exécutée au sens du contrat d'agence (livraison ou paiement).
- Calculer la commission sur un montant TTC ou sur une base différente de celle du contrat (remises, retours, frais de port) L'écart avec le décompte du mandant provoque des litiges et des rectifications de facture à chaque trimestre. À faire : Reprendre exactement la base définie au contrat (en général le montant HT encaissé) et joindre le détail par commande.
- Ne pas facturer de TVA sur les commissions en se croyant « salarié commissionné » L'agent commercial est un prestataire indépendant : sans franchise en base, la TVA est due et un contrôle entraîne un rappel. À faire : Appliquer 20 % de TVA, ou mentionner l'article 293 B du CGI si l'agent relève de la franchise en base.
- Omettre l'immatriculation au RSAC et la référence du contrat sur la facture Le mandant ne peut pas rapprocher la facture de son contrat d'agence et peut retarder le règlement. À faire : Indiquer le numéro RSAC, la référence du contrat et la période de commissions facturée.
Une facture de commission corrigée après envoi passe par un avoir. Mieux vaut vérifier le relevé avant de facturer, plutôt que de rectifier une facture déjà réglée. Un modèle de facture d'avoir sert seulement à corriger une erreur déjà commise.
Exemple chiffré : trois commandes et une prime trimestrielle
Cet exemple factures trois commandes de biens d'équipement, chacune au taux de 8 % de sa base HT, plus une prime d'objectif trimestriel prévue au contrat. Chaque commande occupe sa propre ligne, avec son montant de base dans l'intitulé, pour que le mandant la rapproche de son décompte.
Facture n° F-2026-199 — Commissions du troisième trimestre sur des ventes d'équipements professionnels conclues pour le compte du mandant
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Commission de 8 % sur la commande Atelier Moreau (base 18 500 € HT) | 1 | forfait | 1 480 € | 1 480 € |
| Commission de 8 % sur la commande Garage Lambert (base 12 000 € HT) | 1 | forfait | 960 € | 960 € |
| Commission de 8 % sur la commande SARL Fontaine (base 9 250 € HT) | 1 | forfait | 740 € | 740 € |
| Prime sur objectif trimestriel atteint, prévue au contrat d'agence | 1 | forfait | 500 € | 500 € |
- Total HT
- 3 680 €
- TVA 20 %
- 736 €
- Total TTC
- 4 416 €
La prime n'est pas une commission : elle apparaît sur une ligne distincte parce que son déclenchement tient à l'objectif atteint, et non à une vente précise. Si l'objectif n'est pas atteint, la ligne disparaît sans toucher les autres.
Établir la facture de commissions à partir du relevé
- Repérez les opérations exécutées pendant le trimestre, au sens du contrat : livraison, mise en service ou paiement.
- Reprenez pour chacune la base HT retenue par le contrat, sans remises ni frais de port non prévus.
- Appliquez le taux de commission à chaque base, puis arrondissez au centime.
- Ajoutez les primes ou les fixes prévus au contrat, sur leur propre ligne.
- Inscrivez votre numéro RSAC, la référence du contrat et la période de commissions facturée.
- Calculez la TVA sur le total HT, puis indiquez les conditions de règlement et les pénalités.
Joignez le détail par commande au relevé, pour que le mandant puisse contrôler chaque ligne sans demander de précision.
TVA sur commissions d'un mandant établi à l'étranger
Dans cet exemple : 20 %. Les commissions facturées au mandant rémunèrent une prestation de services d'intermédiation soumise à la TVA au taux normal de 20 %. (art. 278 du CGI)
Mandant assujetti établi dans un autre État de l'UE : facture hors TVA française avec la mention « Autoliquidation » ; en franchise en base, mention « TVA non applicable, art. 293 B du CGI ».
Les commissions facturées au mandant rémunèrent une prestation d'intermédiation : elles portent la TVA au taux normal, sauf si vous relevez de la franchise en base. En franchise, la facture ne comporte pas de taxe et porte la mention de l'article 293 B du CGI.
Si le mandant est assujetti dans un autre État membre de l'Union européenne, la facture part sans TVA française, avec la mention « Autoliquidation ». Vérifiez le numéro de TVA intracommunautaire du mandant avant de l'émettre. Pour une prestation ponctuelle facturée hors commission, le modèle de facture consultant montre la même structure HT puis TVA.
Taux de commission selon le type de vente, sur le CA HT
Les fourchettes suivantes servent de repère pour situer un taux de commission ou un fixe. Elles se lisent en pourcentage du chiffre d'affaires hors taxes : les biens d'équipement se rémunèrent moins que les services et abonnements, car le cycle de vente est plus lourd.
| Poste | Fourchette | Unité |
|---|---|---|
| Commission sur ventes de biens d'équipement | 3 € – 10 € | % du CA HT |
| Commission sur services et abonnements | 8 € – 20 € | % du CA HT |
| Fixe mensuel de lancement, si prévu au contrat | 500 € – 2 500 € | € HT / mois |
| Journée de prospection facturée au forfait | 350 € – 600 € | € HT / jour |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Le taux réel est celui du contrat d'agence, pas celui d'un barème. Une fourchette ne sert qu'à vérifier que votre taux n'est pas anormalement bas ou haut pour le secteur.
Sources : Code de commerce, art. L134-9 · Code de commerce, art. L134-1 · Code de commerce, art. L441-9 et L441-10 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture agent commercial
À quelle date ma commission d'agent commercial est-elle acquise et à quelle date dois-je la facturer ?
La commission est acquise dès que le mandant a exécuté l'opération, ou aurait dû l'exécuter, ou dès que le client l'a exécutée. Vous la facturez ensuite à partir du relevé de commissions. Elle doit être payée au plus tard le dernier jour du mois qui suit le trimestre au cours duquel elle est acquise.
Dois-je facturer de la TVA sur mes commissions d'agent commercial ?
Oui, en principe, au taux normal de 20 %. Les commissions rémunèrent une prestation de services, même si vous travaillez à l'année pour un seul mandant. Seule la franchise en base dispense de la taxe, avec la mention de l'article 293 B du CGI. Vérifiez votre régime avant la première facture, car il change la mention à porter.
Que mettre sur ma facture si mon mandant est établi en Italie ou en Espagne ?
La facture part hors TVA française, avec la mention « Autoliquidation ». Le mandant déclare la taxe dans son propre pays. Indiquez son numéro de TVA intracommunautaire, et vérifiez-le avant l'émission. Gardez aussi votre immatriculation au RSAC et la référence du contrat, qui restent obligatoires, car le mandant étranger doit pouvoir rapprocher la facture de son contrat d'agence.
Comment facturer une commission quand le client annule ou retourne la commande ?
Une commission dont l'opération n'a pas été exécutée n'est pas acquise. Si la vente est annulée après facturation, émettez un avoir sur la commission concernée, en reprenant la référence de la facture d'origine. Ne déduisez pas le retour du mandant sans l'avoir vérifié dans votre relevé. Le détail par commande rend cette régularisation simple.
Que faire si mon mandant ne me paie pas mes commissions dans les délais ?
Les conditions de règlement, le taux des pénalités de retard et l'indemnité forfaitaire de recouvrement de 40 € doivent figurer sur votre facture de commissions. Ce sont ces mentions qui fondent votre réclamation. Relancez par écrit en rappelant la facture, sa date et son montant, puis confiez le dossier à votre conseil si le retard persiste. Gardez une trace de chaque relance, avec sa date et le moyen utilisé.