Modèle de facture dentiste
Dévitalisation d'une molaire, reconstitution du moignon et pose d'une couronne céramo-métallique : cette facture de dentiste atteint 930 €, sans TVA. Le devis signé en amont reste la pièce centrale du cabinet, et la facture doit refléter ce que le patient a accepté.
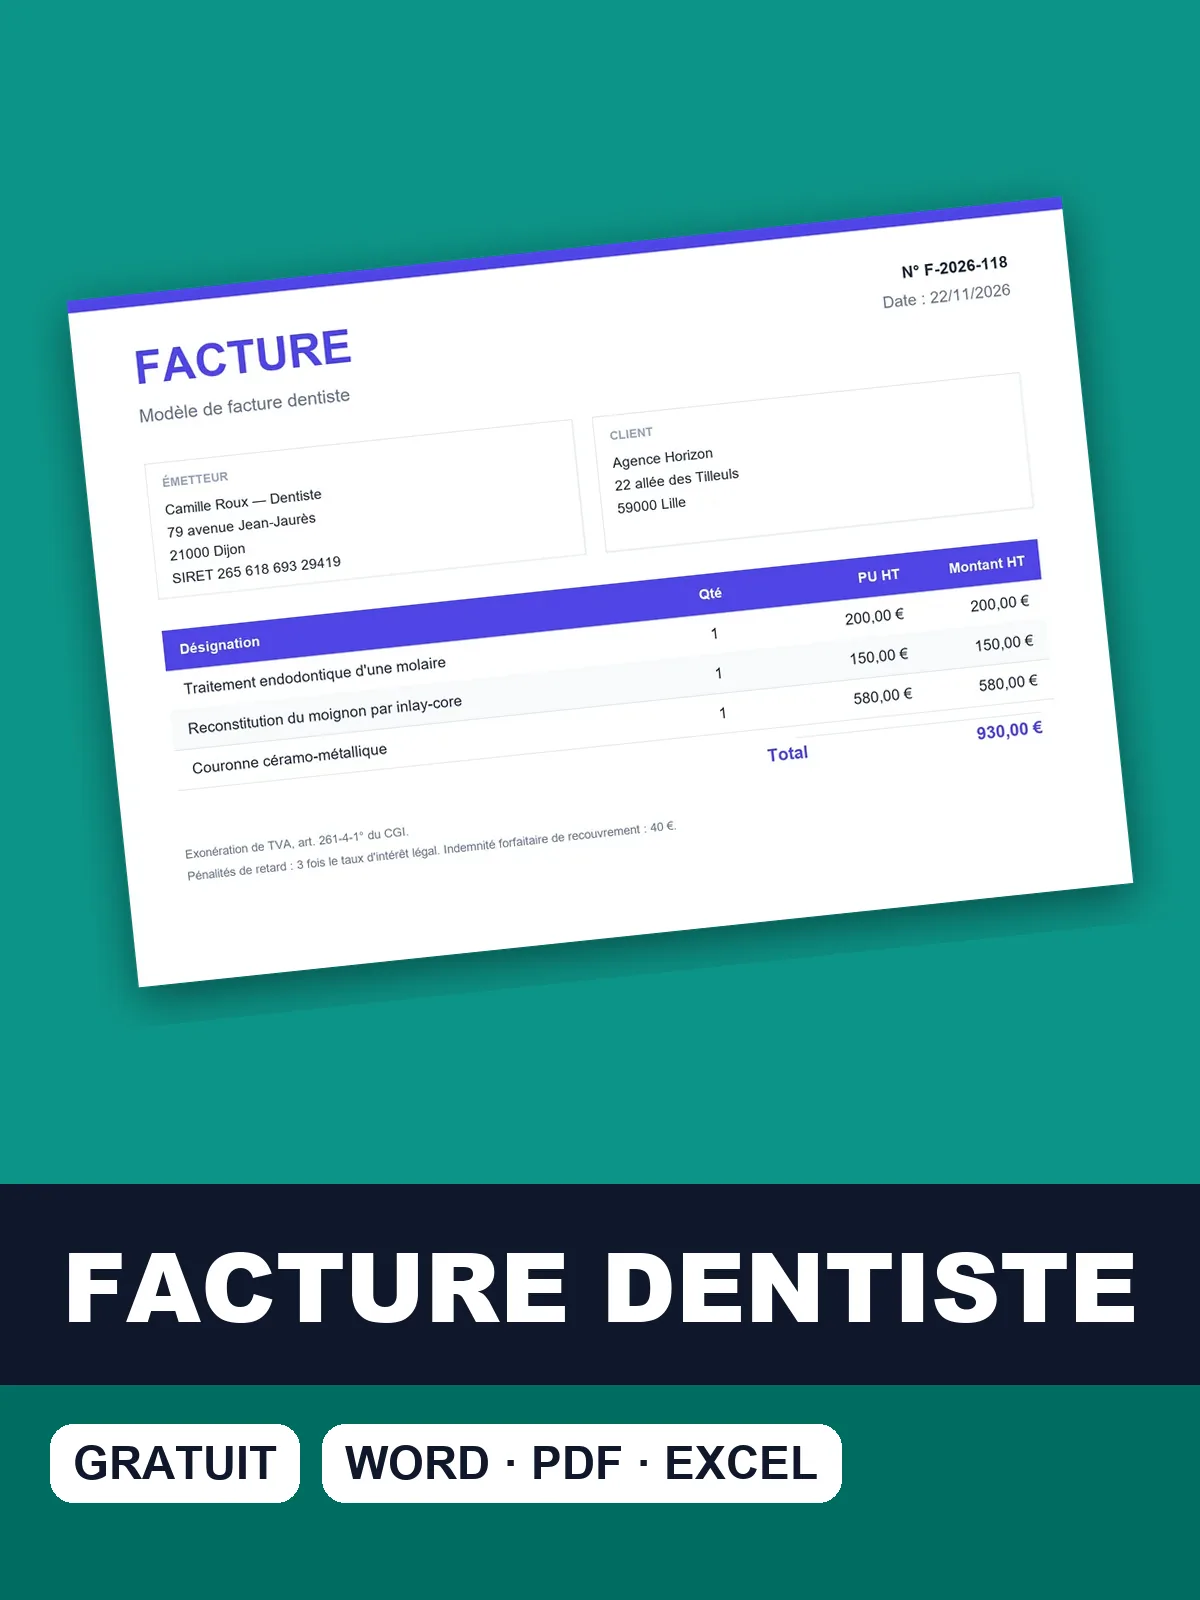
Téléchargez le modèle de facture dentiste
Téléchargez la facture de dentiste préremplie avec cet exemple de couronne, en Word, Excel ou PDF, puis adaptez les actes et rattachez-la à votre devis.
Justificatifs de prothèse : exonération et traçabilité du laboratoire
Deux règles se détachent : l'exonération de TVA, qui couvre soins et prothèses sur mesure, et la traçabilité de la prothèse, qui passe par le laboratoire. La première commande la ligne de TVA de la facture ; la seconde se matérialise par un document à remettre au patient. Ni l'une ni l'autre ne se devine : sans elles, le patient ne peut pas vérifier ce qu'il a payé.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les soins dentaires et les prothèses dentaires sur mesure, fabriquées sur prescription et pour l'usage exclusif d'un patient déterminé, sont exonérés de TVA. | Devis et facture | CGI, art. 261-4-1° ; BOFiP BOI-TVA-CHAMP-30-10-20-10 |
| Pour une prothèse sur mesure, le laboratoire établit une déclaration de conformité à remettre au patient ; la traçabilité du laboratoire et des composants doit pouvoir être justifiée. | Facture | Règlement (UE) 2017/745 relatif aux dispositifs médicaux (dispositifs sur mesure) |
Le montant, lui, se vérifie contre le devis dentiste signé : la facture ne reprend que les actes réalisés, au prix accepté. Si un acte a changé en cours de route, l'avenant signé doit pouvoir être retrouvé.
Dévitalisation, reconstitution et couronne : note détaillée
La facture suit la séquence clinique : traitement endodontique de la molaire, reconstitution du moignon par inlay-core, puis couronne céramo-métallique. La note regroupe 3 lignes pour 930 €, sans TVA. Chaque acte garde sa ligne, au prix du devis accepté : le patient peut ainsi rapprocher la note de son plan de traitement.
Facture n° F-2026-504 — Dévitalisation d'une molaire, reconstitution du moignon et pose d'une couronne céramo-métallique
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Traitement endodontique d'une molaire | 1 | u | 200 € | 200 € |
| Reconstitution du moignon par inlay-core | 1 | u | 150 € | 150 € |
| Couronne céramo-métallique | 1 | u | 580 € | 580 € |
- Total
- 930 €
- Exonération de TVA, art. 261-4-1° du CGI.

Les honoraires de la couronne sont libres, de l'ordre de 450 à 750 € l'unité ; la dévitalisation d'une molaire se situe entre 120 et 350 € et l'inlay-core entre 100 et 220 €. Une facture éloignée de ces repères appelle une explication déjà écrite sur le devis.
Relecture du devis, des avenants et de l'exonération avant remise
- Le devis signé : chaque ligne de la facture y figure, au même prix ; un acte ajouté a fait l'objet d'un avenant.
- L'exonération de TVA : aucune ligne de taxe sur les soins et sur la prothèse sur mesure, avec la mention de l'article 261-4-1° du CGI.
- Le laboratoire et les composants de la prothèse, que vous pouvez justifier en cas de demande.
- La déclaration de conformité établie par le laboratoire, remise au patient.
- Les produits d'hygiène éventuellement vendus : sur une ligne distincte, à 20 % de TVA.
- Le mode de paiement : règlement en une fois ou échelonné, comme convenu sur le devis.
Soins et prothèses sur mesure : TVA absente et exonération
Dans cet exemple : exonération de TVA. Les soins dentaires dispensés par un chirurgien-dentiste, profession médicale réglementée, sont exonérés de TVA, y compris les prothèses fabriquées sur mesure pour un patient déterminé sur prescription du praticien. (art. 261-4-1° du CGI)
20 % pour les actes à visée purement esthétique, sans finalité thérapeutique, la doctrine exigeant une finalité thérapeutique pour l'exonération, et pour la vente de produits d'hygiène aux patients.
En règle générale, non : les soins et les prothèses sur mesure, fabriquées sur prescription pour un patient déterminé, sont exonérés. La facture n'affiche alors aucune ligne de taxe, avec la référence de l'exonération.
Deux situations changent la réponse. Un acte à visée purement esthétique, sans finalité thérapeutique, sort de l'exonération et passe à 20 %, la doctrine exigeant cette finalité pour exonérer. La vente de produits d'hygiène aux patients, elle aussi, est taxée à 20 %. Une même note peut donc mêler des lignes exonérées et des lignes taxées, chacune avec son régime.
Si vous hésitez sur la finalité d'un acte, faites confirmer sa qualification par votre comptable avant d'émettre la facture. Le même raisonnement vaut pour la facture d'un médecin, dont les soins sont eux aussi exonérés.
Erreurs de devis, de TVA et de composants au cabinet
Les erreurs d'une facture dentaire naissent souvent en amont : devis absent, plan de traitement modifié sans avenant, laboratoire non renseigné. S'y ajoute la TVA, ajoutée par réflexe sur une note qui n'en comporte pas. Les quatre cas du tableau se retrouvent surtout sur les prothèses, où les sommes en jeu pour le patient sont plus élevées.
- Réaliser une prothèse sans devis signé Sans devis, le patient peut contester la note ; le défaut de devis est sanctionné par la DGCCRF. À faire : Faire signer le devis avant la prise d'empreinte, avec le prix de chaque élément et la part remboursée.
- Appliquer 20 % de TVA sur des soins ou des prothèses Soins et prothèses sur mesure sont exonérés : le patient paie à tort et la déclaration de TVA est faussée. À faire : Ne facturer aucune TVA et mentionner l'exonération de l'article 261-4-1° du CGI.
- Omettre le lieu de fabrication et les composants de la prothèse sur le devis Ces mentions sont obligatoires pour que le patient puisse comparer les devis. À faire : Reprendre sur le devis le laboratoire, son pays et les matériaux utilisés.
- Modifier le plan de traitement en cours sans nouveau devis La facture dépasse le devis accepté et le patient refuse le supplément. À faire : Faire signer un avenant avant les actes supplémentaires.
Un montant facturé trop haut ou une TVA portée à tort se corrigent par une facture d'avoir, qui renvoie à la facture initiale, suivie d'une facture exacte.
Sources : CGI, art. 261-4-1° ; BOFiP BOI-TVA-CHAMP-30-10-20-10 · Règlement (UE) 2017/745 relatif aux dispositifs médicaux (dispositifs sur mesure) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture dentiste
Une facture de dentiste doit-elle mentionner l'exonération de TVA ?
Oui : ne facturez aucune TVA sur les soins et sur les prothèses sur mesure, et mentionnez l'exonération de l'article 261-4-1° du CGI. Cette référence explique au patient pourquoi aucune taxe n'apparaît. Elle ne s'applique pas aux actes purement esthétiques ni aux produits d'hygiène vendus, qui portent 20 % de TVA et se facturent sur leurs propres lignes.
Que doit contenir la facture d'une prothèse dentaire ?
Les actes réalisés, un par ligne et au prix du devis signé, puis le total sans TVA avec la mention d'exonération. Pour une prothèse sur mesure, le laboratoire établit une déclaration de conformité que vous remettez au patient, et vous devez pouvoir justifier la traçabilité du laboratoire et des composants. Reprenez aussi le laboratoire et les matériaux déjà cités dans le devis.
Comment facturer un patient qui change de plan de traitement en cours ?
Faites signer un avenant avant les actes supplémentaires : sans lui, la facture dépasse le devis accepté et le patient refuse le supplément. Facturez ensuite les actes réalisés en vous appuyant sur le devis et sur l'avenant, ligne par ligne. Si certains actes prévus n'ont finalement pas lieu, ils n'apparaissent pas sur la facture, et le total baisse d'autant.
Comment facturer une prothèse payée en plusieurs fois ?
Un paiement échelonné peut être convenu avec le patient ; il doit alors figurer sur le devis signé, avec le calendrier des échéances. La facture reprend le montant total de la prothèse et rappelle les échéances ou les sommes déjà perçues. Certains cabinets demandent aussi un acompte à la prise d'empreinte, sans que cela soit systématique.
Peut-on vendre un produit d'hygiène au patient sur la même facture que les soins ?
Oui, à condition de le faire apparaître sur une ligne distincte : les soins sont exonérés, alors que la vente de produits d'hygiène aux patients est taxée à 20 %. Une même ligne ne peut pas porter deux régimes de TVA. Le total TTC de la note est alors la somme des lignes exonérées et des lignes taxées, TVA comprise.