Modèle de facture diététicien
Un bilan nutritionnel, puis des consultations de suivi en cabinet et en visioconférence : cette facture de diététicien s'élève à 300 €, sans TVA. L'exonération suppose le titre légal de diététicien, et une note remise à un tiers reste neutre sur la pathologie du patient.
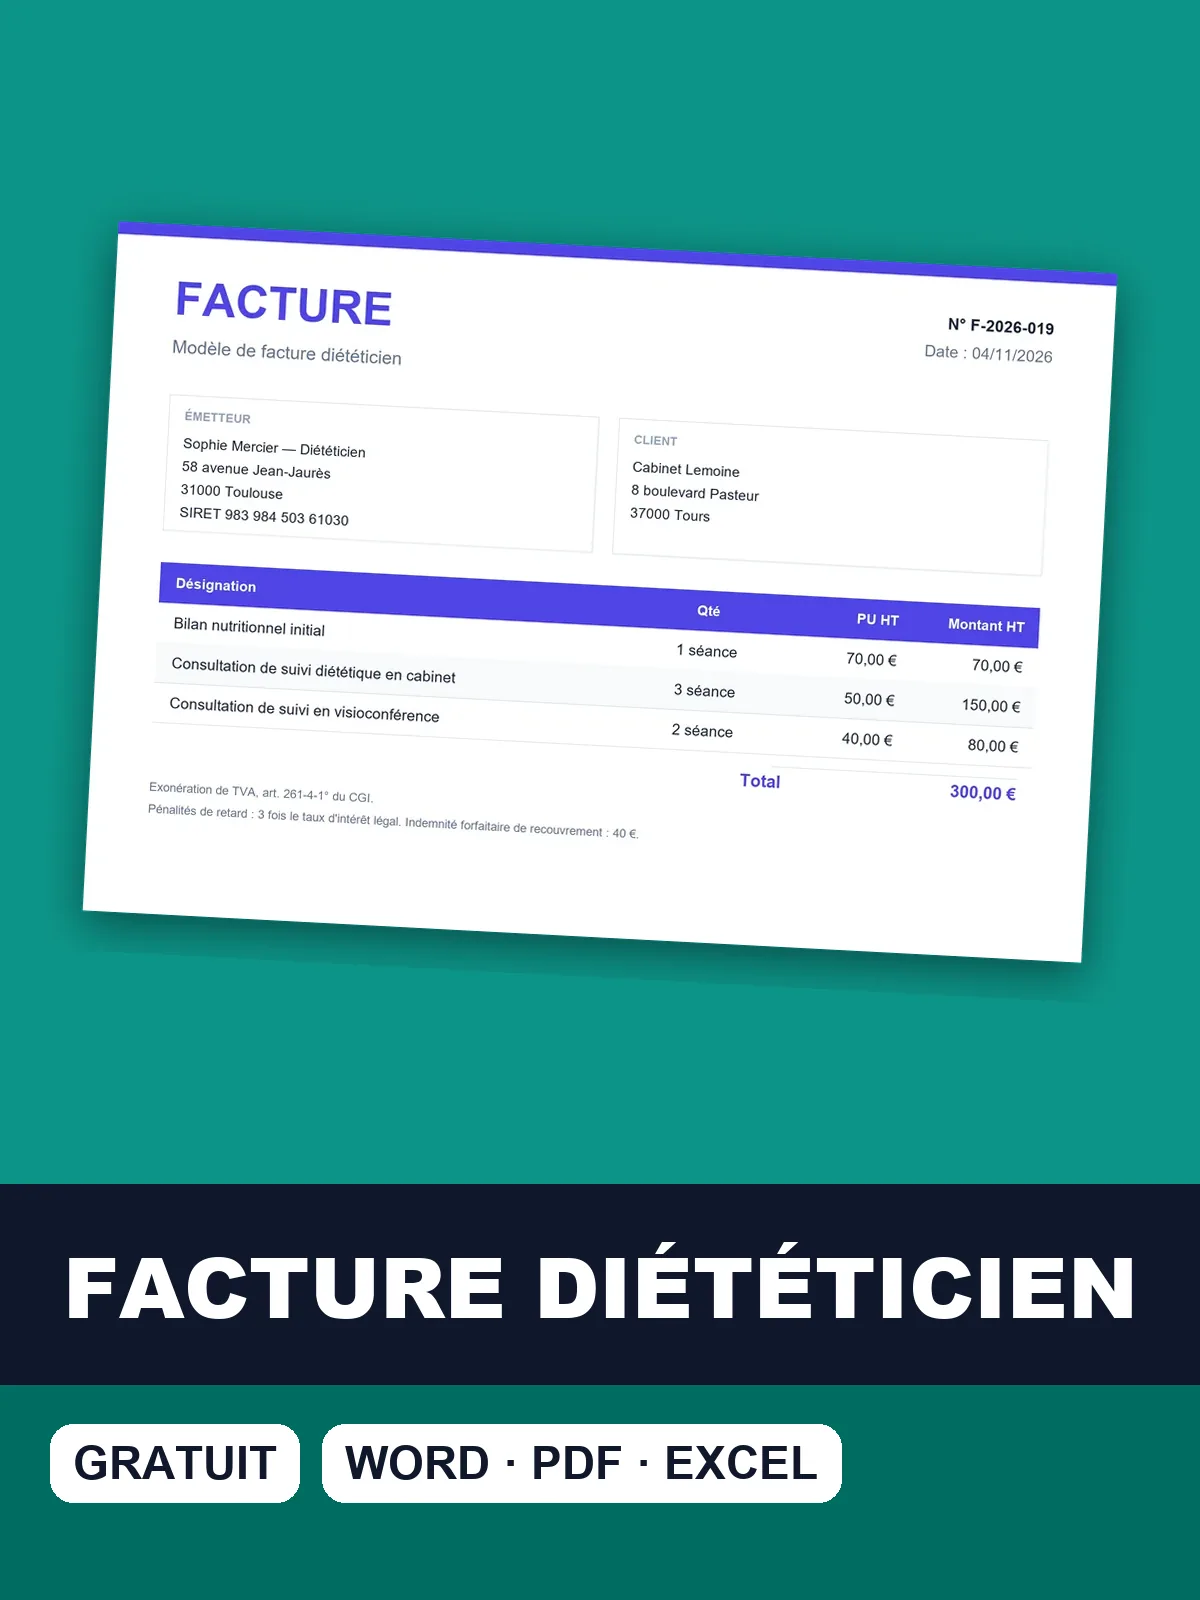
Téléchargez le modèle de facture diététicien
Téléchargez la facture de diététicien préremplie avec cet exemple de suivi, en Word, Excel ou PDF, et adaptez vos consultations et votre RPPS.
Note d'honoraires d'un diététicien, pas à pas après un suivi
- Portez votre identité professionnelle : nom, titre de diététicien et numéro RPPS, qui a remplacé l'ADELI en mars 2024.
- Identifiez le patient et notez la date de chaque consultation.
- Créez une ligne par type de séance : bilan initial, suivi en cabinet, suivi en visioconférence, chacune avec son prix.
- Gardez un libellé neutre : « consultation diététique », sans pathologie ni objectif de poids.
- Indiquez l'exonération de TVA, avec la référence de l'article 261-4-1° du CGI, et aucun montant de taxe.
- Notez le montant acquitté et la date de règlement, que la mutuelle peut réclamer.
Une fois la note réglée, reportez la mention de facture acquittée avec la date de paiement.
Bilan nutritionnel puis suivi en cabinet et en visio
Le parcours du patient structure la facture : un bilan nutritionnel initial, puis des consultations de suivi en cabinet et en visioconférence, deux modalités qui n'ont pas le même tarif et méritent donc deux lignes. Avec 3 lignes, la note atteint 300 € sans TVA, soit 300 € à payer. Le libellé reste neutre : rien n'indique pourquoi le patient consulte.
Facture n° F-2026-258 — Suivi diététique d'un patient : bilan nutritionnel, consultations de suivi en cabinet et en visioconférence
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Bilan nutritionnel initial | 1 | séance | 70 € | 70 € |
| Consultation de suivi diététique en cabinet | 3 | séance | 50 € | 150 € |
| Consultation de suivi en visioconférence | 2 | séance | 40 € | 80 € |
- Total
- 300 €
- Exonération de TVA, art. 261-4-1° du CGI.

Les prix de l'exemple restent dans les repères courants : 60 à 100 € le bilan initial, 40 à 70 € la consultation de suivi, 35 à 60 € en visioconférence. Un atelier collectif en entreprise (120 à 250 € HT l'heure) se facture à part, car il n'est pas un soin.
Titre, RPPS et secret professionnel sur une note de diététicien
Les trois règles du tableau protègent trois personnes : le patient (secret professionnel), sa mutuelle (identifiant du praticien) et vous (exonération limitée au titre légal). Elles se traduisent par des mentions simples : titre, numéro RPPS, libellé neutre et référence de l'exonération. Elles pèsent surtout quand la note est transmise à un tiers.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'exonération est réservée aux diététiciens dont la profession est réglementée (titre légal) et aux actes qui s'inscrivent dans ce cadre ; les autres conseillers en nutrition relèvent du droit commun. | Devis et facture | CGI, art. 261-4-1° ; Code de la santé publique, art. L4371-1 ; BOFiP BOI-TVA-CHAMP-30-10-20-10 |
| Le diététicien s'identifie par son numéro RPPS, qui a remplacé le numéro ADELI en mars 2024, et le porte sur ses notes d'honoraires. | Facture | Agence du numérique en santé, bascule des professionnels ADELI dans le RPPS |
| Le secret professionnel interdit de faire apparaître la pathologie du patient sur une note adressée à un tiers (employeur, assureur). | Facture | Code de la santé publique, art. L1110-4 |
Pour un employeur ou un assureur, ne détaillez rien au-delà du libellé « consultation diététique » : ni diagnostic, ni objectif. Le détail clinique reste dans le dossier du patient.
Erreurs de TVA, d'identifiant et de confidentialité fréquentes
Les erreurs viennent d'une frontière mal tracée : ce qui est un soin (exonéré) et ce qui ne l'est pas (taxable), ce qui peut être écrit et ce qui doit rester dans le dossier. Le tableau en retient quatre : atelier ou produit exonéré à tort, identifiant absent, diagnostic écrit sur une note adressée à un tiers, produits et consultations mélangés.
- Appliquer l'exonération aux ateliers collectifs et à la vente de compléments alimentaires Ces prestations ne sont pas des soins : la TVA est due et peut être redressée. À faire : Facturer les ateliers et les produits sur des lignes distinctes avec la TVA applicable.
- Omettre le numéro RPPS (ou l'ancien ADELI) sur la note remise pour la mutuelle Les mutuelles qui remboursent des consultations de diététique exigent l'identifiant du praticien. À faire : Faire figurer le nom, le titre de diététicien, le numéro RPPS, la date et le montant acquitté.
- Écrire le diagnostic (diabète, obésité) sur une note adressée à l'employeur ou à l'assurance Cette mention viole le secret professionnel et expose le patient comme le praticien. À faire : Employer le libellé neutre « consultation diététique », sans pathologie ni objectif de poids.
- Ne pas distinguer les consultations exonérées des produits vendus, taxables Une même ligne ne peut pas porter deux régimes : la déclaration de TVA devient inexacte. À faire : Prévoir une ligne par produit avec le taux de TVA qui lui correspond.
Pour corriger une note déjà remise, émettez une facture d'avoir puis une nouvelle note exacte, plutôt que de raturer l'original.
Exonération de TVA réservée au titre de diététicien
Dans cet exemple : exonération de TVA. Les consultations d'un diététicien dont la profession est réglementée par le code de la santé publique sont exonérées de TVA. (art. 261-4-1° du CGI)
20 % (ou franchise en base) pour les prestations hors soins (ateliers collectifs en entreprise, conférences, vente de produits ou de compléments) et pour un conseiller en nutrition qui n'est pas diététicien.
L'exonération n'est pas attachée à l'activité mais au titre : elle est réservée aux diététiciens dont la profession est réglementée par le code de la santé publique, article L4371-1, et aux actes qui s'inscrivent dans ce cadre. Un conseiller en nutrition qui n'est pas diététicien relève du droit commun : 20 % de TVA, ou franchise en base s'il y est éligible.
Même pour un diététicien, tout n'est pas un soin. Les ateliers collectifs en entreprise, les conférences et la vente de produits ou de compléments sont taxables à 20 %, ou facturés sans TVA en franchise en base. Facturez-les sur des lignes distinctes de celles des consultations, chacune avec le taux qui lui correspond.
Les autres professions de santé réglementées suivent une logique voisine : voir par exemple le modèle de facture médecin.
Sources : CGI, art. 261-4-1° ; Code de la santé publique, art. L4371-1 ; BOFiP BOI-TVA-CHAMP-30-10-20-10 · Agence du numérique en santé, bascule des professionnels ADELI dans le RPPS · Code de la santé publique, art. L1110-4 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture diététicien
Un diététicien est-il soumis à la TVA ?
En règle générale non : les consultations d'un diététicien dont la profession est réglementée sont exonérées (article 261-4-1° du CGI), et la facture ne porte aucun montant de taxe. L'exonération ne couvre pas tout : les ateliers collectifs en entreprise, les conférences et la vente de produits sont taxables à 20 %, ou facturés sans TVA en franchise en base. Un conseiller en nutrition qui n'est pas diététicien relève du droit commun.
Que faire de la vente de compléments alimentaires sur la facture ?
Vendus au patient, les compléments ne sont pas des soins : ils portent la TVA applicable (20 % ou franchise en base) et non l'exonération. Prévoyez une ligne par produit, avec son taux, séparée des lignes de consultation. Mélanger les deux sur une même ligne rendrait la déclaration de TVA inexacte et exposerait à un redressement.
Mon numéro RPPS doit-il apparaître sur ma facture ?
Oui : le diététicien s'identifie par son numéro RPPS, qui a remplacé le numéro ADELI en mars 2024, et le porte sur ses notes d'honoraires. Les mutuelles qui remboursent des consultations de diététique exigent cet identifiant, avec le nom, le titre de diététicien, la date et le montant acquitté. Une note sans identifiant risque d'être refusée par la mutuelle.
Comment facturer des ateliers collectifs ou des conférences quand on est diététicien ?
Sur une facture ou des lignes séparées des consultations, avec de la TVA. Un atelier collectif en entreprise ou une conférence n'est pas un soin : il est taxable à 20 %, ou facturé sans TVA si vous êtes en franchise en base (article 293 B du CGI). Indiquez la durée, le nombre de participants et le tarif horaire, qui se situe souvent entre 120 et 250 € HT pour un atelier d'une heure.
Comment facturer un forfait de suivi sur plusieurs mois ?
Un forfait de suivi peut être réglé en plusieurs fois, avec le calendrier des échéances écrit sur le devis. La note d'honoraires détaille ensuite chaque consultation réalisée, avec sa date, et reste neutre sur la pathologie. Le forfait reste exonéré de TVA tant que les consultations sont celles d'un diététicien dont la profession est réglementée ; ajoutez une ligne séparée pour tout produit vendu.