Modèle de facture infirmier
Les soins remboursables passent par la feuille de soins ; la note d'honoraires ne concerne que les actes hors nomenclature ou sans prise en charge. Cet exemple de facture d'infirmier, avec prélèvements, injections et déplacements à domicile pour un patient non couvert par l'Assurance maladie française, s'élève à 260 €, sans TVA.
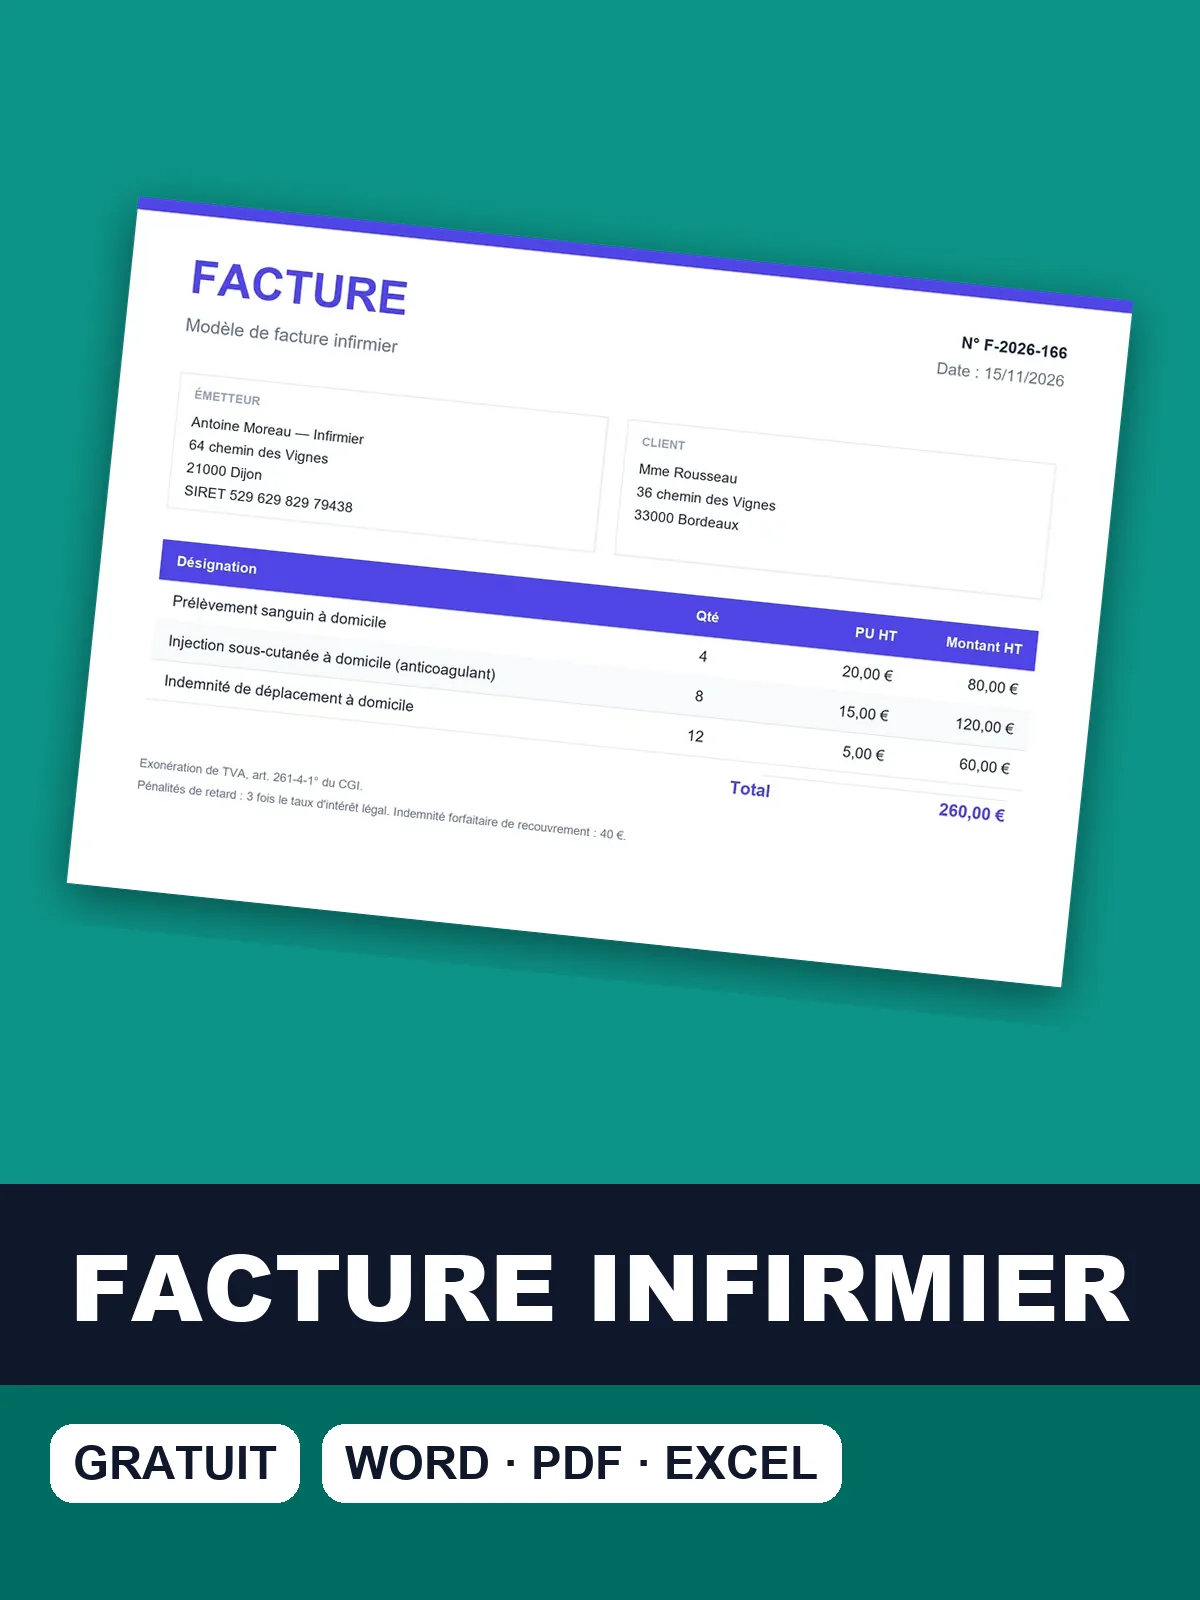
Téléchargez le modèle de facture infirmier
Téléchargez la facture d'infirmier préremplie avec cet exemple de soins à domicile, en Word, Excel ou PDF, puis adaptez les actes et les dates.
Prélèvements et injections à domicile hors prise en charge
L'exemple concerne un patient non couvert par l'Assurance maladie française : la feuille de soins ne s'applique pas, donc une note d'honoraires la remplace. Chaque type d'acte a sa ligne : prélèvements sanguins, injections sous-cutanées d'anticoagulant et indemnités de déplacement, avec le nombre de passages. Ces 3 lignes forment une note de 260 €, sans TVA : 260 € à payer.
Facture n° F-2026-981 — Soins à domicile pour un patient non couvert par l'Assurance maladie française : prélèvements, injections et déplacements
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Prélèvement sanguin à domicile | 4 | u | 20 € | 80 € |
| Injection sous-cutanée à domicile (anticoagulant) | 8 | u | 15 € | 120 € |
| Indemnité de déplacement à domicile | 12 | u | 5 € | 60 € |
- Total
- 260 €
- Exonération de TVA, art. 261-4-1° du CGI.

Les prix restent dans les repères courants hors prise en charge : 15 à 30 € le prélèvement, 10 à 20 € l'injection, 3 à 8 € le déplacement. Les majorations de nuit, de dimanche ou de jour férié, de 8 à 20 € par passage, ne se facturent que si elles ont été annoncées.
Soins infirmiers exonérés : aucune ligne de TVA sur la note
Dans cet exemple : exonération de TVA. Les soins infirmiers dispensés par un infirmier, auxiliaire médical réglementé, sont exonérés de TVA. (art. 261-4-1° du CGI)
20 % pour ce qui n'est pas un soin : formations, ventes de matériel ou de produits aux patients.
Les soins des auxiliaires médicaux réglementés, dont les infirmiers, sont exonérés de TVA : la note ne comporte aucune ligne de taxe et indique la base légale, l'article 261-4-1° du CGI. Que le soin soit remboursable ou non ne change pas ce point : l'exonération tient à la nature de l'acte.
La TVA à 20 % intervient pour ce qui n'est pas un soin : une formation donnée, une vente de matériel ou de produits aux patients. Ces prestations se facturent sur une ligne distincte, avec leur propre taux, ou sur un document séparé. Un infirmier qui hésite sur la qualification d'une prestation doit la faire confirmer avant de l'émettre.
Pour un autre exemple d'exonération de soins, voir le modèle de facture médecin.
Vérifier une note d'honoraires de soins infirmiers avant remise
- Un seul mode de facturation par acte : feuille de soins pour l'acte remboursable, note d'honoraires pour l'acte hors nomenclature ou sans prise en charge.
- Une ligne par passage, avec la date, la nature du soin et le montant.
- Aucune TVA sur les soins, avec la référence de l'article 261-4-1° du CGI.
- Les majorations de nuit, de dimanche ou de jour férié, annoncées sur le devis signé avant le premier passage.
- L'indemnité de déplacement sur une ligne propre.
- La date et le mode de règlement, avec la mention de facture acquittée une fois la note payée.
Double facturation, TVA et dates : erreurs de l'infirmier libéral
La première erreur est aussi la plus grave : facturer le même soin à l'Assurance maladie et au patient. La caisse réclame l'indu et peut sanctionner le professionnel. Les trois autres touchent à la lisibilité de la note : TVA ajoutée sans raison, soins regroupés sans date, majorations découvertes au dernier moment. Le patient et sa mutuelle contrôlent chaque ligne.
- Facturer à l'Assurance maladie et au patient le même soin La double facturation est une fraude : la caisse réclame l'indu et peut sanctionner le professionnel. À faire : Retenir un seul mode de facturation par acte : feuille de soins pour les actes remboursables, note pour le reste.
- Ajouter de la TVA sur des soins infirmiers Les soins sont exonérés : le patient paie à tort et votre déclaration de TVA est faussée. À faire : Ne facturer aucune TVA et mentionner l'exonération de l'article 261-4-1° du CGI.
- Regrouper plusieurs soins sans date ni heure de passage Le patient et sa mutuelle ne peuvent pas contrôler la note, qui est souvent contestée. À faire : Indiquer une ligne par passage, avec la date, la nature du soin et le montant.
- Appliquer une majoration de nuit ou de week-end sans l'avoir annoncée L'information préalable sur les honoraires est obligatoire et le patient refuse le supplément découvert à la facture. À faire : Faire figurer les majorations sur le devis signé avant le premier passage.
Si une note a été émise en doublon par erreur, annulez-la par une facture d'avoir qui renvoie à la note d'origine.
Règles qui encadrent la note d'honoraires d'un infirmier libéral
Deux règles organisent la facturation : l'exonération de TVA, qui rend la note simple, et la nomenclature, qui réserve la note d'honoraires aux actes qu'elle ne couvre pas. Les actes remboursables se facturent à l'Assurance maladie aux tarifs de la nomenclature, par feuille de soins. La note n'est donc pas un document de repli : elle a un périmètre précis.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| Les soins des auxiliaires médicaux réglementés, dont les infirmiers, sont exonérés de TVA ; la facture indique la base légale de l'exonération. | Devis et facture | CGI, art. 261-4-1° ; CGI annexe II, art. 242 nonies A ; BOFiP BOI-TVA-CHAMP-30-10-20-10 |
| Les actes remboursables se facturent à l'Assurance maladie aux tarifs de la nomenclature, par feuille de soins ; la note d'honoraires ne vaut que pour les actes hors nomenclature ou sans prise en charge. | Facture | Nomenclature générale des actes professionnels (NGAP) |
Un forfait de convalescence hors nomenclature fait l'objet d'un devis signé avant le premier passage. Aucun acompte n'est d'usage : le règlement intervient à la fin du mois ou du passage.
Sources : CGI, art. 261-4-1° ; CGI annexe II, art. 242 nonies A ; BOFiP BOI-TVA-CHAMP-30-10-20-10 · Nomenclature générale des actes professionnels (NGAP) · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture infirmier
Dans quels cas un infirmier libéral établit-il une facture plutôt qu'une feuille de soins ?
Pour les actes hors nomenclature ou sans prise en charge, par exemple les soins d'un patient non couvert par l'Assurance maladie française. Les actes remboursables, eux, se facturent à l'Assurance maladie aux tarifs de la nomenclature, par feuille de soins. Retenez un seul mode de facturation par acte : facturer le même soin aux deux est une double facturation.
Comment facturer des soins hors nomenclature à un patient ?
Remettez une note d'honoraires avec une ligne par passage : date, nature du soin et montant. Le patient et sa mutuelle peuvent ainsi contrôler la note. Aucune TVA ne s'ajoute, puisque les soins infirmiers sont exonérés. Pour un forfait de convalescence hors nomenclature, faites signer un devis avant le premier passage, avec les majorations éventuelles.
Quelle mention d'exonération de TVA mettre sur une note de soins infirmiers ?
Mentionnez l'exonération des soins des auxiliaires médicaux au titre de l'article 261-4-1° du CGI, et n'ajoutez aucune ligne de TVA : le total hors taxe et le total à payer sont identiques. La facture doit indiquer la base légale de l'exonération. Réservez la TVA à 20 % aux prestations qui ne sont pas des soins, comme une formation ou une vente de matériel.
Comment facturer les déplacements à domicile d'un infirmier libéral ?
Sur une ligne propre, avec la date du passage. Hors prise en charge, on observe des indemnités de 3 à 8 € par déplacement, auxquelles s'ajoutent des majorations de nuit, de dimanche ou de jour férié de 8 à 20 € par passage. Annoncez ces montants avant le premier passage, sur le devis signé, pour que le patient ne découvre aucun supplément sur la note.
Que mentionner sur la note d'honoraires d'une infirmière pour la mutuelle ?
Indiquez le nom de l'infirmière, la date de chaque passage, la nature du soin, le montant et la base légale de l'exonération de TVA. Le patient et sa mutuelle ne peuvent contrôler la note que si chaque passage est détaillé : un regroupement sans date ni heure la fait souvent contester. Les conditions de remboursement dépendent toutefois du contrat du patient.