Modèle de facture ostéopathe
La note d'honoraires est le document principal d'un ostéopathe, car l'ostéopathie n'est pas remboursée par l'Assurance maladie : c'est elle que le patient présente à sa mutuelle. Ce modèle note deux consultations d'adulte et une consultation de nourrisson, avec une visite à domicile, et la base légale de l'exonération de TVA.
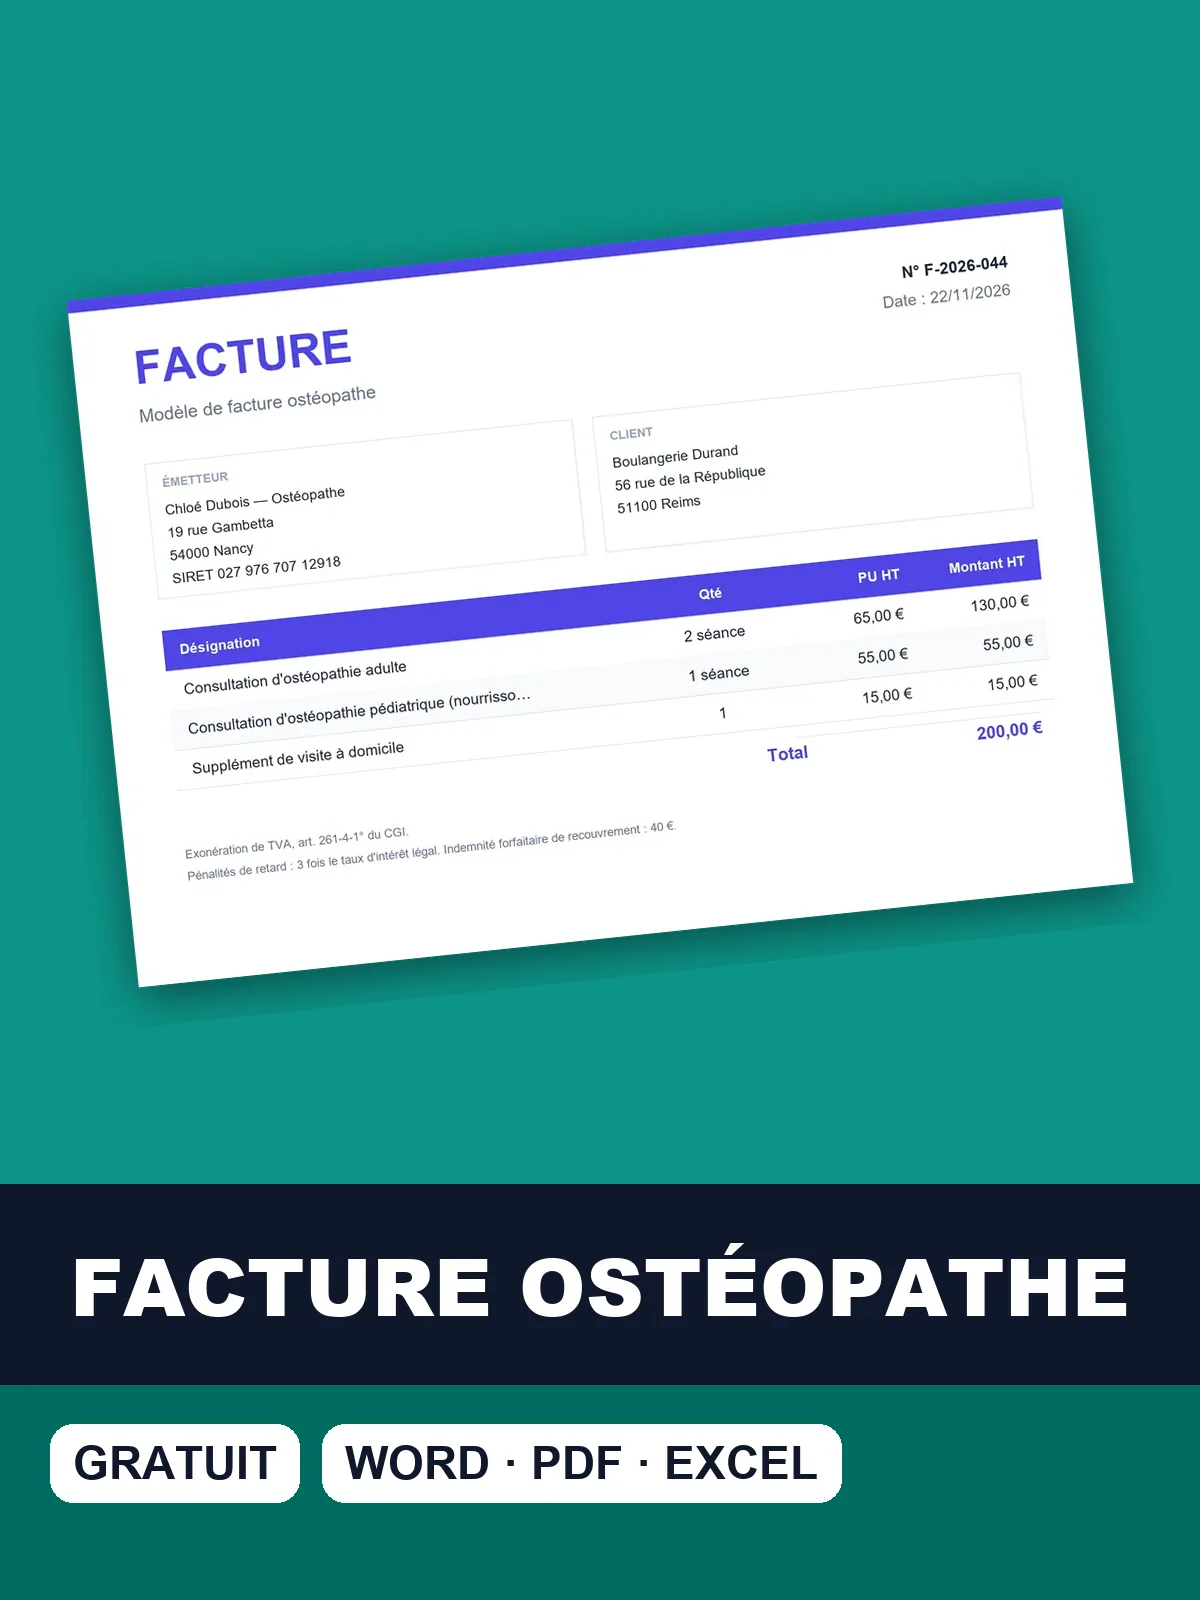
Téléchargez le modèle de facture ostéopathe
Téléchargez le modèle de facture ostéopathe prérempli avec deux consultations d'adulte, une de nourrisson et une visite à domicile.
Mentions d'une note d'ostéopathe pour la mutuelle
Une note d'ostéopathe doit tenir seule : le patient la transmet à sa mutuelle sans autre pièce, et la mutuelle la refuse souvent si un élément manque. Le tableau regroupe les mentions attendues, depuis l'identité du praticien et son numéro RPPS jusqu'à la base légale de l'exonération. Chacune sert un lecteur précis, qu'il s'agisse du patient ou du service qui rembourse.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'exonération de l'article 261-4-1° bénéficie aux praticiens autorisés à faire légalement usage du titre d'ostéopathe, dans les conditions du décret n° 2007-435 du 25 mars 2007. | Devis et facture | CGI, art. 261-4-1° ; BOFiP BOI-TVA-CHAMP-30-10-20-10 ; décret n° 2007-435 du 25 mars 2007 |
| Le praticien est inscrit au répertoire RPPS, qui a remplacé le numéro ADELI pour les ostéopathes à l'automne 2024 ; ce numéro figure sur la note remise au patient. | Facture | Agence du numérique en santé, bascule des professionnels ADELI dans le RPPS |
| Sur la note exonérée, la base légale de l'exonération est indiquée ; la mention « TVA non applicable, art. 261-4-1° du CGI » remplace la ligne de TVA. | Facture | CGI annexe II, art. 242 nonies A |
Le montant acquitté et la date de la séance figurent aussi sur la note, car ce sont les traces du paiement que le patient conserve. Gardez un double au cabinet, classé par patient, pour répondre à une demande de mutuelle ou à un contrôle.
Deux consultations d'adulte, une de nourrisson et une visite à domicile
L'exemple reprend une famille suivie sur plusieurs séances : deux consultations pour un adulte, une pour un nourrisson, et un supplément pour une visite à domicile. Chaque patient est nommé dans sa ligne ou dans son libellé, car la mutuelle rapproche la note de l'identité de l'assuré et de ses soins.
Facture n° F-2026-918 — Consultations d'ostéopathie pour une famille : un adulte en deux séances et un nourrisson en une séance
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Consultation d'ostéopathie adulte | 2 | séance | 65 € | 130 € |
| Consultation d'ostéopathie pédiatrique (nourrisson) | 1 | séance | 55 € | 55 € |
| Supplément de visite à domicile | 1 | u | 15 € | 15 € |
- Total
- 200 €
- Exonération de TVA, art. 261-4-1° du CGI.

La consultation pédiatrique se chiffre dans une fourchette différente de la consultation adulte, et la visite à domicile reste une ligne séparée : elle ne doit pas être noyée dans le tarif de la séance. Le total ne comporte aucune TVA, sous réserve que le praticien puisse légalement utiliser le titre. Pour un suivi facturé de la même manière, voyez le modèle de facture diététicien.
Erreurs qui rendent une note d'ostéopathe inutilisable
Les erreurs de note d'ostéopathe touchent surtout la base légale de la TVA et l'identifiant du praticien. Le tableau reprend celles qui reviennent le plus souvent, avec la correction à appliquer avant d'envoyer la note au patient. Elles se corrigent facilement sur un modèle, bien plus difficilement une fois la note remise.
- Écrire « TVA non applicable, art. 293 B » alors que les soins sont exonérés au titre de l'article 261-4-1° La base légale est fausse et la franchise en base, soumise à des seuils, n'a pas lieu de s'appliquer à des soins exonérés. À faire : Utiliser la mention d'exonération des soins, et réserver l'article 293 B aux prestations taxables.
- Exonérer des prestations qui ne sont pas des soins (massage bien-être, vente de produits, ateliers collectifs) Ces prestations sont taxables : l'administration peut réclamer la TVA rétroactivement. À faire : Facturer ces lignes séparément avec la TVA applicable ou sous la franchise en base.
- Oublier le numéro RPPS (ou l'ancien ADELI) et la mention « ostéopathe » sur la note Les mutuelles qui remboursent un forfait ostéopathie refusent souvent une note incomplète. À faire : Faire figurer le nom du praticien, son titre, son numéro RPPS, la date, le nom du patient et le montant acquitté.
- Utiliser le titre d'ostéopathe sans remplir les conditions légales L'usage illégal du titre est une infraction et fait perdre le bénéfice de l'exonération de TVA. À faire : Vérifier le diplôme agréé et l'enregistrement auprès de l'agence régionale de santé avant d'émettre la première note.
Une mention de TVA inexacte contredit le régime du praticien, et la note doit alors être reprise. Si une note déjà remise est fausse, corrigez-la par un avoir, puis par une note nouvelle, plutôt que de la modifier à la main.
Base de rédaction d'une note d'ostéopathie, étape par étape
- Vérifiez que votre titre est en règle : diplôme agréé et enregistrement auprès de l'agence régionale de santé, avant d'émettre la moindre note.
- Inscrivez le nom du praticien, son titre, son numéro RPPS et la date de la consultation, puis le nom du patient et le libellé de chaque séance.
- Détaillez chaque ligne : consultation adulte, consultation de nourrisson ou d'enfant, consultation longue, supplément de visite à domicile, avec le prix de chacune.
- Remplacez la ligne de TVA par la mention « TVA non applicable, art. 261-4-1° du CGI », puis ajoutez le montant acquitté pour que le patient le retrouve sur son relevé.
- Remettez la note au patient à l'issue de la séance, et gardez un double classé par patient, à présenter en cas de demande.
Relire l'identité et les mentions d'une note d'ostéopathie
Relisez d'abord l'identité : nom du praticien, titre, numéro RPPS et nom du patient doivent être exacts, car une faute d'identifiant conduit souvent la mutuelle à refuser la note. Vérifiez la date de chaque séance et le montant acquitté, qui doit correspondre à ce que le patient a réellement payé.
Contrôlez ensuite la mention de TVA : elle doit citer la base légale de l'exonération, et non la mention de franchise, qui ne convient pas à des soins exonérés. Si vous vendez aussi un produit ou animez un atelier, ces lignes doivent apparaître à part, avec leur régime propre.
Si la mutuelle demande une pièce plus formelle, une facture acquittée constate le règlement sans rien changer aux lignes de soins.
Sources : CGI, art. 261-4-1° ; BOFiP BOI-TVA-CHAMP-30-10-20-10 ; décret n° 2007-435 du 25 mars 2007 · Agence du numérique en santé, bascule des professionnels ADELI dans le RPPS · CGI annexe II, art. 242 nonies A · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture ostéopathe
Un ostéopathe est-il toujours exonéré de TVA ?
Oui, en général, les soins d'ostéopathie sont exonérés lorsque le praticien est autorisé à faire légalement usage du titre. Ce n'est pas le cas d'un praticien qui n'a pas ce droit, ni des prestations qui ne sont pas des soins, comme la vente de produits ou les ateliers. Ces dernières restent taxables, à 20 % ou sous la franchise en base, selon votre régime.
Quelle mention mettre sur une facture d'ostéopathe pour la mutuelle ?
Mettez le nom du praticien, son titre, son numéro RPPS, la date, le nom du patient et le montant acquitté, puis la base légale de l'exonération à la place de la ligne de TVA. La mutuelle se fonde sur ces éléments pour rembourser le forfait ostéopathie. Une note qui se limite à un montant global est souvent refusée.
Dois-je indiquer mon numéro RPPS ou ADELI sur ma facture d'ostéopathe ?
Le numéro RPPS doit figurer sur la note. Il a remplacé le numéro ADELI pour les ostéopathes à l'automne 2024 et sert désormais d'identifiant de référence dans l'annuaire santé. Si une ancienne note porte encore un ADELI, ne la réécrivez pas au hasard : vérifiez votre inscription et reprenez le numéro RPPS sur les notes suivantes.
Un ostéopathe peut-il facturer une consultation à domicile avec supplément ?
Oui, la visite à domicile peut donner lieu à un supplément, à condition de l'annoncer avant la séance et de le faire figurer sur une ligne distincte de la consultation. Ce montant reste à comparer avec la fourchette habituelle pour une visite, et son régime de TVA doit être vérifié avant la première note.
Comment facturer la vente de produits en plus de la consultation ?
Les produits vendus, comme une huile ou un coussin, ne sont pas des soins : ils se facturent sur une ligne séparée, avec leur régime de TVA propre. Ne les mêlez jamais au tarif de la consultation, car l'exonération ne couvre que les soins. Le patient doit pouvoir distinguer, d'un coup d'œil, ce qui relève de la séance et ce qui relève de l'achat.