Modèle de facture hôtel
Nuitée et petit-déjeuner à 10 %, boissons alcooliques à 20 %, taxe de séjour hors TVA : une facture d'hôtel mêle plusieurs régimes sur une même note. Ce modèle gratuit chiffre trois nuits en chambre double pour un salarié en déplacement, avec petit-déjeuner et dîner.
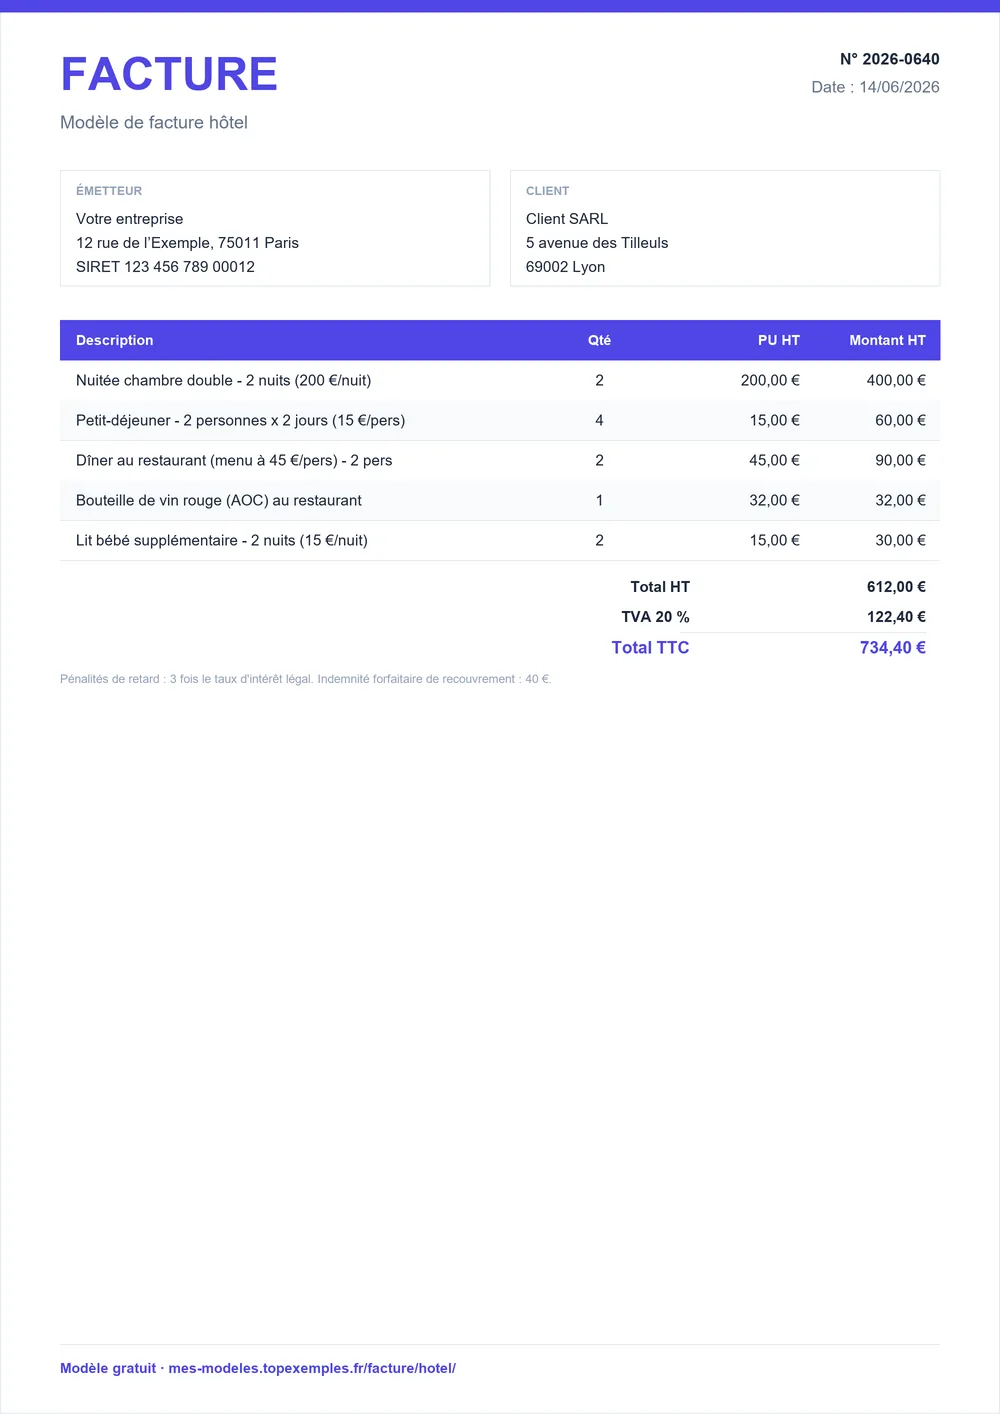
Téléchargez le modèle de facture hôtel
Téléchargez le modèle de facture hôtel prérempli avec trois nuits, petit-déjeuner et dîner, puis ajoutez la taxe de séjour de votre commune et vos conditions.
Trois nuits d'hôtel avec petit-déjeuner et dîner pour un salarié
Le client de l'exemple est un salarié en déplacement professionnel : trois nuits en chambre double standard, un petit-déjeuner buffet chaque matin et un dîner au restaurant de l'hôtel, boissons sans alcool. Trois lignes suffisent, une par type de prestation, parce que les trois relèvent du même taux de TVA. Le total hors taxes est de 405 €.
Facture n° F-2026-608 — Séjour de trois nuits en chambre double pour un salarié en déplacement professionnel, avec petit-déjeuner et dîner
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Nuitée chambre double standard | 3 | nuit | 100 € | 300 € |
| Petit-déjeuner buffet | 3 | u | 12 € | 36 € |
| Dîner au restaurant de l'hôtel (menu du jour, boissons sans alcool) | 3 | u | 23 € | 69 € |
- Total HT
- 405 €
- TVA 10 %
- 40,50 €
- Total TTC
- 445,50 €
- Acompte déjà versé (30 %)
- −133,65 €
- Net à payer
- 311,85 €
- TVA au taux de 10 % — art. 279 a du CGI.
La TVA de 40,50 € porte le total à 445,50 €. L'exemple prévoit un acompte de 133,65 € à la réservation, soit 311,85 € à payer au départ. La taxe de séjour, due par personne et par nuit selon le tarif de la commune, s'ajoute sur une ligne distincte et n'entre dans aucun de ces totaux.
Contenu de la note de départ d'un client, étape par étape
- Reportez en tête l'identité de l'établissement, sa catégorie et celle du client ; pour une entreprise, ajoutez sa raison sociale et son adresse de facturation.
- Indiquez les dates d'arrivée et de départ, le nombre de nuits et le numéro de chambre.
- Détaillez chaque prestation sur sa ligne : nuitées, petits-déjeuners, repas, services annexes (lit d'appoint, parking), avec quantité et prix unitaire.
- Séparez les boissons alcooliques, à 20 %, du reste, à 10 %, et vérifiez le taux de chaque ligne annexe.
- Ajoutez la taxe de séjour sur une ligne distincte, hors TVA : nombre de personnes assujetties, nombre de nuits, tarif communal.
- Déduisez l'acompte ou les arrhes versés et remettez la note au moment du paiement. Pour un client qui règle sur place, la facture acquittée sert de preuve.
Vérifications avant de remettre la facture à une entreprise
- Raison sociale et adresse du client, et nom du voyageur en référence.
- Dates d'arrivée et de départ, nombre de nuits, numéro de chambre : la note de frais du client s'appuie dessus.
- Taux de TVA par ligne : 10 % pour la nuitée, le petit-déjeuner et les repas, 20 % pour les boissons alcooliques, et leur propre taux pour chaque service annexe facturé en supplément.
- Taxe de séjour sur une ligne distincte, hors TVA.
- Acompte ou arrhes déduits, avec la date du versement.
- Catégorie de l'établissement et prix taxes et service compris.
- Date et mode de règlement, utiles si le client demande la facture acquittée.
Prix de nuitée, petit-déjeuner et dîner sur une note d'hôtel
Le prix d'une nuitée varie avec la catégorie de l'établissement, la ville, la saison et le taux de remplissage ; celui du petit-déjeuner et du dîner, avec la formule choisie. Les fourchettes ci-dessous sont hors taxes et hors taxe de séjour. Elles servent à situer une grille tarifaire ou à vérifier qu'un exemple de note est réaliste, pas à fixer un prix : l'hôtel ajuste le sien avec la demande.
| Poste | Fourchette | Unité |
|---|---|---|
| Nuitée en chambre double, hors taxe de séjour | 65 € – 200 € | € HT / nuit |
| Petit-déjeuner buffet | 9 € – 20 € | € HT / personne |
| Dîner au restaurant de l'hôtel | 18 € – 45 € | € HT / personne |
| Lit d'appoint ou lit bébé | 15 € – 35 € | € HT / nuit |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
Pour convertir un prix hors taxes en prix toutes taxes comprises, ajoutez la TVA de la ligne : 10 % pour la chambre, 20 % pour une boisson alcoolique. Lit d'appoint et lit bébé se facturent à la nuit, sur leur propre ligne.
Mentions et taxe de séjour à faire apparaître sur la note
Deux obligations spécifiques encadrent la note d'un hôtel : le contenu de la note remise au client au moment du paiement et la présentation de la taxe de séjour. Le tableau les rassemble avec leurs sources. Elles s'ajoutent aux mentions générales d'une facture destinée à une entreprise : identité des deux parties, numéro, date, désignation, prix hors taxes et taux de TVA de chaque ligne.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| L'hébergeur collecte la taxe de séjour auprès des clients, la fait figurer distinctement sur la facture, hors TVA, et la reverse à la commune. | Facture | Code général des collectivités territoriales, art. L2333-34 ; economie.gouv.fr, taxe de séjour |
| Remettre au client, au moment du paiement, une note indiquant la date, le nom, l'adresse et la catégorie de l'établissement, le numéro de chambre, la durée du séjour, les prix taxes et service compris et le total à payer. | Facture | DGCCRF, Hôtels : droits et obligations des professionnels |
L'oubli le plus fréquent concerne la taxe de séjour : l'hébergeur la collecte pour le compte de la commune puis la reverse, ce qui impose de la tenir à part de son propre chiffre d'affaires. Une ligne claire sur la facture facilite aussi sa déclaration. Pour un repas de groupe, voyez le modèle de facture traiteur.
Sources : Code général des collectivités territoriales, art. L2333-34 ; economie.gouv.fr, taxe de séjour · DGCCRF, Hôtels : droits et obligations des professionnels · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture hôtel
Quelle TVA appliquer sur une chambre d'hôtel et sur le petit-déjeuner ?
10 % pour les deux : la fourniture d'un hébergement dans le secteur hôtelier relève du taux réduit, de même que le petit-déjeuner et les repas pris sur place. Les boissons alcooliques, elles, sont à 20 %, tout comme les prestations annexes qui suivent leur propre taux. La taxe de séjour n'est pas soumise à la TVA et figure sur sa propre ligne.
Peut-on envoyer une facture d'hôtel en PDF ?
Oui. Le modèle est proposé en PDF, en Word et en Excel, et le générateur en ligne produit aussi un PDF prêt à envoyer. Gardez le fichier Word ou Excel pour corriger le montant avant l'émission. Une fois la facture remise au client, une erreur se corrige par une facture d'avoir, et non en modifiant le document déjà envoyé.
Comment facturer un no-show ou une annulation tardive ?
Votre droit de facturer dépend de ce que le client a accepté à la réservation : un barème d'annulation dans les conditions de vente, repris dans la confirmation. Si une somme a été versée d'avance, elle vaut arrhes sauf stipulation contraire : vous la gardez si le client renonce. Au-delà, il faut une clause claire acceptée avant le séjour.
Puis-je demander un acompte pour une réservation de groupe ?
Oui, c'est courant : environ 30 % pour un groupe ou un séjour long, alors qu'un client individuel laisse plutôt une empreinte de carte bancaire. À défaut de stipulation contraire, l'argent versé d'avance vaut arrhes (art. L214-1 du Code de la consommation). Précisez dans le contrat de groupe s'il s'agit d'un acompte ou d'arrhes, et le barème d'annulation.
Comment facturer des clients étrangers : TVA et taxe de séjour ?
Comme les clients français : l'hébergement est un service rendu en France, soumis à la TVA française au taux de 10 %, quelle que soit la nationalité du client. La taxe de séjour suit le tarif de la commune et se calcule par personne assujettie et par nuit. Indiquez sur la facture le nom du client et, pour une entreprise étrangère, sa raison sociale et son adresse.