Modèle de facture coach sportif
Bilan de condition physique, programme personnalisé et dix séances en extérieur, facturés à l'élève lui-même : la facture de coach sportif s'élève à 620 €, sans TVA. Quand l'élève paie directement son coach, les leçons sont exonérées ; payées par une entreprise ou une salle, elles deviennent taxables.
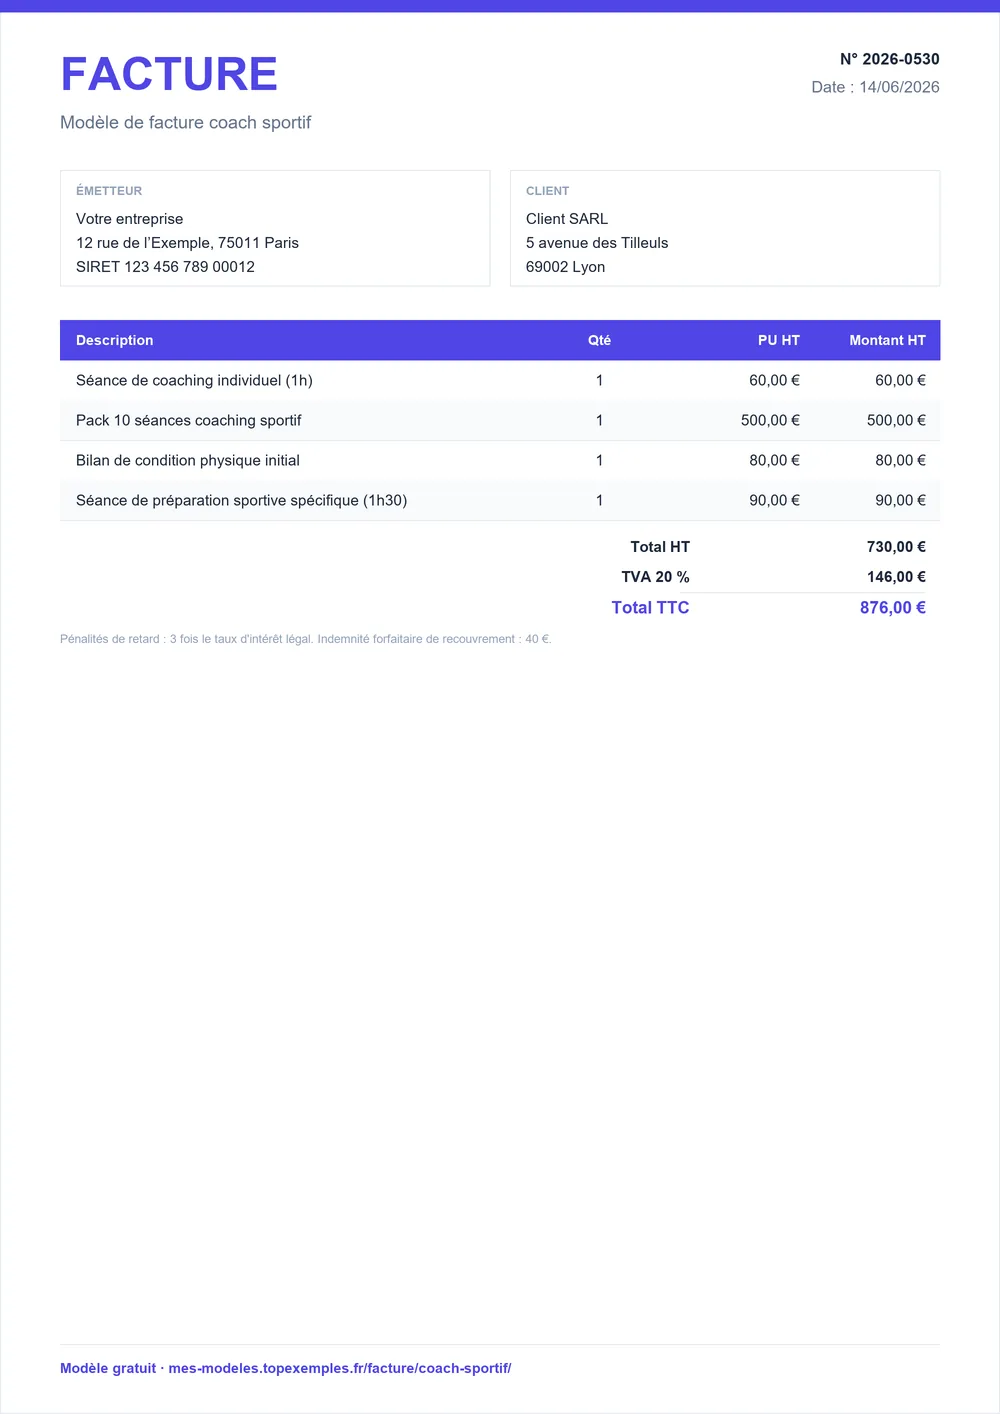
Téléchargez le modèle de facture coach sportif
Téléchargez la facture de coach sportif préremplie avec cet exemple de coaching individuel, en Word, Excel ou PDF, puis adaptez les séances et l'acompte.
Tarif d'une séance individuelle, collective ou d'un bilan
Les fourchettes ci-dessous donnent des repères pour chaque ligne de votre facture : séance individuelle d'une heure, séance collective jusqu'à six personnes, bilan de condition physique et programme personnalisé. Elles varient avec la ville, le lieu (extérieur, salle, domicile) et votre ancienneté. L'important est de les détailler : une facture qui isole le bilan et le programme se contrôle plus facilement que celle qui les noie dans un forfait.
| Poste | Fourchette | Unité |
|---|---|---|
| Séance individuelle de coaching sportif (1 h) | 40 € – 80 € | € / séance |
| Séance collective jusqu'à six personnes | 60 € – 140 € | € / séance |
| Bilan de condition physique | 25 € – 60 € | € / bilan |
| Programme d'entraînement personnalisé | 30 € – 90 € | € / programme |
Prix indicatifs HT constatés en France, à adapter à votre région, au chantier et à votre expérience.
En exonération, le prix affiché est le prix payé : aucune TVA ne s'ajoute. Si un payeur tiers vous oblige à facturer la TVA à 20 %, ces fourchettes se lisent hors taxe.
Dix séances individuelles en extérieur, ligne par ligne
Un bilan de condition physique au départ, un programme personnalisé qui en découle, puis les séances en extérieur : la facture suit le parcours de l'élève. Au total, 3 lignes pour 620 € ; la ligne de TVA affiche 0 €, puisque les leçons payées directement par l'élève sont exonérées. Un acompte de 186 € a été versé à la réservation du carnet.
Facture n° F-2026-601 — Coaching sportif individuel d'un particulier : bilan de condition physique, programme et dix séances en extérieur
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Bilan de condition physique initial | 1 | u | 40 € | 40 € |
| Séance de coaching sportif individuel | 10 | séance | 55 € | 550 € |
| Programme d'entraînement personnalisé | 1 | forfait | 30 € | 30 € |
- Total
- 620 €
- Acompte déjà versé (30 %)
- −186 €
- Net à payer
- 434 €
- Exonération de TVA, art. 261-4-4° b du CGI.
Le solde à payer est de 434 €. Comme aucune TVA n'est facturée, écrivez sur la facture la mention d'exonération de l'article 261-4-4° du CGI (b) : sans elle, le client ne sait pas pourquoi la taxe est absente.
Fautes de TVA et de métier qui mènent à un redressement
Un coach sportif peut se tromper de deux façons sur la TVA et de deux autres sur son métier. Taxer à tort une leçon payée par l'élève, ou exonérer à tort une prestation payée par un tiers : les erreurs sont symétriques, et la seconde peut conduire à un redressement. Le vocabulaire thérapeutique et la carte professionnelle périmée relèvent, eux, du droit de la santé et du droit du sport.
- Ajouter 20 % de TVA à des leçons individuelles payées directement par l'élève Ces leçons sont exonérées : le client est surfacturé et la TVA reversée à tort. À faire : Facturer sans TVA avec la mention d'exonération de l'article 261-4-4° b du CGI.
- Exonérer une prestation facturée à une entreprise ou à une salle de sport Le payeur n'est pas l'élève : l'exonération est perdue et la TVA peut être redressée. À faire : Facturer avec TVA à 20 % les prestations payées par un tiers, ou rester en franchise en base si vous y êtes.
- Présenter le coaching comme thérapeutique (« rééducation », « soin du dos ») Ces termes relèvent des professions de santé et exposent à des poursuites pour exercice illégal. À faire : Employer « coaching sportif », « renforcement musculaire » ou « préparation physique ».
- Facturer des séances sans carte professionnelle d'éducateur sportif à jour L'exercice sans carte est une infraction et l'assureur peut refuser de couvrir un accident pendant une séance. À faire : Déclarer son activité auprès de l'administration, obtenir la carte et la renouveler tous les cinq ans.
Pour corriger une facture déjà envoyée avec une TVA à tort, passez par une facture d'avoir puis émettez une nouvelle facture exacte.
Payeur, mention et taux : contrôles avant remise de la facture
- Le payeur : l'élève (exonération possible) ou un tiers (TVA à 20 %, mentions complètes d'une facture à un client professionnel).
- La mention d'exonération, si vous ne facturez pas de TVA : article 261-4-4° du CGI (b).
- Une ligne par poste : bilan, séances, programme, avec la date et le prix unitaire.
- Des libellés sportifs : « coaching sportif », « renforcement musculaire », « préparation physique », jamais « rééducation » ni « soin du dos ».
- L'acompte déjà versé, déduit pour faire apparaître le reste à payer.
- Votre carte professionnelle d'éducateur sportif, en cours de validité.
Une fois le solde réglé, ajoutez la mention de facture acquittée avec la date de paiement.
Devis, puis facture : la séquence du coaching sportif
Le devis de coach sportif précède les séances : il engage votre prix et fixe le périmètre, avec un acompte de 30 % à la commande. La facture, elle, constate les séances réellement données et déduit l'acompte déjà reçu. Ce modèle illustre un coaching individuel pour un particulier, alors que le devis du même métier chiffre un programme pour une entreprise.
La différence compte pour la TVA : un particulier qui paie son coach reste dans le cas de l'exonération, tandis qu'un programme payé par une entreprise sort de cette règle et passe à 20 %, sauf franchise en base. Gardez le même libellé de séance sur les deux documents, pour que le client retrouve sa commande sur la facture.
Sources : Code du sport, art. L212-1, L212-11 et R212-85 · CGI, art. 261-4-4° b ; Conseil d'État, 27 janvier 2017, n° 391373 · Code de commerce, art. L441-9 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture coach sportif
Dans quels cas la TVA s'applique-t-elle au coaching sportif ?
La TVA à 20 % s'applique quand le coach n'est pas payé directement par ses élèves : une salle de sport, une entreprise ou une plateforme qui vend la prestation, par exemple. Elle s'applique aussi s'il emploie des salariés ou si l'activité relève de la simple remise en forme plutôt que de l'enseignement sportif. En franchise en base, aucune TVA n'est facturée (article 293 B du CGI).
Quelle mention d'exonération de TVA mettre sur une facture de coach sportif ?
Indiquez que la prestation est exonérée de TVA au titre de l'article 261-4-4° du CGI (b) et n'ajoutez aucun montant de taxe : le total hors taxe et le total à payer sont identiques. Cette mention ne vaut que si l'élève vous paie directement et que vous n'employez pas de salarié ; sinon, appliquez la TVA à 20 % ou, en franchise en base, la mention de l'article 293 B.
Un carnet de séances payé d'avance est-il remboursable ?
Tout dépend de ce que vous avez convenu avant l'encaissement. Notez les conditions de report et de remboursement des séances non utilisées dans vos conditions de vente, et faites-les signer. Si vous remboursez, la facture d'origine est corrigée par une facture d'avoir qui la référence. Sans conditions écrites, le désaccord est probable, surtout quand le carnet couvre plusieurs mois.
Un coach sportif qui emploie un salarié reste-t-il exonéré de TVA ?
Non : l'exonération de l'article 261-4-4° du CGI (b) vise les leçons données par une personne physique rémunérée directement par ses élèves, et elle est écartée dès que le coach emploie des salariés. Vous facturez alors la TVA à 20 %, ou vous restez en franchise en base si vous y êtes. Confirmez votre situation avec votre comptable avant d'émettre vos prochaines factures.
Que faire quand l'élève demande une facture pour son employeur ou son comité d'entreprise ?
Le payeur n'est plus l'élève : l'exonération ne joue pas, et la facture suit celle d'une prestation à un client professionnel, avec TVA à 20 % (ou franchise en base si vous y êtes) et toutes les mentions obligatoires. Adressez-la à l'entreprise ou au comité qui paie, et non à l'élève. Un devis préalable accepté par le payeur évite les discussions sur le contenu et sur le prix.