Modèle de facture pension pour chevaux
Une pension de cheval de loisir en box, avec accès au manège et à la carrière, se facture à 5,5 % de TVA depuis le 1er janvier 2024 : l'exemple affiche 440 € HT, 24,20 € de TVA et 464,20 € TTC. Le taux dépend du contenu de la pension, pas de son nom.
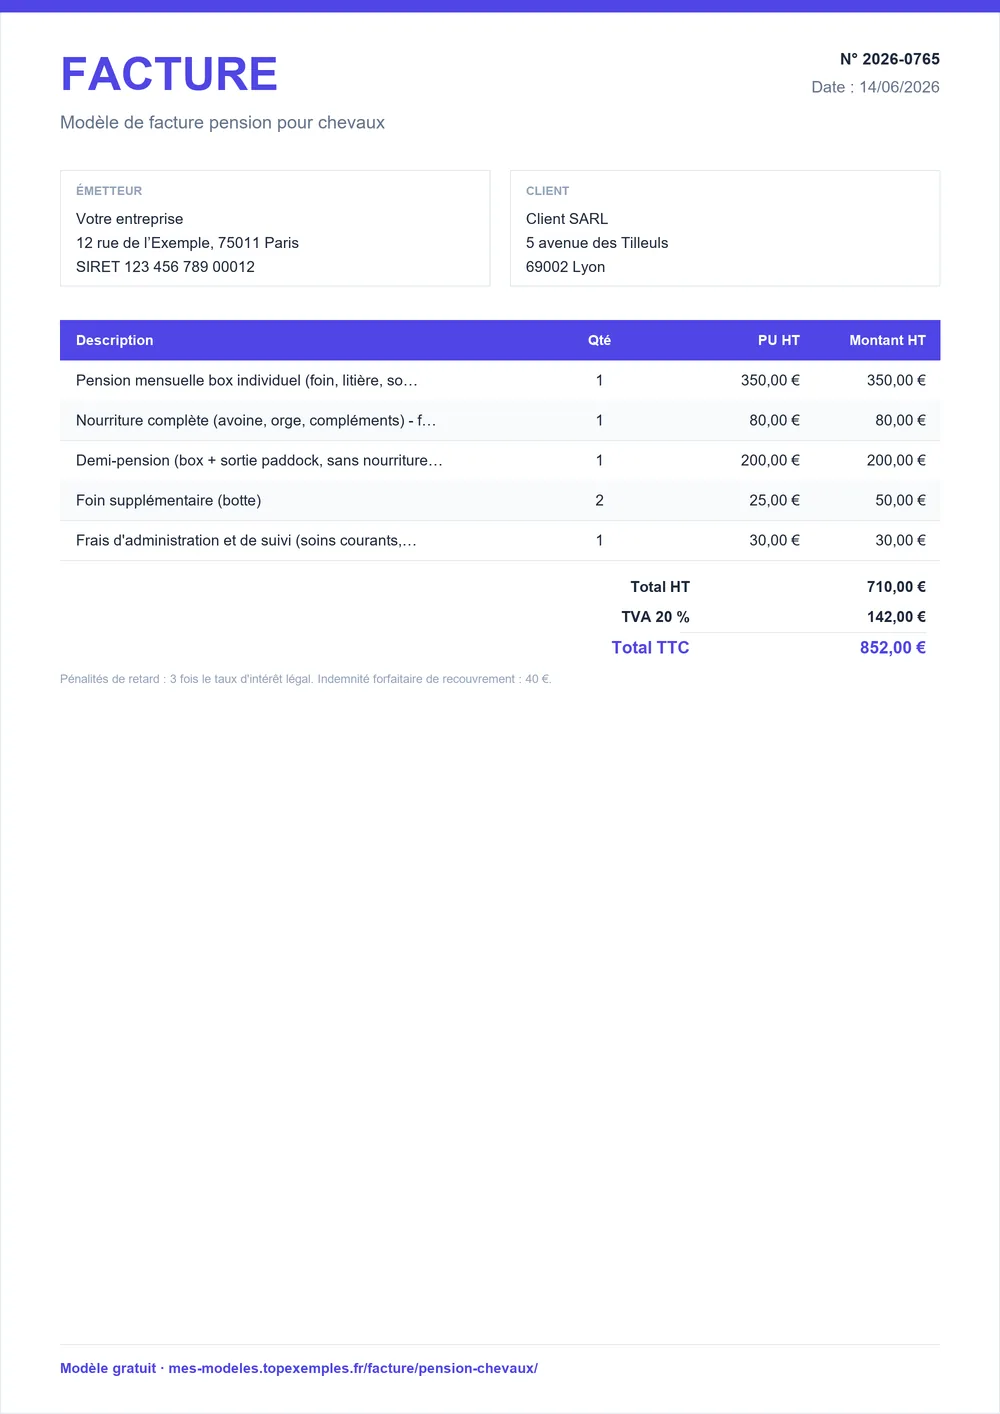
Téléchargez le modèle de facture pension pour chevaux
Téléchargez la facture de pension pour chevaux préremplie avec cet exemple, en Word, Excel ou PDF, puis adaptez les lignes et le taux de TVA.
Pièges de TVA sur une facture de pension pour chevaux
Le passage de la pension à 5,5 % depuis le 1er janvier 2024 a créé deux erreurs symétriques : rester à l'ancien taux, ou appliquer 5,5 % à tout, y compris à ce qui reste au taux normal. Deux autres frottements concernent la description de la pension et la refacturation des frais avancés. Le tableau explique chaque cas et la correction.
- Rester à l'ancien taux de 20 % ou de 10 % sur la pension d'un cheval de loisir alors que le taux de 5,5 % s'applique depuis le 1er janvier 2024 Le client est surfacturé et la TVA est reversée à tort ; l'écurie peut devoir émettre des factures rectificatives pour les opérations déjà facturées. À faire : Appliquer 5,5 % à la pension liée à l'accès aux installations et émettre une facture rectificative pour les périodes concernées.
- Appliquer 5,5 % à toutes les lignes, y compris la location de box sans entretien ou la pension de chevaux de course Ces opérations restent au taux normal : la TVA est insuffisante et peut être redressée. À faire : Ventiler les lignes : 5,5 % pour la pension liée à l'accès aux installations, 20 % pour le reste.
- Ne pas préciser ce que comprend la pension (box, paillage, foin, accès au manège) Le taux de 5,5 % dépend du lien avec l'accès aux installations : sans description, le taux peut être contesté. À faire : Décrire la prestation et l'accès aux installations sur chaque facture.
- Oublier de refacturer les suppléments (granulés, couverture) ou les frais avancés (maréchal, vétérinaire) Les frais avancés pour le propriétaire restent à votre charge et le suivi de trésorerie se complique. À faire : Ajouter des lignes distinctes avec les justificatifs des frais avancés.
Une facture déjà émise au mauvais taux se rectifie par une facture d'avoir suivie d'une nouvelle facture. Pour les périodes concernées, l'écurie peut devoir émettre des factures rectificatives.
Mois de pension en box avec accès au manège et à la carrière
La facture décompose le mois en trois lignes : la pension en box avec paddock et accès au manège et à la carrière, un supplément de granulés pour la ration d'entretien, et un forfait de vermifugation et de soins courants administrés par l'écurie. Le mois revient à 440 € HT sur 3 lignes. La description du box et de l'accès aux installations justifie le taux de 5,5 %.
Facture n° F-2026-490 — Pension mensuelle d'un cheval de loisir en box, avec accès au manège et à la carrière, granulés et soins courants
| Désignation | Qté | Unité | PU HT | Montant HT |
|---|---|---|---|---|
| Pension en box avec paddock et accès au manège et à la carrière | 1 | mois | 380 € | 380 € |
| Supplément de granulés (ration d'entretien) | 1 | mois | 45 € | 45 € |
| Vermifugation et soins courants administrés par l'écurie | 1 | forfait | 15 € | 15 € |
- Total HT
- 440 €
- TVA 5,5 %
- 24,20 €
- Total TTC
- 464,20 €
- TVA au taux de 5,5 % — art. 278-0 bis O du CGI.
La TVA s'élève à 24,20 €, soit 464,20 € TTC pour le mois. La pension en box avec accès aux installations se situe en général entre 250 et 550 € HT par mois, et les suppléments de granulés ou de compléments entre 30 et 80 € HT.
Pension, location de box, chevaux de course : taux par situation
Dans cet exemple : 5,5 %. Pension du cheval d'un client dans un établissement équestre, indissociable de l'accès aux installations (manège, carrière) dont elle est l'accessoire : taux réduit de 5,5 % depuis le 1er janvier 2024. (art. 278-0 bis O du CGI)
20 % pour la pension de chevaux de course (entraînement, préparation), la pension en vue d'une valorisation commerciale, la mise en retraite d'un cheval et la location de box sans entretien ; 5,5 % aussi pour la pension d'équidés à usage agricole dans le cadre de la production agricole ; aucune TVA en franchise en base (art. 293 B du CGI).
Le critère est le lien avec l'accès aux installations, pas le mot « pension » écrit sur la facture.
- 5,5 % : la pension du cheval d'un client dans un établissement équestre, lorsqu'elle ne peut pas être contractuellement dissociée de l'accès aux installations (manège, carrière) dont elle est l'accessoire. Ce taux vaut aussi pour la pension d'équidés à usage agricole, dans le cadre de la production agricole.
- 20 % : la pension de chevaux de course (entraînement, préparation), la pension en vue d'une valorisation commerciale, la mise en retraite d'un cheval et la location de box sans entretien.
- Aucune TVA en franchise en base (article 293 B du CGI).
Si une même facture mêle plusieurs situations, séparez-les ligne par ligne, chacune avec son taux.
Décrire la pension sur la facture pour justifier le taux réduit
- Décrivez ce que comprend la pension : type de box, paillage, foin, paddock, et accès au manège et à la carrière.
- Gardez la pension sur sa propre ligne, avec le mois concerné et le taux de TVA.
- Ajoutez les suppléments (granulés, couverture et déscouverture) sur des lignes distinctes.
- Refacturez les frais avancés pour le propriétaire (maréchal, vétérinaire) sur des lignes séparées, avec les justificatifs.
- Facturez les leçons d'équitation à part : 5,5 %, ou exonération si elles sont données par une personne physique rémunérée directement par ses élèves, sans salarié.
Le dépôt de garantie restitué à la sortie du cheval ne figure pas comme acompte sur la facture ; seul un véritable acompte donne lieu à une facture d'acompte.
Références fiscales de la pension et des leçons d'équitation
Doctrine administrative (BOFiP) et Code général des impôts fondent les trois règles du tableau. La première justifie le taux de 5,5 %, la deuxième énumère les cas restés à 20 %, la troisième traite les leçons d'équitation, facturées à part. Conservez ces références : elles répondent à un client ou à un contrôleur qui s'étonne du taux.
| Obligation ou particularité | Concerne | Source |
|---|---|---|
| La pension du cheval d'un client dans un établissement équestre relève du taux de 5,5 % lorsqu'elle ne peut pas être contractuellement dissociée de l'accès aux installations sportives, dont elle est l'accessoire. | Facture | CGI, art. 278-0 bis O ; BOFiP BOI-TVA-SECT-80-10-30-50, § 50 |
| Le taux normal s'applique à la pension de chevaux de course (entraînement, préparation), à la pension en vue de la valorisation commerciale ou de la retraite des équidés, et à la location de box sans entretien. | Facture | BOFiP BOI-TVA-SECT-80-10-30-50, § 90, 100 et 130 |
| Les leçons d'équitation se facturent à part : 5,5 %, ou exonération lorsqu'elles sont données par une personne physique rémunérée directement par ses élèves, sans salarié. | Facture | CGI, art. 278-0 bis O et 261-4-4° b ; BOFiP BOI-TVA-SECT-80-10-30-50, § 50 |
Ces règles datent d'un changement récent : la pension de cheval de loisir est à 5,5 % depuis le 1er janvier 2024. Un ancien modèle de facture, resté à 20 % ou à 10 %, doit être mis à jour.
Sources : CGI, art. 278-0 bis O ; BOFiP BOI-TVA-SECT-80-10-30-50, § 50 · BOFiP BOI-TVA-SECT-80-10-30-50, § 90, 100 et 130 · CGI, art. 278-0 bis O et 261-4-4° b ; BOFiP BOI-TVA-SECT-80-10-30-50, § 50 · Mentions obligatoires d’une facture — entreprendre.service-public.fr. Les exemples sont fictifs et chiffrés automatiquement ; ils ne remplacent pas l’avis d’un expert-comptable. Notre méthode.
Modèle et exemple vérifiés le .
Vos questions sur la facture pension pour chevaux
Le taux de 5,5 % s'applique-t-il à la pension au pré ou seulement au box avec manège ?
Le critère n'est pas le mode d'hébergement mais le lien avec l'accès aux installations : le taux de 5,5 % s'applique lorsque la pension ne peut pas être contractuellement dissociée de l'accès au manège ou à la carrière. Une pension au pré avec abri peut donc entrer dans ce cas si elle est indissociable de cet accès. Décrivez précisément la prestation, et vérifiez-la avec votre comptable si le doute subsiste.
Dois-je refaire mes factures de pension après le passage à 5,5 % ?
Si vous avez facturé 20 % ou 10 % une pension de cheval de loisir liée à l'accès aux installations depuis le 1er janvier 2024, le client a été surfacturé et la TVA reversée à tort. L'écurie peut alors devoir émettre des factures rectificatives pour les périodes concernées. Appliquez 5,5 % pour l'avenir et confirmez avec votre comptable la méthode de régularisation.
Comment facturer des leçons d'équitation en plus de la pension ?
À part, sur leurs propres lignes. Les leçons d'équitation sont facturées à 5,5 %, ou exonérées de TVA lorsqu'elles sont données par une personne physique rémunérée directement par ses élèves, sans salarié (article 261-4-4° du CGI). Ne les fondez pas dans le prix de la pension : les deux prestations n'ont pas toujours le même traitement fiscal.
Un dépôt de garantie doit-il apparaître sur la facture de pension ?
Non : le dépôt de garantie, restitué à la sortie du cheval, ne figure pas comme acompte sur la facture. Mentionnez-le dans le contrat de pension plutôt que sur la facture mensuelle. La pension, elle, se règle en général d'avance, en début de mois : c'est ce versement que la facture reprend, avec le mois concerné.
Comment facturer les frais de maréchal ou de vétérinaire avancés pour le propriétaire ?
Chacun sur sa propre ligne, distincte de la pension, avec les justificatifs des frais avancés. Sans refacturation, ces frais restent à votre charge et compliquent votre suivi de trésorerie. Indiquez la nature de chaque frais, sa date et son montant, et joignez la facture du maréchal ou du vétérinaire. Le traitement de TVA de ces lignes se vérifie avec votre comptable.